Kê khai tỷ lệ chi phí lãi vay trong kỳ tính thuế theo Nghị định 255 theo mẫu nào?
Theo điểm d khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP quy định Người nộp thuế kê khai tỷ lệ chi phí lãi vay trong kỳ tính thuế theo Phụ lục I ban hành kèm theo Nghị định này.
Dẫn chiếu tới Phụ lục I ban hành kèm theo Nghị định 255/2026/NĐ-CP quy định Mẫu Thông tin về quan hệ liên kết và giao dịch liên kết có dạng như sau:
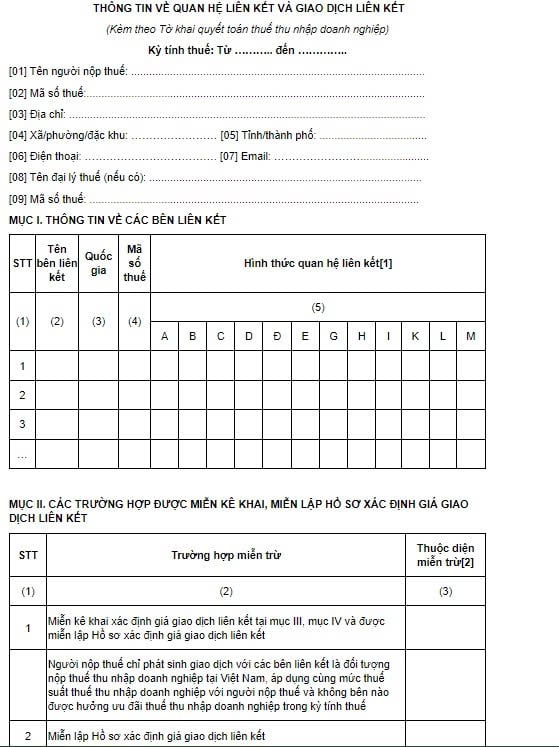
Tải Mẫu Phụ lục I ban hành kèm theo Nghị định 255/2026/NĐ-CP:

Mẫu kê khai tỷ lệ chi phí lãi vay trong kỳ tính thuế theo Nghị định 255 tải về ở đâu? (Hình từ Internet)
Tổng chi phí lãi vay được trừ khi tính thuế TNDN đối với doanh nghiệp có giao dịch liên kết là bao nhiêu?
Căn cứ khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP quy định về tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế TNDN đối với doanh nghiệp có giao dịch liên kết như sau:
[1] Tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ của người nộp thuế được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ của người nộp thuế;
[2] Phần chi phí lãi vay không được trừ theo quy định tại điểm a khoản này được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ trong trường hợp tổng chi phí lãi vay phát sinh được trừ của kỳ tính thuế tiếp theo thấp hơn mức quy định tại điểm a khoản này. Thời gian chuyển chi phí lãi vay tính liên tục không quá 05 năm kể từ năm tiếp sau năm phát sinh chi phí lãi vay không được trừ;
[3] Quy định tại điểm a khoản này không áp dụng với các khoản vay của người nộp thuế là tổ chức tín dụng theo Luật Các tổ chức tín dụng 2024 (được sửa đổi, bổ sung tại Luật số 96/2025/QH15); tổ chức kinh doanh bảo hiểm theo Luật Kinh doanh bảo hiểm 2022 (được sửa đổi bổ sung tại Luật số 139/2025/QH15); các khoản vay vốn hỗ trợ phát triển chính thức (ODA), vay ưu đãi của Chính phủ thực hiện theo phương thức Chính phủ đi vay nước ngoài cho các doanh nghiệp vay lại; các khoản vay thực hiện chương trình mục tiêu quốc gia (chương trình nông thôn mới và giảm nghèo bền vững); các khoản vay đầu tư chương trình, dự án thực hiện chính sách phúc lợi xã hội của Nhà nước (nhà ở tái định cư, nhà ở công nhân, sinh viên, nhà ở xã hội và dự án phúc lợi công cộng khác).
Quyền và nghĩa vụ của người nộp thuế trong kê khai, lập hồ sơ xác định giá giao dịch liên kết như thế nào?
Theo Điều 18 Nghị định 255/2026/NĐ-CP quy định quyền và nghĩa vụ của người nộp thuế trong kê khai, lập hồ sơ xác định giá giao dịch liên kết như sau:
[1] Quyền của người nộp thuế
Quyền của người nộp thuế trong kê khai, xác định giá giao dịch liên kết thực hiện theo quy định tại khoản 1 Điều 37 Luật Quản lý thuế 2025.
[2] Nghĩa vụ của người nộp thuế
Nghĩa vụ của người nộp thuế trong kê khai, xác định giá giao dịch liên kết thực hiện theo quy định tại khoản 2 Điều 37 Luật Quản lý thuế 2025 và các quy định sau:
(a) Kê khai, xác định giá giao dịch liên kết không làm giảm nghĩa vụ thuế thu nhập doanh nghiệp phải nộp tại Việt Nam;
(b) Chứng minh việc thực hiện phân tích, so sánh và lựa chọn phương pháp xác định giá giao dịch liên kết;
(c) Kê khai thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I, Phụ lục II, Phụ lục III ban hành kèm theo Nghị định này và nộp cùng Tờ khai quyết toán thuế thu nhập doanh nghiệp;
(d) Lập, lưu giữ và cung cấp Hồ sơ xác định giá giao dịch liên kết là các thông tin, hồ sơ, tài liệu, số liệu, chứng từ gồm:
(d.1) Thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I ban hành kèm theo Nghị định này;
(d.2) Hồ sơ quốc gia theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục II ban hành kèm theo Nghị định này;
(d.3) Hồ sơ toàn cầu theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục III ban hành kèm theo Nghị định này;
(d.4) Báo cáo lợi nhuận liên quốc gia của Công ty mẹ tối cao theo quy định tại Điều 19 và Phụ lục IV ban hành kèm theo Nghị định này.
[3] Hồ sơ xác định giá giao dịch liên kết được lập trước thời điểm kê khai quyết toán thuế thu nhập doanh nghiệp hằng năm và phải lưu giữ, xuất trình theo yêu cầu cung cấp thông tin của cơ quan thuế.
Hồ sơ xác định giá giao dịch liên kết và các thông tin tài liệu, chứng từ của người nộp thuế cung cấp cho cơ quan thuế thực hiện theo quy định của pháp luật quản lý thuế. Các dữ liệu, chứng từ và tài liệu sử dụng làm căn cứ phân tích, so sánh, xác định giá giao dịch liên kết phải nêu rõ nguồn gốc xuất xứ. Trường hợp dữ liệu của các đối tượng so sánh độc lập là số liệu kế toán, người nộp thuế có trách nhiệm lưu trữ và cung cấp cho cơ quan thuế bằng bản mềm, dưới định dạng bảng tính.
[4] Người nộp thuế có trách nhiệm cung cấp đầy đủ, chính xác và chịu trách nhiệm trước pháp luật đối với các thông tin, tài liệu tại Hồ sơ xác định giá giao dịch liên kết khi có yêu cầu của cơ quan thuế trong quá trình tham vấn trước khi tiến hành kiểm tra theo quy định tại Điều 21 Nghị định này. Thời hạn cung cấp Hồ sơ xác định giá giao dịch liên kết không quá 30 ngày làm việc kể từ khi nhận được văn bản yêu cầu của cơ quan thuế. Trường hợp người nộp thuế có lý do chính đáng thì thời hạn cung cấp Hồ sơ xác định giá giao dịch liên kết được gia hạn 01 lần không quá 15 ngày làm việc, kể từ ngày hết hạn.
[5] Công ty tư vấn, kiểm toán độc lập hoặc tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế) là đại diện cho người nộp thuế lập Hồ sơ xác định giá giao dịch liên kết có trách nhiệm tuân thủ pháp luật quản lý thuế đối với doanh nghiệp có quan hệ liên kết quy định tại Nghị định này và chịu trách nhiệm trước pháp luật theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];