Mẫu số 24 ĐKT là Văn bản đề nghị chấm dứt hiệu lực mã số thuế áp dụng từ ngày 01/7/2026 được quy định tại Phụ lục II Thông tư 90/2026/TT-BTC. Tải file word sau đây.
Nội dung Công văn 8283/CT-NVT năm 2026 về việc hướng dẫn thủ tục chấm dứt hiệu lực mã số thuế dưới đây.
Mẫu 17 TB ĐKT Thông tư 90 2026 TT BTC là Mẫu Thông báo về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế áp dụng từ ngày 01/7/2026.
Mẫu 35/TB-ĐKT là Mẫu Thông báo về việc chấm dứt hiệu lực mã số thuế theo đơn vị chủ quản được quy định tại Phụ lục II Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Mẫu đề nghị khôi phục mã số thuế doanh nghiệp 2026 được thực hiện theo Mẫu số 25/ĐKT quy định tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Mẫu số 14 MST là Mẫu thông báo mã số thuế cá nhân được quy định tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026. Tải file word tại bài viết sau.
Mẫu Thông báo về việc người nộp thuế chấm dứt hiệu lực mã số thuế từ 01/7/2026 được thực hiện theo Mẫu số 18/TB-ĐKT quy định tại Phụ lục II theo Thông tư 90/2026/TT-BTC.
Bài viết sau đây hướng dẫn xử lý hồ sơ chấm dứt hiệu lực mã số thuế khi số định danh cá nhân bị hủy từ ngày 01/7/2026 được thực hiện theo khoản 4 Điều 29 Thông tư 90/2026/TT-BTC.
Hồ sơ chấm dứt hiệu lực mã số thuế khi số định danh cá nhân bị hủy từ ngày 01/7/2026 được thực hiện theo quy định tại khoản 7 Điều 27 Thông tư 90/2026/TT-BTC.
Các nghĩa vụ hộ kinh doanh phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế được quy định tại Điều 28 Thông tư 90/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Mẫu chấm dứt hiệu lực mã số thuế cá nhân kinh doanh từ 01/7/2026 được thực hiện theo Mẫu số 24 ĐKT tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC.
Thời hạn đăng ký mã số thuế nhà thầu nước ngoài kê khai nộp thuế trực tiếp với cơ quan thuế từ 01/7/2026 được quy định tại tiết a.3 điểm a khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP.
Xuất hóa đơn bán hàng sai mã số thuế được điều chỉnh theo quy định tại điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
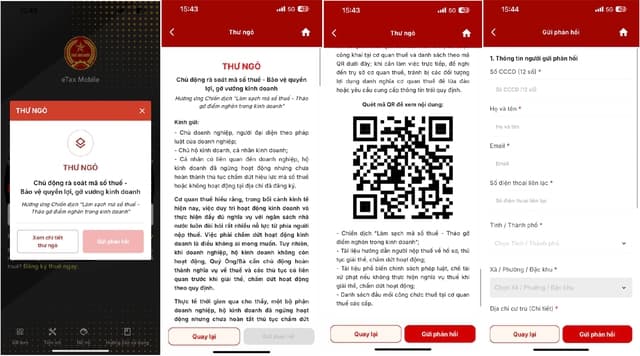
(Chinhphu.vn) - Để bảo vệ quyền lợi hợp pháp và kịp thời tháo gỡ khó khăn trong hoạt động sản xuất kinh doanh, Cục Thuế khuyến cáo người nộp thuế chủ động rà soát mã số thuế cá nhân thông qua Thư ngỏ ngay khi truy cập ứng dụng eTax Mobile.
Hóa đơn điện tử ủy nhiệm có phải ghi tên, địa chỉ, mã số thuế cả bên ủy nhiệm và bên nhận ủy nhiệm theo điểm 3 Phụ lục Nội dung hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP.
Doanh nghiệp chấm dứt mã số thuế có phải nộp lệ phí môn bài không theo Công văn 6938/CT-QLNT? Cục thuế giải đáp như sau:
Từ ngày 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 cùng các văn bản quy định chi tiết, hướng dẫn thi hành có hiệu lực, tiếp tục đẩy mạnh quản lý thuế trên nền tảng số, tăng cường kết nối, chia sẻ và khai thác dữ liệu, đồng thời tạo thuận lợi để người nộp thuế thực hiện các thủ tục thuế bằng phương thức điện tử.
Hóa đơn bán đấu giá tài sản phải thể hiện các nội dung quy định tại điểm 3 Phụ lục Nội dung hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP.
Dưới đây là nội dung Công văn 6736/CT-NVT tập trung nguồn lực triển khai Chiến dịch Làm sạch Mã số thuế Tháo gỡ điểm nghẽn trong kinh doanh:
Tại tài liệu ban hành kèm theo Công văn 6436/CT-PC, Cục Thuế lưu ý về nội dung người nộp thuế cần làm sau khi được cấp mã số thuế như sau: