Dưới đây là nội dung về Công văn 24092/CHQ-NVTHQ 2026 hướng dẫn về việc hoàn thuế nhập khẩu tại chỗ.
Hồ sơ hoàn thuế GTGT đối với xuất khẩu được quy định tại điểm a khoản 1 Điều 46 Thông tư 89/2026/TT-BTC.
Dự án đầu tư thuộc diện hoàn thuế GTGT thì nộp hồ sơ khai thuế GTGT theo quy định tại khoản 2 Điều 19 Thông tư 89/2026/TT-BTC.
Hướng dẫn hoàn thuế GTGT đối với dự án đầu tư theo Công văn 7019/CT-QLNT của Cục thuế như sau:
Hướng dẫn hạch toán hoàn thuế nhập khẩu đã nộp ở khâu nhập khẩu được quy định tại Phần B Phụ lục II Thông tư 99/2025/TT-BTC.
Mẫu 01-4/HT Bảng kê chứng từ hoàn thuế GTGT cho người nước ngoài xuất cảnh được quy định tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu thì có được xét hoàn thuế theo hướng dẫn tại Công văn 7018/CT-QLNT năm 2026.
Mẫu Văn bản đề nghị hủy hồ sơ đề nghị hoàn thuế từ 01/7/2026 được thực hiện theo Mẫu 01/ĐNHUY quy định tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
Mẫu Phụ lục thông tin đề nghị hoàn thuế bảo vệ môi trường 2026 là Mẫu 01-3/TBVMT quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Công văn 23244/CHQ-NVTHQ về hoàn thuế GTGT hàng hóa xuất trả chủ hàng nước ngoài
Công văn 7018/CT-QLNT hoàn thuế GTGT đối với hàng hóa dịch vụ xuất khẩu chi tiết như sau:
Nội dung về hoàn thuế nhập khẩu đổi với hàng hóa xuất nhập khẩu tại chỗ được Cục Hải quan nêu rõ tại Công văn 22053/CHQ-NVTHQ năm 2026 cụ thể như sau:
Công văn 7020/CT-QLNT năm 2026 về hoàn thuế GTGT đối với dự án có công trình xây dựng. Trong đó có hướng dẫn hồ sơ hoàn thuế GTGT đối với dự án có công trình xây dựng.
Nội dung về hoàn thuế đối với hàng hóa nhập khẩu được Cục Hải quan nêu rõ tại Công văn 22928/CHQ-NVTHQ năm 2026 cụ thể như sau:
Dưới đây là chi tiết nội dung hóa đơn GTGT kiêm tờ khai hoàn thuế đối với doanh nghiệp bán hàng hoàn thuế GTGT lập khi bán hàng hóa:
Cơ sở kinh doanh giải thể phá sản được hoàn thuế GTGT theo quy định tại khoản 4 Điều 15 Luật Thuế giá trị gia tăng 2024.
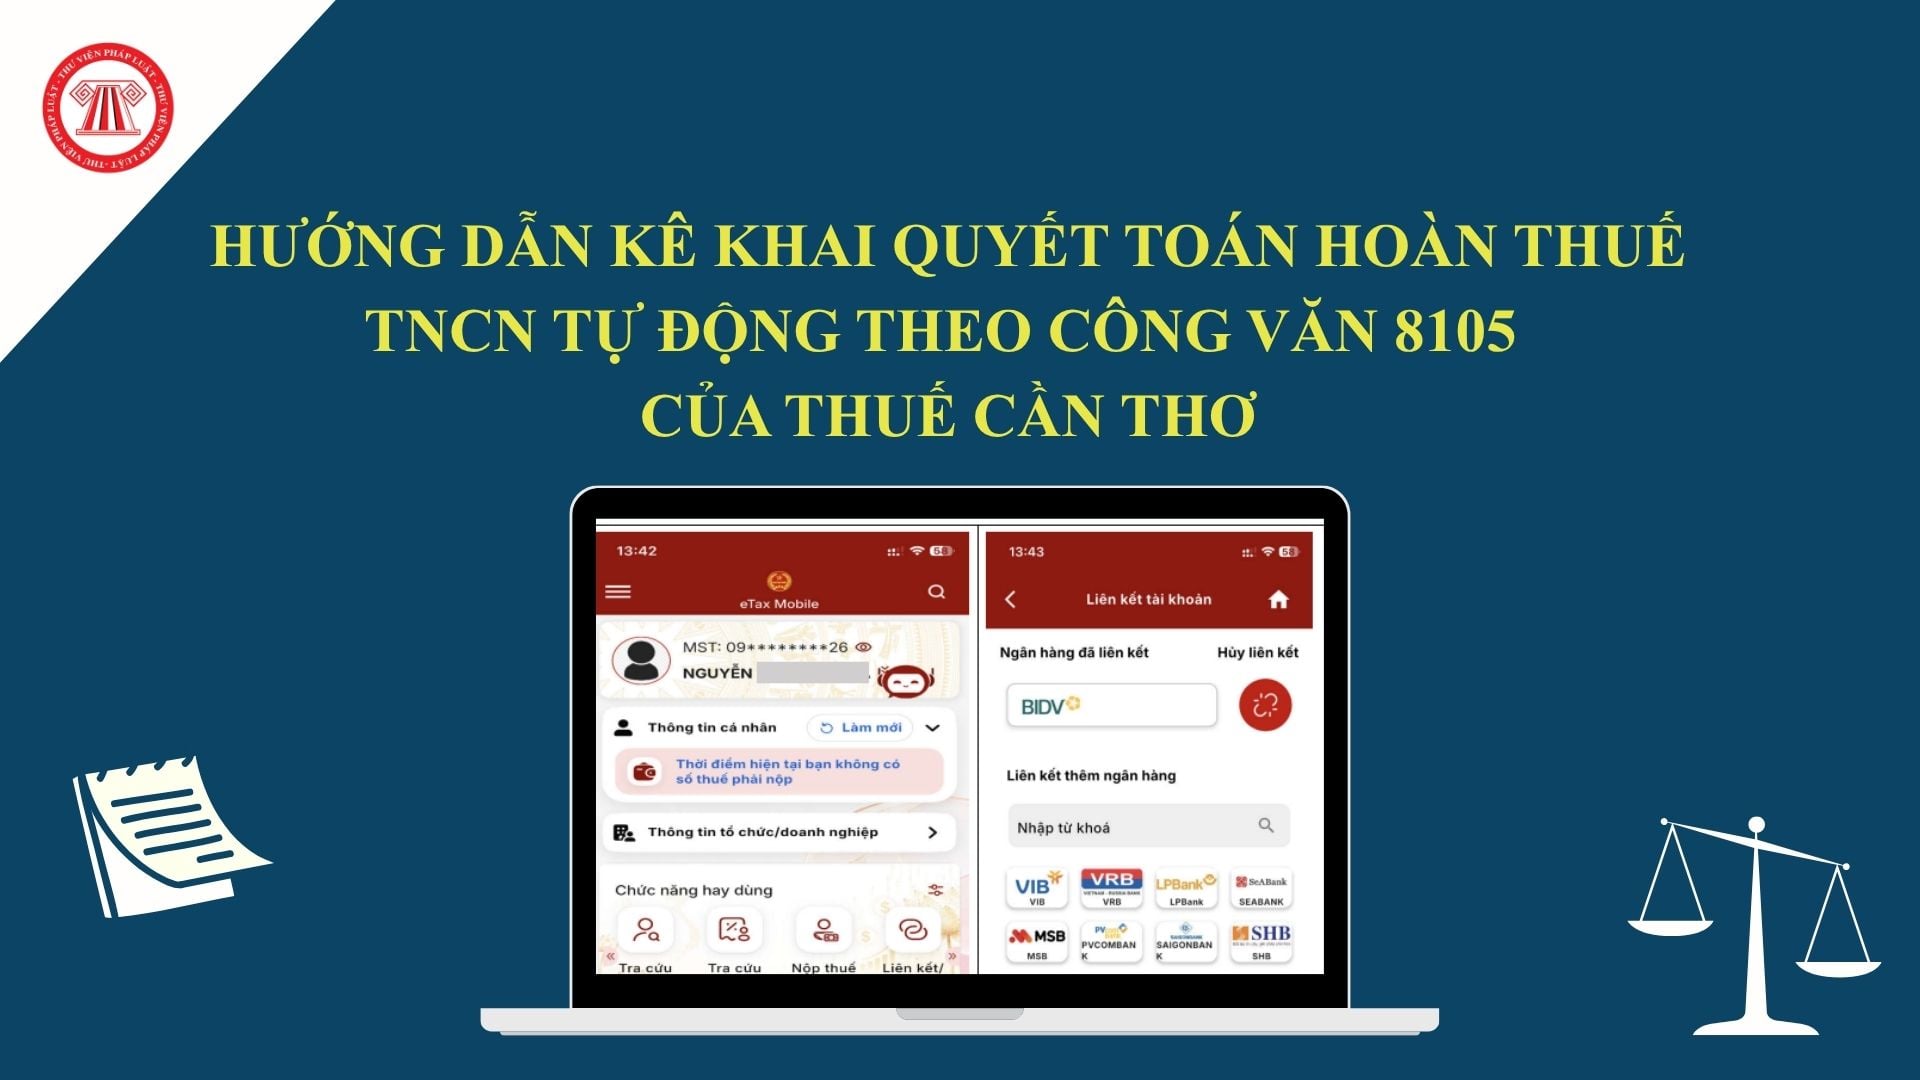
Hướng dẫn kê khai quyết toán hoàn thuế TNCN tự động theo Công văn 8105 của Thuế Cần Thơ như sau:
Nội dung về giải quyết hoàn thuế GTGT đối với dự án đầu tư được Cục Thuế nêu rõ tại Công văn 7020/CT-QLNT năm 2026 cụ thể như sau:
Bài viết sau cung cấp quy định về việc kiểm tra sau hoàn thuế đối với người nộp thuế được thực hiện theo Điều 53 Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Cách xác định số thuế được hoàn được hướng dẫn theo quy định tại khoản 1 Điều 49 Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết quy định sau đây.