Mẫu 03/BĐS-TNCN quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC là Mẫu tờ khai thuế TNCN áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản, nhận thừa kế và nhận quà tậng là bất động sản.
Dưới đây là tổng hợp Công văn hướng dẫn xuất hóa đơn quà tặng khách hàng theo Nghị định 254/2026/NĐ-CP:
Theo Nghị định 253/2026/NĐ-CP và Luật Thuế thu nhập cá nhân 2025, Tặng bánh trung thu cho nhân viên 2026 tùy từng trường hợp sẽ không phải đóng thuế TNCN.
Hướng dẫn xuất hóa đơn đối với hàng hóa tặng khách hàng theo Công văn 6154/CTH-QLDN1 năm 2026, cụ thể như sau:
Khi bán hàng hóa, dịch vụ người bán bắt buộc phải xuất hóa đơn biếu tặng và ghi đầy đủ nội dung theo quy định tại điều 10 Nghị định 254/2026/NĐ-CP.
Hồ sơ miễn thuế xuất khẩu, thuế nhập khẩu đối với quà biếu, quà tặng được quy định tại Điều 16 Thông tư 86/2026/TT-BTC.
Theo khoản 3 Điều 22 Thông tư 89/2026/TT-BTC quy định khai thuế TNCN đối với thu nhập từ chuyển nhượng bất động sản, nhận thừa kế, quà tặng là bất động sản.

Xuất hoá đơn quà tặng mới nhất 2026 mà khách hàng yêu cầu lập hóa đơn theo từng giao dịch thì người bán phải làm gì theo quy định mới nhất tại Nghị định 254/2026/NĐ-CP?
Bài viết sau cung cấp căn cứ tính thuế TNCN đối với thu nhập từ nhận thừa kế, quà tặng được quy định tại Điều 61 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Việc khai thuế thu nhập cá nhân đối với thu nhập từ nhận thừa kế, quà tặng được hướng dẫn tại Điều 22 Thông tư 89/2026/TT-BTC
Có phát sinh tặng hàng hóa cho khách hàng thì phải lập hóa đơn. Giá tính thuế là giá bán hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh việc tặng quà. Trường hợp đối với hàng hóa, dịch vụ dùng để khuyến mại thì giá tính thuế giá trị gia tăng được xác định bằng không (0).
Thu nhập từ nhận thừa kế, quà tặng được quy định tại Điều 15 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết quy định hướng dẫn sau đây.
Theo Điều 18 Nghị định 253/2026/NĐ-CP quy định Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản được miễn thuế TNCN trong đó có chia bất động sản do ly hôn.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 04/TKQT-TNCN Tờ khai thuế thu nhập cá nhân đối với thừa kế, quà tặng từ 1/7/2026.
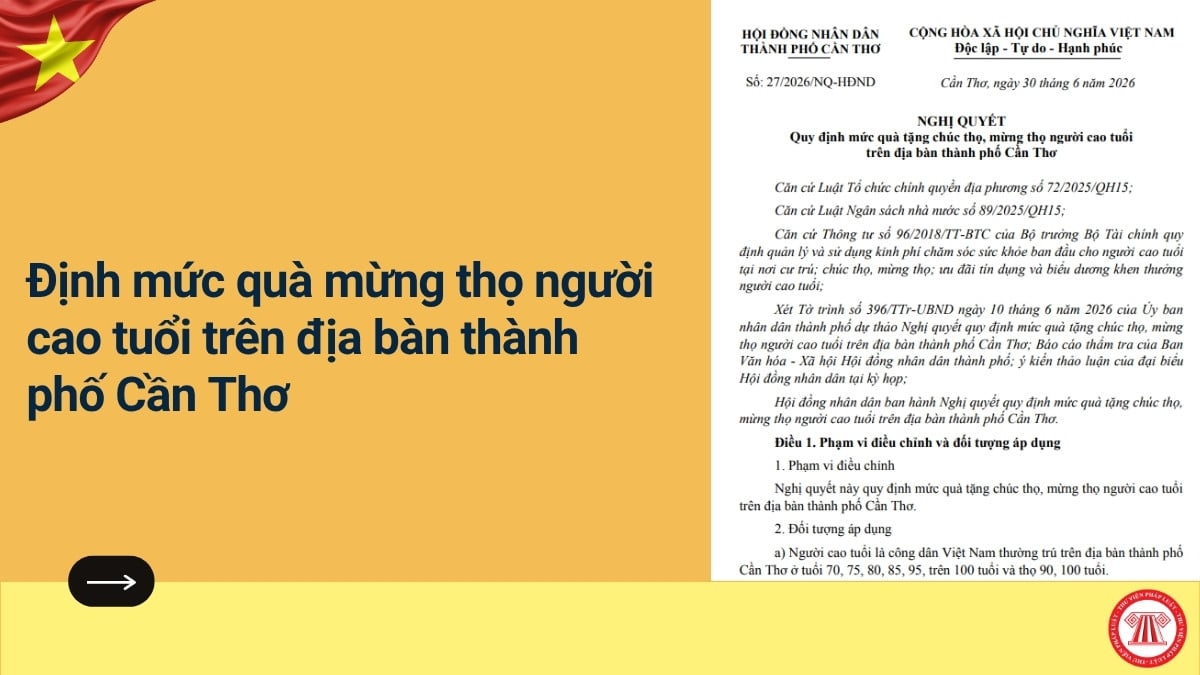
Ngày 30/6/2026, UBND TP Cần Thơ đã có Nghị quyết 27/2026/NQ-HĐND quy định mức quà tặng chúc thọ, mừng thọ người cao tuổi trên địa bàn thành phố Cần Thơ, thông tin chi tiết dưới đây.
Theo Điều 3 Luật Thuế thu nhập cá nhân 2025 và theo Điều 15 Nghị định 253/2026/NĐ-CP có quy định về thu nhập chịu thuế TNCN.
Hướng dẫn khai thuế TNCN đối với thu nhập từ thừa kế quà tặng là bất động sản được quy định cụ thể tại khoản 3 Điều 22 Thông tư 89/2026/TT-BTC.
Thông tin chi tiết Hà Nội, mức quà tặng Lễ Quốc khánh 2/9/2026 cao nhất 27 triệu đồng tặng cho ai theo Kế hoạch 283/KH-UBND năm 2026 dưới bài viết sau.
Lễ Quốc khánh 2/9/2026 mức quà tặng cho Gia đình là người có công tiêu biểu ở TP Hà Nội chi tiết theo Kế hoạch số 283/KH-UBND năm 2026. Xem dưới bài viết sau.
Thu nhập tính thuế TNCN khi có thu nhập từ thừa kế, quà tặng là nhà đất bất động sản được xác định theo Điều 61 Nghị định 253/2026/NĐ-CP.