Hướng dẫn về hồ sơ chứng minh khi xuất hóa đơn hàng hóa dịch vụ khuyến mại được hướng dẫn tại Công văn 6341/TNI-QLDN2 năm 2026.
Black Friday 2026 là ngày nào? Từ 01/7/2025, doanh nghiệp có được khuyến mại giảm giá quá 50% không? Tìm hiểu mức giảm giá tối đa và các trường hợp được giảm 100% theo Thông tư 39/2025/TT-BCT.
Thương nhân thực hiện chương trình khuyến mại mang tính may rủi phải trích 50% giá trị giải thưởng đã công bố vào ngân sách nhà nước trong trường hợp không có người trúng thưởng.
Xem chi tiết quy định về đăng ký thực hiện Chương trình khuyến mại mang tính may rủi theo quy định hiện hành.
Giá tính thuế GTGT đối với hàng hóa khuyến mại không đúng quy định về thương mại được xác định theo Công văn 3520/VLO-QLDN1 năm 2026.
Thuế GTGT đầu vào của hàng hóa tự sản xuất để khuyến mại được khấu trừ thuế GTGT được hướng dẫn cụ thể tại Công văn 3520/VLO-QLDN1 năm 2026.
Hướng dẫn kê khai thuế GTGT đầu ra khi Công ty thực hiện khuyến mại được quy định tại Công văn 3520/VLO-QLDN1 năm 2026.
Dưới đây là nội dung Công văn 3520/VLO-QLDN1 hướng dẫn lập hóa đơn đối với hàng hóa chiết khấu, khuyến mại.
Xuất hóa đơn hàng khuyến mại sai thời điểm sẽ bị xử phạt tiền theo quy định tại Nghị định 125/2020/NĐ-CP được sửa đổi bởi Nghị định 310/2025/NĐ-CP.
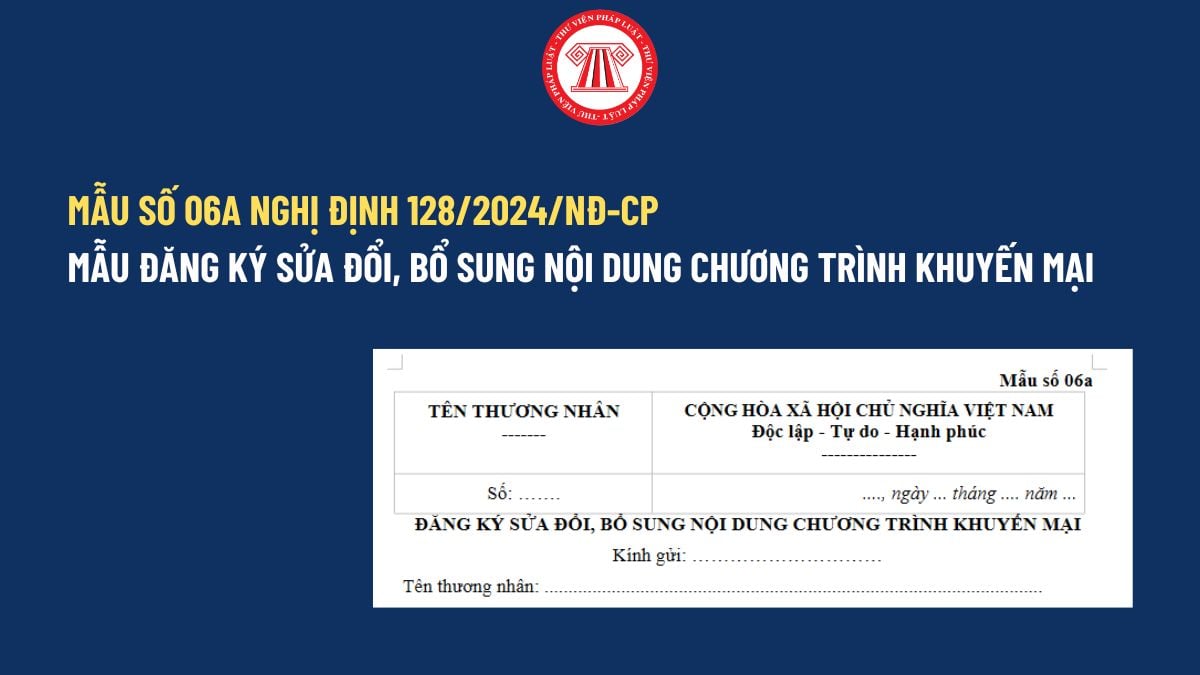
Mẫu số 06a Đăng ký sửa đổi bổ sung nội dung chương trình khuyến mại 2026 theo Nghị định 128/2024/NĐ-CP dưới đây.
Thương nhân thực hiện thủ tục hành chính thông báo hoạt động khuyến mại đến tất cả các Sở Công thương nơi tổ chức khuyến mại.
Bán mỹ phẩm có kèm theo phiếu mua hàng giảm giá cho lần mua tiếp theo trong vòng 3 tháng có phải là hình thức khuyến mại theo quy định pháp luật? Bán hàng có kèm theo phiếu mua hàng trong hoạt động khuyến mại được quy định thế nào?
Giá tính thuế GTGT đối với hàng cho biếu tặng 2026 được quy định tại Điều 6 Nghị định 181/2025/NĐ-CP.
Nội dung hướng dẫn xuất hóa đơn GTGT và chi phí được trừ khi tính thuế TNDN đối với hàng hóa sản phẩm khuyến mại, biếu tặng được Thuế tỉnh Cần Thơ đã nêu rõ tại Công văn 7326/CTH-QLDN4 năm 2026 như sau:
Hướng dẫn hạch toán hàng khuyến mại không thu tiền theo Thông tư 99 được quy định cụ thể tại Phần B Phụ lục II Thông tư 99/2025/TT-BTC quy định tài khoản 156 - Hàng hóa.
Xuất hóa đơn hàng khuyến mại, cho, biếu, tặng từ 01/7/2026 thì doanh nghiệp phải lưu giữ giấy tờ theo Mục 5 Phụ lục Nội dung của hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP.
Có thể tham khảo và tải về Mẫu Danh sách hàng hóa dịch vụ khuyến mại trong tháng/quý 2026 trong bài viết dưới đây.
Giá tính thuế là giá bán hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh việc tặng quà. Trường hợp đối với hàng hóa, dịch vụ dùng để khuyến mại thì giá tính thuế giá trị gia tăng được xác định bằng không (0).
Căn cứ tại khoản 1, 2 Điều 19 Nghị định 81/2018/NĐ-CP thì Đăng ký chương trình khuyến mại với Sở Công Thương 2026 đối với chương trình khuyến mại mang tính may rủi thực hiện trên địa bàn một (01) tỉnh, thành phố trực thuộc trung ương.
Thuế giá trị gia tăng đầu vào của hàng hóa (kể cả hàng hóa mua ngoài hoặc hàng hóa do cơ sở kinh doanh tự sản xuất) mà cơ sở kinh doanh sử dụng để khuyến mại thì được khấu trừ.