Hướng dẫn cá nhân kinh doanh lập hóa đơn điện tử có mã của cơ quan thuế được quy định tại khoản 1 Điều 12 Nghị định 254/2026/NĐ-CP.
Mẫu Thông báo về việc sử dụng hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh là Mẫu 01/TB-SDPS
Cách lập hóa đơn điện tử có mã của cơ quan thuế đối với hộ kinh doanh từ 01/7/2026 được quy định hướng dẫn tại khoản 1 Điều 12 Nghị định 254/2026/NĐ-CP.
Chi tiết nội dung Hướng dẫn chuyển đổi hóa đơn điện tử không có mã của cơ quan thuế sang hóa đơn điện tử có mã khi người nộp thuế có nhu cầu chuyển đổi theo Thông tư 91/226/TT-BTC:
Cách xử lý hóa đơn điện tử đã được cấp mã của cơ quan thuế đã lập sai từ 01/7/2026 được quy định tại Điều 10 Thông tư 91/2026/TT-BTC.
Từ 1/7/2026 hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh được cấp cho doanh nghiệp tạm ngừng hoạt động kinh doanh theo Nghị định 254/2026/NĐ-CP. Chi tiết như sau.
Trình tự, thủ tục cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh được quy định tại Điều 15 Thông tư 91/2026/TT-BTC, cụ thể như sau:
Định dạng hóa đơn điện tử từ ngày 1/7/2026 gồm hai thành phần: thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử và thành phần chứa dữ liệu chữ ký số. Đối với hóa đơn điện tử có mã của cơ quan thuế thì có thêm thành phần chứa dữ liệu liên quan đến mã cơ quan thuế.
Quy định hóa đơn điện tử có mã của cơ quan thuế là gì theo Nghị định 254/2026/NĐ-CP được giải thích chi tiết dưới bài viết.
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC Quy định một số điều của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP, trong đó có quy định mẫu đơn đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế.
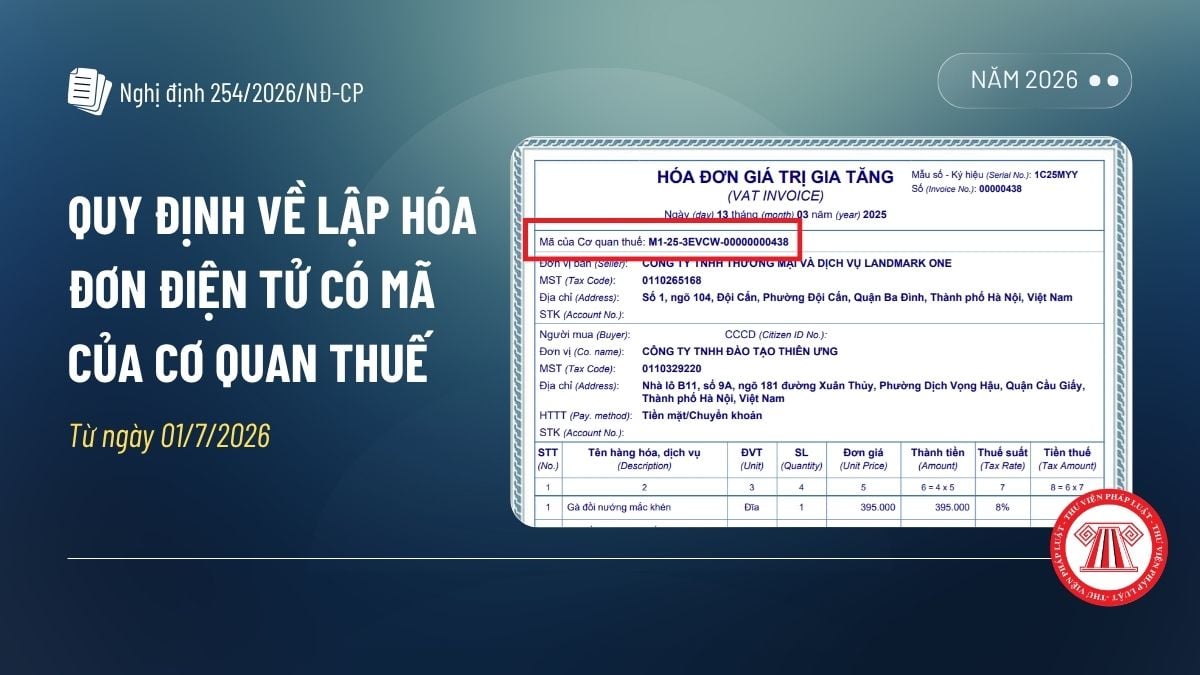
Quy định về lập hóa đơn điện tử có mã của cơ quan thuế từ 1/7/2026 theo Điều 12 Nghị định 254/2026/NĐ-CP.
Tham khảo Phân biệt Hóa đơn điện tử có mã và không có mã của cơ quan thuế mới nhất 2026 trong bài viết dưới đây.
Theo khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP quy định đối tượng cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh.
Quy định mới về lập hóa đơn điện tử có mã của cơ quan thuế và hóa đơn điện tử không có mã của cơ quan thuế từ 01/7/2026 được quy định tại các Điều 12, 13 Nghị định 254/2026/NĐ-CP.
Theo Nghị định 68/2026/NĐ-CP, hộ kinh doanh dưới 1 tỷ không bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hướng dẫn hộ kinh doanh mở trong 6 tháng đầu năm 2026 khai thuế, nộp thuế GTGT, thuế TNCN? Cụ thể thế nào? Khi nào hộ kinh doanh mở trong 6 tháng đầu năm 2026 phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền?
Hộ kinh doanh dưới 500 triệu có bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế hay không? Thời điểm hộ kinh doanh phải xuất hóa đơn là khi nào? Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh là bao lâu?
Người nộp thuế đang dùng hóa đơn điện tử không có mã bắt buộc phải chuyển đổi sang hóa đơn điện tử có mã khi nào? Những nội dung nào phải thể hiện trên hóa đơn theo Nghị định 123? Sau khi nhận được hóa đơn điện tử có mã của cơ quan thuế, người bán phải thực hiện hành động gì đối với người mua?
Cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh: Ai được cấp và phải kê khai? Nộp thuế như thế nào? Xử lý sự cố đối với hóa đơn điện tử có mã của cơ quan thuế 2026 theo Nghị định 70 thế nào?
Khi được cấp hóa đơn điện tử có mã của CQT theo từng lần phát sinh, người nộp thuế phải nộp những loại thế nào? Quy định hóa đơn điện tử theo Luật Quản lý thuế 2025 ra sao? Hộ kinh doanh có phải ngừng sử dụng hóa đơn điện tử nếu chuyển đổi phương pháp từ kê khai sang nộp thuế theo từng lần phát sinh không?