Doanh nghiệp nhỏ và siêu nhỏ được cấp Giấy chứng nhận doanh nghiệp khoa học và công nghệ khi đáp ứng đầy đủ các điều kiện quy định tại khoản 1, khoản 4 Điều 49 Nghị định 268/2025/NĐ-CP.
Nội dung dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đang được Bộ Tài chính lấy ý kiến xây dựng chi tiết như sau:
(Chinhphu.vn) - Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa. Việc này thể hiện tư duy chính sách chuyển từ "hỗ trợ doanh nghiệp" là chính sang "kiến tạo điều kiện thuận lợi để doanh nghiệp phát triển".
Hướng dẫn cách áp dụng chính sách MIỄN THUẾ TNDN 3 NĂM cho doanh nghiệp nhỏ và vừa mới thành lập theo Công văn 3896/CT-CS?
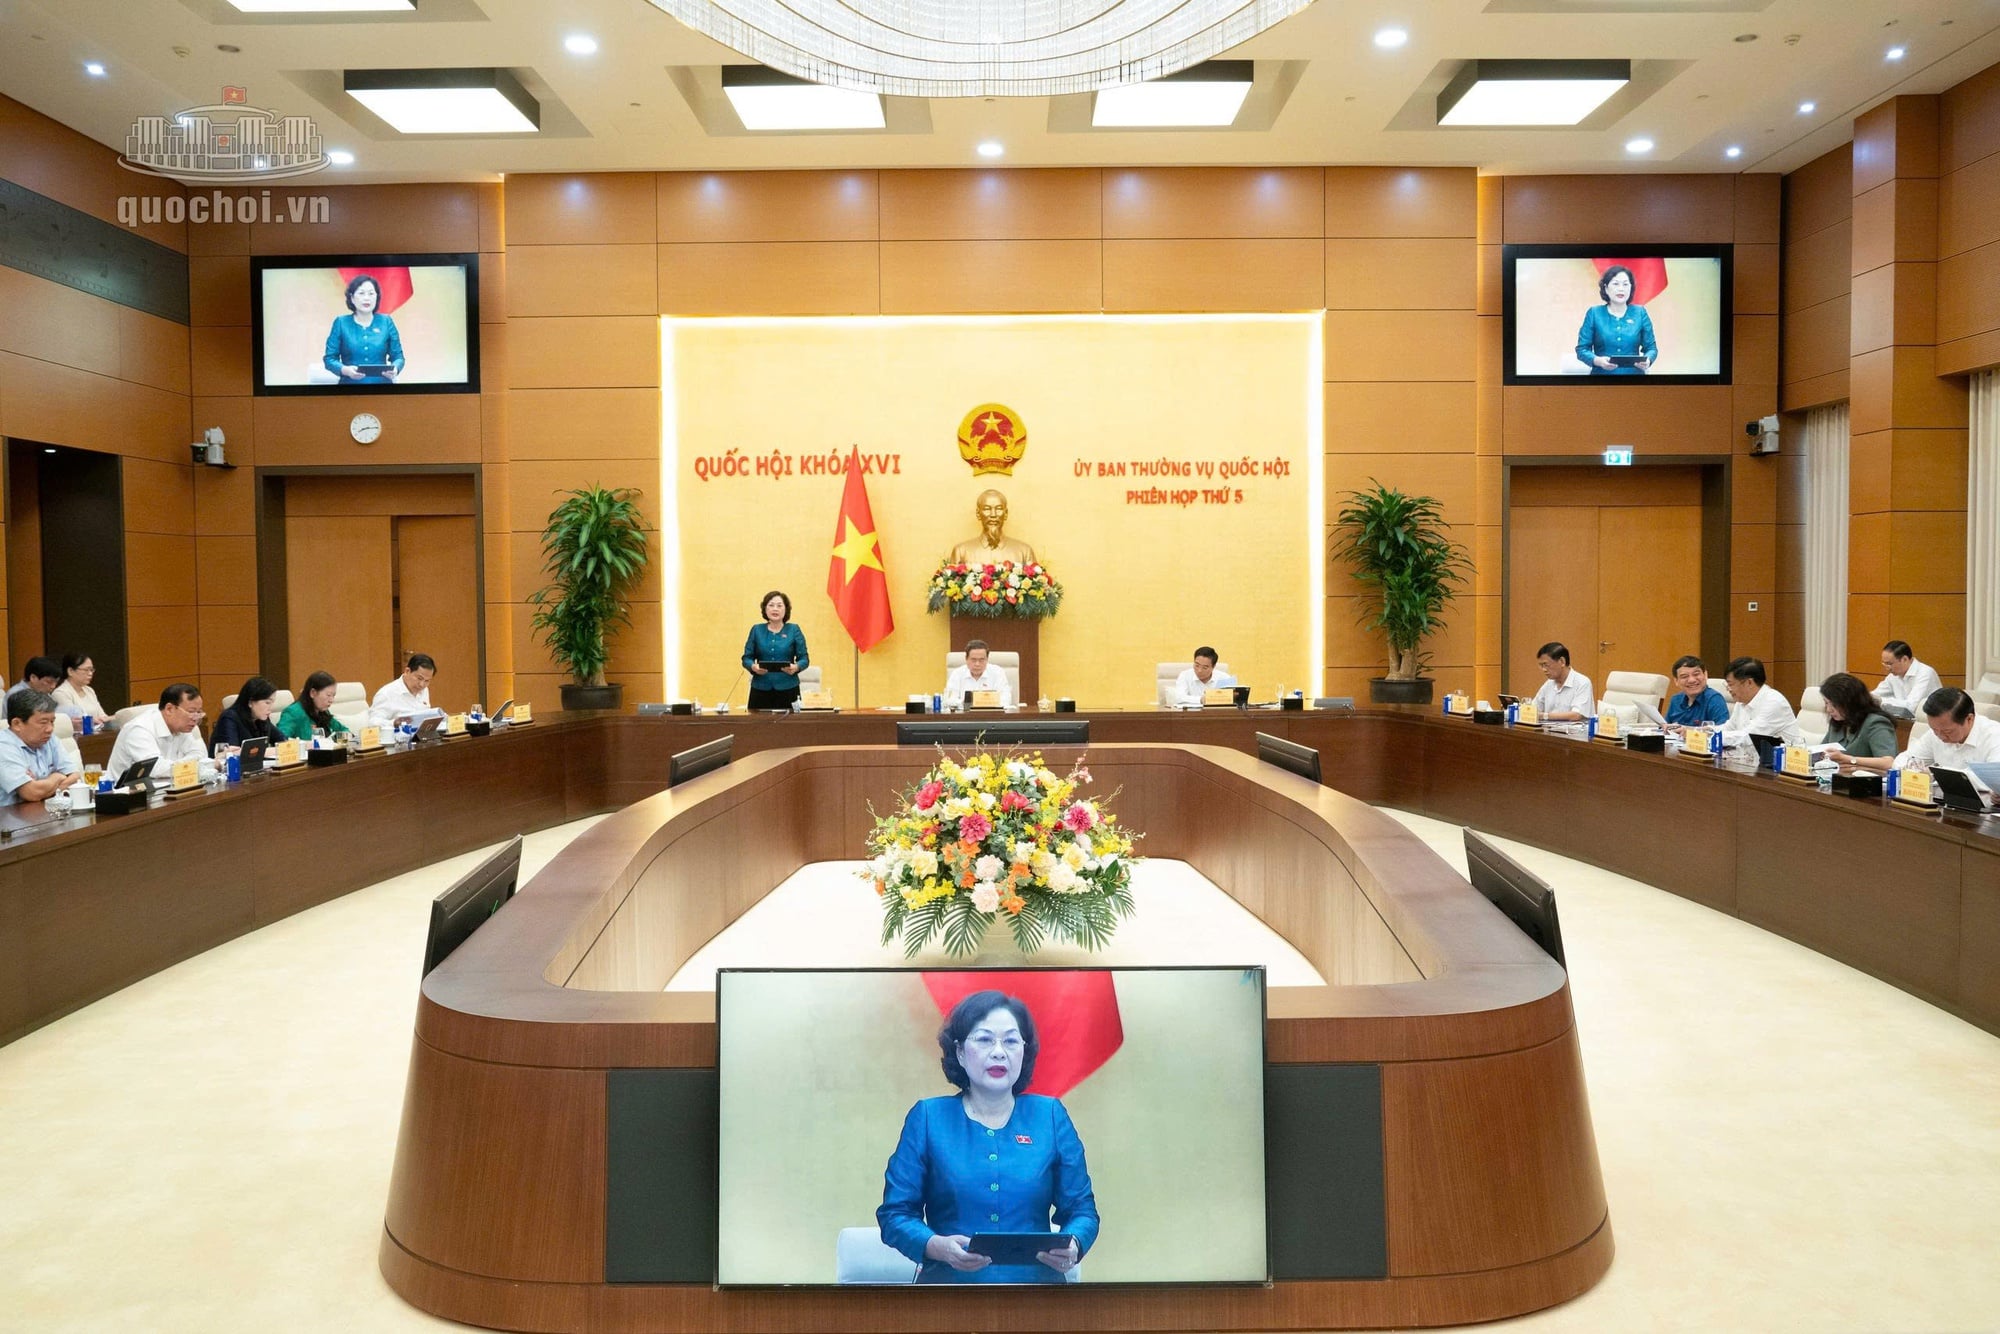
Ngày 11/6/2026, Bộ Tài chính đã có bảng tổng hợp ý kiến, tiếp thu, giải trình ý kiến góp ý của hồ sơ dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi).
Ngày 11/6/2026, Bộ Tài chính đã có bảng tổng hợp ý kiến, tiếp thu, giải trình ý kiến góp ý của hồ sơ dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi). Tại bản tổng hợp ý kiến, tiếp thu, giải trình Bộ tài chính từ chối đề xuất kéo dài thời gian miễn thuế cho doanh nghiệp nhỏ và vừa mới thành lập.
Xác định tổng nguồn vốn của doanh nghiệp nhỏ và vừa được quy định cụ thể tại Điều 8 Nghị định 80/2021/NĐ-CP. Xem chi tiết quy định tại bài viết sau đây.
Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa có hiệu lực ngày 1/1/2017 vẫn đang còn hiệu lực và chưa bị thay thế.
Ngày 21/5/2026, Bộ Tài chính bắt đầu tiến hành xin ý kiến về hồ sơ dự án Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi).
Mẫu Biên bản kiểm nghiệm sản phẩm hàng hóa 2026 dành cho doanh nghiệp nhỏ và vừa và hướng dẫn lập chi tiết được quy định tại Phụ lục ban hành kèm Thông tư 133/2016/TT-BTC.
Mẫu Bảng kê mua hàng mới nhất 2026 dành cho doanh nghiệp nhỏ và vừa và hướng dẫn lập được quy định tại Thông tư 133/2016/TT-BTC.
Mẫu sổ chi phí đầu tư xây dựng mới nhất 2026 dành cho doanh nghiệp nhỏ và vừa là Mẫu số S24-DNN tại Phụ lục ban hành kèm Thông tư 133/2016/TT-BTC.
Ngày 2/2/2026, Trung tâm phục vụ hành chính công Thành phố Hà Nội đã ban hành Quyết định 147/QĐ-TTPVHCC năm 2026 về quy trình điện tử giải quyết thủ tục hành chính hỗ trợ doanh nghiệp nhỏ và vừa.
Doanh nghiệp nhỏ và vừa trong lĩnh vực trí tuệ nhân tạo được hưởng nhiều chính sách ưu tiên và hỗ trợ nhằm tạo điều kiện thuận lợi cho quá trình phát triển, nâng cao năng lực và mở rộng thị trường.
Mẫu sổ chi phí sản xuất kinh doanh 2026 dùng cho các TK 154, 631, 642, 242, 335, 632 của doanh nghiệp nhỏ và vừa là Mẫu số S17-DNN được ban hành kèm Thông tư 133/2016/TT-BTC.
(Chinhphu.vn) - Đại diện cơ quan thuế thông tin nội dung liên quan đến chậm nộp tờ khai thuế tại Hội nghị đối thoại với các doanh nghiệp nhỏ và vừa trên địa bàn TP Hà Nội năm 2026.
Sáng ngày 20/4/2026, Ủy ban Thường vụ Quốc hội đã họp cho ý kiến về dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt. Đề xuất nâng ngưỡng doanh thu chịu thuế với HKD dưới đây.
Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu sẽ được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Vậy có trường hợp nào không được miễn thuế không?
Tiêu chí miễn thuế thu nhập doanh nghiệp 3 năm theo Nghị quyết 198 là gì? Quy định chi tiết về miễn thuế thu nhập doanh nghiệp 3 năm? Doanh nghiệp nhỏ và vừa nào không được miễn thuế thu nhập doanh nghiệp 3 năm?
Doanh nghiệp vừa và nhỏ được lựa chọn áp dụng Thông tư 99/2025/TT-BTC hay không? Điều kiện là gì? Miễn thuế TNDN 3 năm cho doanh nghiệp vừa và nhỏ đăng ký kinh doanh lần đầu đúng không? Tiêu chí xác định doanh nghiệp nhỏ và vừa quy định như thế nào?