Cục Thuế đã có Công văn 3897/CT-CS năm 2026 về chính sách thuế thu nhập doanh nghiệp theo Nghị định 20/2026/NĐ-CP. Trong đó có nội dung yêu cầu dừng thực hiện Công văn 2169 về miễn thuế TNDN 3 năm.
Trọn bộ hồ sơ giao khoán công việc được trừ thuế TNDN tại Nghị định 320: - Hợp đồng giao khoán; - Biên bản thanh lý hợp đồng,.....
Trong trường hợp doanh nghiệp thực hiện kê khai, nộp thuế GTGT theo phương pháp trực tiếp thì doanh thu để tính thuế TNDN sẽ bao gồm luôn cả thuế GTGT theo quy định.
Thu nhập chịu thuế TNDN 2026 được quy định tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025. Thu nhập từ hợp đồng BCC có phải chịu thuế TNDN, xem bài viết sau đây.
Ngày 06/5/2026, Thuế Thành Phố Đà Nẵng ban hành Công văn 2653/DAN-QLDN2 năm 2026 về thuế TNCN, thuế TNDN khi ký hợp đồng giao khoán với cá nhân không có ĐKKD 2026.
Mẫu sổ kế toán, phương pháp ghi sổ kế toán của doanh nghiệp siêu nhỏ nộp thuế GTGT, thuế TNDN theo tỷ lệ % trên doanh thu được quy định tại Điều 5 Thông tư 58/2026/TT-BTC.
Thuế thành phố Đồng Nai đã có Công văn 9449/DON-QLDN1 ngày 27/5/2026 về việc chi phí hủy TSCĐ khi tính thuế TNDN.
Chi phí tài trợ được trừ khi tính thuế TNDN 2026 nếu đáp ứng đủ điều kiện theo quy định pháp luật. Sau đây là TỔNG HỢP chi phí tài trợ được trừ khi tính thuế TNDN 2026 chi tiết.
Ngày 25/5/2026, Bộ Tài chính đã có Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
Ngày 25/5/2026, Thuế tỉnh Ninh Bình đã có Công văn 7061/NBI-QLDN2 năm 2026 Về Chính sách thuế TNDN đối với nhà thầu nước ngoài.
Ngày 25/5/2026, Bộ Tài chính đã có Thông tư 58/2026/TT-BTC hướng dẫn 04 mẫu sổ kế toán sử dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ và nộp thuế TNDN trên thu nhập tính thuế, từ ngày 1/7/2026
Thuế Thành phố Đà Nẵng đã có Công văn 2549/DAN-QLDN2 năm 2026 về việc trả lời chính sách thuế TNDN. Trong đó, có nội dung về chi phí công tác từ 5 triệu thanh toán bằng tiền mặt không được trừ thuế TNDN.
Xem định nghĩa khái niệm doanh nghiệp SME và chính sách ưu đãi đối với doanh nghiệp SME trong thuế thu nhập doanh nghiệp bên dưới.
Doanh nghiệp siêu nhỏ nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ không bắt buộc phải lập báo cáo tài chính để nộp cho cơ quan nhà nước có thẩm quyền.
Ngày 25/5/2026, Bộ Tài chính đã có Thông tư 58/2026/TT-BTC hướng dẫn 04 mẫu sổ kế toán sử dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo tỷ lệ % trên doanh thu và nộp thuế TNDN trên thu nhập tính thuế, từ ngày 1/7/2026
Dưới đây là File Văn bản hợp nhất Thuế TNCN, thuế TTĐB, thuế TNDN năm 2026
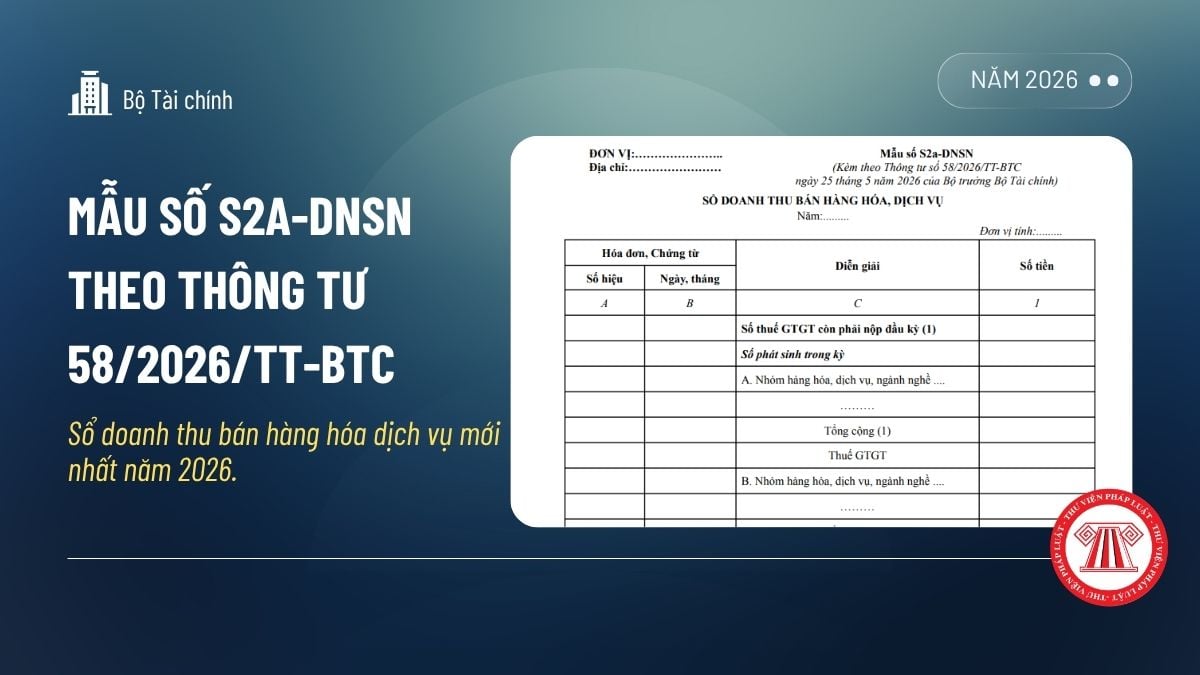
Mẫu số S2a-DNSN theo Thông tư 58/2026/TT-BTC mẫu sổ doanh thu bán hàng hóa dịch vụ mới nhất áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo tỷ lệ % trên doanh thu và nộp thuế TNDN trên thu nhập tính thuế.
Thời điểm xác định doanh thu tính thuế TNDN quy định tại Điều 5 Thông tư 20/2026/TT-BTC hướng dẫn một số trường hợp tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
Đến thời điểm hiện tại, chưa có dự thảo hay văn bản chính thức nào thay thế Luật Thuế thu nhập doanh nghiệp 2025, do đó, Luật Thuế thu nhập doanh nghiệp mới nhất 2026 vẫn đang được áp dụng là Luật Thuế thu nhập doanh nghiệp 2025.
Bộ Tài chính đã ban hành Quyết định 1184/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính mới ban hành trong lĩnh vực quản lý thuế. Trong đó quy định thủ tục khai thuế TNDN, thuế TNCN từ chuyển nhượng tài sản mã hóa mới nhất 2026 có hiệu lực từ 18/5/2026.