Dưới đây là quy định về các biện pháp cưỡng chế thi hành án đối với pháp nhân thương mại từ 01/7/2026 theo quy định tại Điều 17 Nghị định 251/2026/NĐ-CP.
Từ ngày 01/3/2026, Luật Trí tuệ nhân tạo 2025 đặt ra nghĩa vụ minh bạch đối với một số nội dung do AI tạo ra hoặc chỉnh sửa. Việc không gắn nhãn video, hình ảnh AI có thể bị xử lý thế nào? Bài viết phân tích nghĩa vụ thông báo, gắn nhãn, xử phạt hành chính và các trường hợp có thể bị truy cứu trách nhiệm hình sự theo pháp luật Việt Nam hiện hành
Công ty mẹ được đứng ra thực hiện trách nhiệm tái chế sản phẩm, bao bì thay cho công ty con nếu được ủy quyền hợp pháp theo pháp luật dân sự.
Theo Điều 18 Nghị định 253/2026/NĐ-CP quy định Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản được miễn thuế TNCN trong đó có chia bất động sản do ly hôn.
Sản phẩm, dịch vụ văn hóa số từ ngày 9/7/2026 bao gồm: Di sản văn hóa và tri thức văn hóa số; Nội dung và giải trí số; Nghệ thuật và sáng tạo số; Phân phối nội dung văn hóa số; Du lịch và trải nghiệm văn hóa số; Các sản phẩm, dịch vụ văn hóa số, nội dung số khác theo quy định của pháp luật.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 04/TKQT-TNCN Tờ khai thuế thu nhập cá nhân đối với thừa kế, quà tặng từ 1/7/2026.
Hồ sơ khai thuế cho thuê bất động sản đối với trường hợp tổ chức khai thuế thay, nộp thuế thay và đối với cá nhân trực tiếp khai thuế được hướng dẫn tại Thông tư 18/2026/TT-BTC
Cục Hải quan đã có Công văn 19365/CHQ-GSQL năm 2026 hướng dẫn vướng mắc về ghi nhãn R. Theo đó, nêu rõ hướng dẫn về việc ghi nhãn đối với hàng hóa nhập khẩu có ký hiệu ® trên hàng hóa, bao bì sản phẩm và nguồn dữ liệu tra cứu nhãn hiệu.
Lịch pháp lý doanh nghiệp tháng 8/2026 nộp báo cáo thuế, bảo hiểm cho nhân sự, kế toán cụ thể như sau:
Xử lý chấm dứt hiệu lực mã số thuế đối với doanh nghiệp, hợp tác xã phá sản được quy định tại khoản 5 Điều 15 Thông tư 90/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Thời hạn kê khai thuế cho thuê bất động sản được quy định tại Điều 8 Nghị định 68/2026/NĐ-CP
Dưới đây là toàn bộ danh mục địa bàn tại TP Hồ Chí Minh áp dụng bảng giá nhân công xây dựng mới năm 2026 theo Quyết định 4570/QĐ-UBND.
Từ 1/7/2026, Cơ quan thi hành án dân sự bao gồm cơ quan thi hành án dân sự tỉnh, thành phố; cơ quan thi hành án quân khu và tương đương
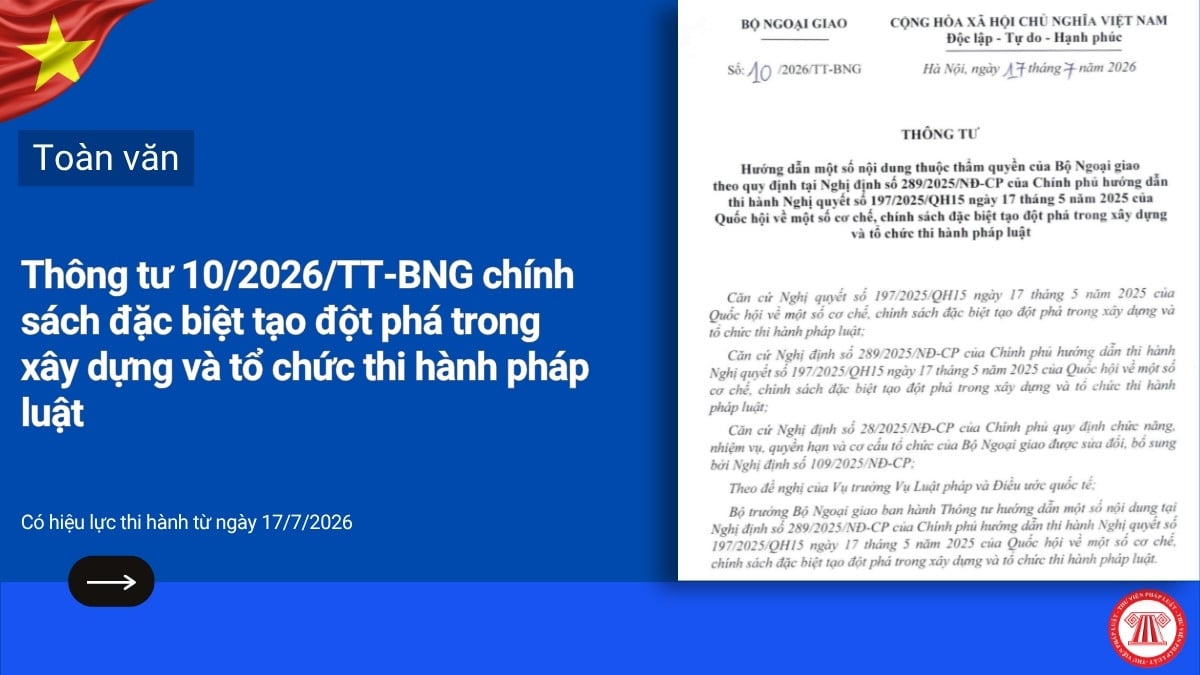
Ngày 17/7/2026, Bộ Ngoại giao đã ban hành Thông tư 10/2026/TT-BNG hướng dẫn một số nội dung thuộc thẩm quyền của Bộ Ngoại giao theo quy định tại Nghị định 289/2025/NĐ-CP của Chính phủ hướng dẫn thi hành Nghị quyết 197/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt tạo đột phá trong xây dựng và tổ chức thi hành pháp
Phương pháp kế toán các nghiệp vụ nhận ủy thác xuất nhập khẩu được quy định tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC
Hướng dẫn khai thuế TNCN đối với thu nhập từ thừa kế quà tặng là bất động sản được quy định cụ thể tại khoản 3 Điều 22 Thông tư 89/2026/TT-BTC.
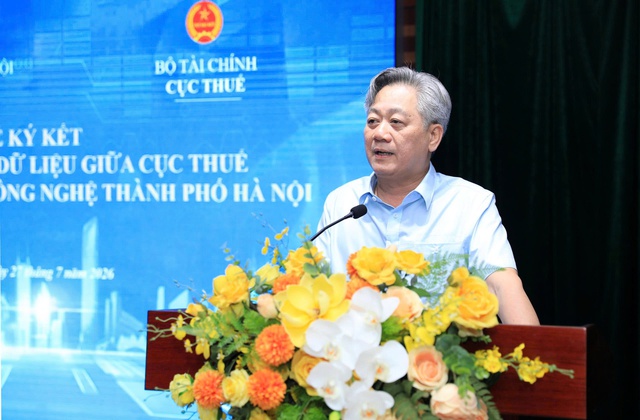
(Chinhphu.vn) - Trong nỗ lực hiện thực hóa mục tiêu xây dựng Thủ đô số hiện đại, minh bạch và lấy người dân làm trung tâm, chiều 27/07/2026, tại Hà Nội, Sở Khoa học và Công nghệ Hà Nội phối hợp với Cục Thuế đã tổ chức Hội nghị ký kết hợp tác, chia sẻ dữ liệu về trao đổi thông tin hộ kinh doanh, cá nhân kinh doanh để hỗ trợ kê khai thuế trên ứng
Ngày 31 tháng 7 năm 2026 là hạn cuối thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp đối với hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng đầu năm nếu có doanh thu thực tế từ 01 tỷ đồng trở xuống.
Dưới đây là "Điều kiện tiêu chuẩn CÔNG NHẬN LIỆT SĨ 2026 theo Nghị định 131/2021/NĐ-CP cập nhật mới nhất ra sao?".
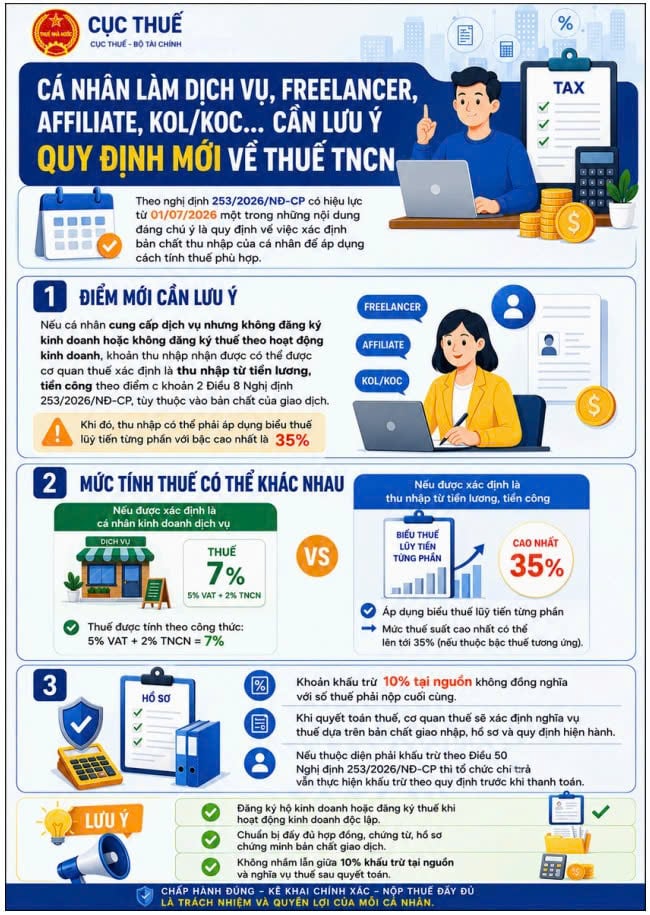
Từ ngày 01/7/2026, Nghị định số 253/2026/NĐ-CP có hiệu lực, bổ sung quy định về xác định bản chất thu nhập của cá nhân để áp dụng phương pháp tính thuế phù hợp. Đối với cá nhân làm dịch vụ, freelancer, affiliate, KOL/KOC và các hoạt động tương tự, việc đăng ký kinh doanh, đăng ký thuế và thực hiện đầy đủ nghĩa vụ kê khai sẽ là căn cứ quan trọng để