Từ ngày 01/7/2026, thời điểm lập chứng từ khấu trừ thuế TNCN đối với cá nhân không ký hợp đồng lao động được quy định tại khoản 3 Điều 24 Nghị định 254/2026/NĐ-CP.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 04/TKQT-TNCN Tờ khai thuế thu nhập cá nhân đối với thừa kế, quà tặng từ 1/7/2026.
Hồ sơ khai thuế cho thuê bất động sản đối với trường hợp tổ chức khai thuế thay, nộp thuế thay và đối với cá nhân trực tiếp khai thuế được hướng dẫn tại Thông tư 18/2026/TT-BTC
Theo khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định thu nhập từ tiền lương tiền công chịu thuế thu nhập cá nhân trong đó có quy định về phụ cấp đối với nhân viên y tế thôn có chịu thuế TNCN hay không.
Theo khoản 1 Điều 22 Thông tư 89/2026/TT-BTC quy định tổ chức, cá nhân trả thu nhập thực hiện khai thuế TNCN theo quý.
Dưới đây là quy định về Hồ sơ giảm thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh và cá nhân khác theo Thông tư 89/2026/TT-BTC.
Dưới đây là "MIỄN THUẾ TNCN đối với tiền lương của NGÀY KHÔNG NGHỈ PHÉP đúng không? NGÀY KHÔNG NGHỈ PHÉP là ngày gì?".
Căn cứ theo khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định phụ cấp khu vực có phải chịu thuế thu nhập cá nhân hay không.
Hướng dẫn Ủy quyền đăng ký hộ kinh doanh hay ủy quyền thực hiện thủ tục đăng ký hộ kinh doanh từ ngày 23/7/2026 được quy định tại Điều 93 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Điều 15 Nghị định 296/2026/NĐ-CP.
Mức phạt khi ép người lao động tăng ca từ 10/9/2026 mà không được sự đồng ý của người lao động bị phạt tiền từ 40.000.000 đồng đến 50.000.000 đồng đối với người sử dụng là động là tổ chức.
Từ ngày 01/7/2026, thời điểm lập chứng từ khấu trừ thuế TNCN đối với cá nhân ký hợp đồng lao động dưới 3 tháng được quy định tại Điều 24 Nghị định 254/2026/NĐ-CP.
Thời điểm lập chứng từ khấu trừ thuế TNCN đối với cá nhân ký hợp đồng lao động từ 3 tháng trở lên từ ngày 01/7/2026 được quy định tại khoản 3 Điều 24 Nghị định 254/2026/NĐ-CP.
Các quy định mới về căn cứ tính thuế TNCN đối với thu nhập của cá nhân không cư trú được quy định từ Điều 63 đến Điều 65 Nghị định 253/2026/NĐ-CP.
Thành phàn hồ sơ trình thẩm tra phê duyệt quyết toán vốn đầu tư đối với dự án chuẩn bị đầu tư từ ngày 01/7/2026 chi tiết dưới đây:
Theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP có quy định về Thời hạn nộp hồ sơ khai quyết toán thuế áp dụng từ 01/7/2026.
Căn cứ theo khoản 21 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về các thu nhập được miễn thuế TNCN trong đó có thu nhập của chủ doanh nghiệp tư nhân.
Theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định có quy định về miễn thuế TNCN đối với tiền ăn giữa ca, ăn trưa 1,2 triệu đồng/người/tháng.
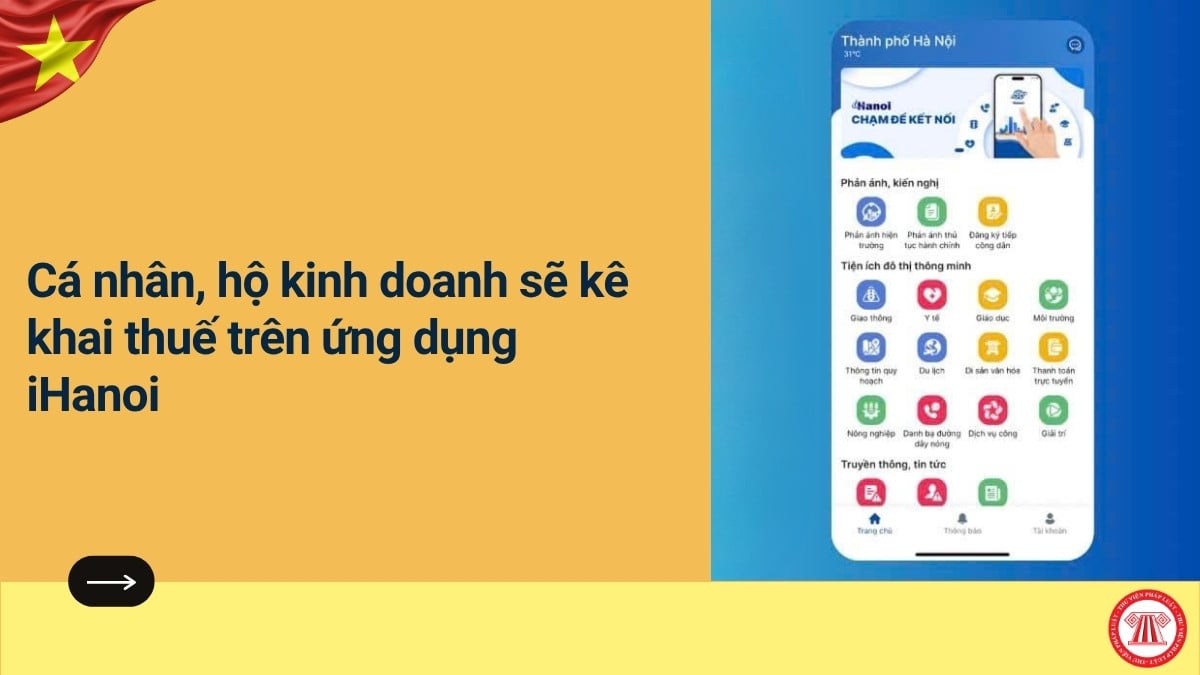
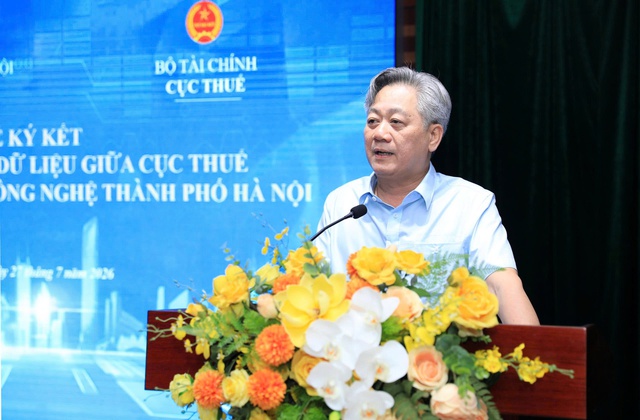
Chiều ngày 27/07/2026, tại Hà Nội, Sở Khoa học và Công nghệ Hà Nội phối hợp với Cục Thuế đã tổ chức Hội nghị ký kết hợp tác, chia sẻ dữ liệu về trao đổi thông tin hộ kinh doanh, cá nhân kinh doanh để hỗ trợ kê khai thuế trên ứng dụng Công dân số Thủ đô - iHanoi, thông tin chi tiết dưới đây.
(Chinhphu.vn) - Trong nỗ lực hiện thực hóa mục tiêu xây dựng Thủ đô số hiện đại, minh bạch và lấy người dân làm trung tâm, chiều 27/07/2026, tại Hà Nội, Sở Khoa học và Công nghệ Hà Nội phối hợp với Cục Thuế đã tổ chức Hội nghị ký kết hợp tác, chia sẻ dữ liệu về trao đổi thông tin hộ kinh doanh, cá nhân kinh doanh để hỗ trợ kê khai thuế trên ứng
Ngày 31 tháng 7 năm 2026 là hạn cuối thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp đối với hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng đầu năm nếu có doanh thu thực tế từ 01 tỷ đồng trở xuống.