Thuế cơ sở 1 tỉnh Thái Nguyên ban hành Công văn 11926/TCS1-NVDTPC năm 2026 về việc tuyên truyền những lợi ích, chính sách ưu đãi khi HKD chuyển sang doanh nghiệp.
Chính phủ đã ban hành Nghị định 182/2026/NĐ-CP quy định chế độ phụ cấp ưu đãi theo nghề đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân sự hỗ trợ giáo dục công tác trong các cơ sở giáo dục công lập. Trong đó, có nội dung hướng dẫn tính phụ cấp ưu đãi nghề giáo viên mới nhất từ ngày 1/1/2026.
Chính phủ đã ban hành Nghị định 182/2026/NĐ-CP quy định chế độ phụ cấp ưu đãi theo nghề đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân sự hỗ trợ giáo dục công tác trong các cơ sở giáo dục công lập. Trong đó, quy định về mức phụ cấp ưu đãi nghề đối với giáo viên từ 1/1/2026.
Chính phủ đã ban hành Nghị định 182/2026/NĐ-CP quy định chế độ phụ cấp ưu đãi theo nghề đối với nhà giáo, cán bộ quản lý cơ sở giáo dục và nhân sự hỗ trợ giáo dục công tác trong các cơ sở giáo dục công lập có hiệu lực từ 7/7/2026.
Tiến độ, thời gian hoạt động của dự án đầu tư được tính từ thời điểm được quy định tại khoản 1 Điều 28 Nghị định 96/2026/NĐ-CP.
Chính sách bán cổ phần cho người lao động mới nhất 2026 được quy định tại Điều 43 Nghị định 57/2026/NĐ-CP từ ngày 13/02/2026. Xem toàn bộ chính sách tại bài viết sau.
Năm 2026 trường hợp được điều chỉnh ưu đãi đầu tư cao hơn được quy định tại Điều 23 Nghị định 96/2026/NĐ-CP hướng dẫn Luật Đầu tư, có hiệu lực từ 31/3/2026.
Bài viết trình bày về việc thực hiện bảo đảm ưu đãi đầu tư trong trường hợp thay đổi pháp luật, đồng thời nêu các đối tượng hưởng và nguyên tắc áp dụng ưu đãi đầu tư.
Vừa qua, ngày 15/5/2026, Chính phủ đã ban hành Nghị định 157/2026/NĐ-CP về thanh toán, quyết toán vốn ngân sách nhà nước để cấp bù lãi suất cho các ngân hàng thương mại thực hiện các chính sách tín dụng ưu đãi của Nhà nước, có hiệu lực từ ngày 01/7/2026.
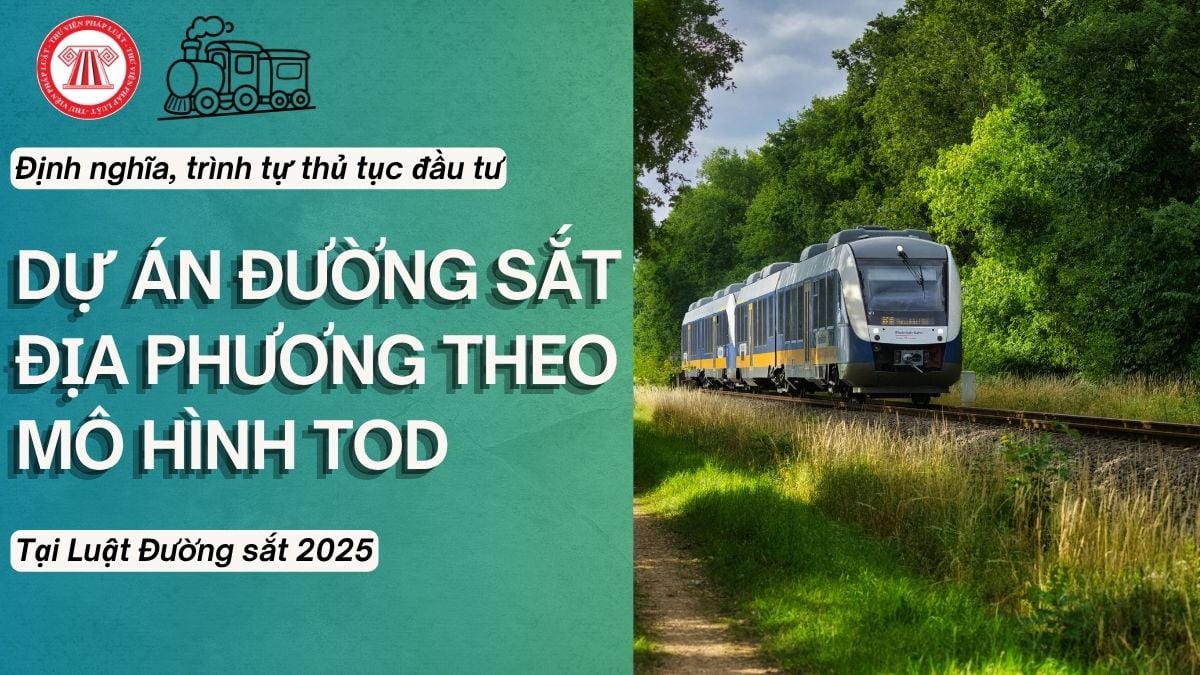
Khái niệm, trình tự thủ tục đầu tư dự án đường sắt địa phương theo mô hình TOD và các chính sách ưu đãi, hỗ trợ của Nhà nước trong phát triển đường sắt từ 1/1/2026 được hướng dẫn tại Luật Đường sắt 2025. Chi tiết xem tại bài viết
Quy định về hai loại hình kinh doanh đường sắt, chính sách ưu đãi hỗ trợ của Nhà nước và trách nhiệm bảo vệ trật tự, an toàn giao thông đường sắt của doanh nghiệp kinh doanh đường sắt được hướng dẫn tại Luật Đường sắt 2025. Chi tiết xem tại bài viết
Bài viết hướng dẫn xác định cơ quan cho vay lại vốn ODA, vay ưu đãi theo Nghị định 84/2026/NĐ-CP; đồng thời trình bày phương thức và nguyên tắc cho vay lại vốn vay nước ngoài theo quy định hiện hành.
Người có công với cách mạng đề cập tại Pháp lệnh số 02/2020/UBTVQH14 là đối tượng được hưởng chính sách ưu đãi giảm giá vé tàu hỏa từ 14/2/2026 theo Nghị định 16/2026/NĐ-CP. Bài viết cung cấp chi tiết đối tượng này và mức giảm giá cho từng đối tượng.
Bài viết cung cấp thông tin về tỷ lệ cho vay lại và phân loại nợ các khoản cho vay lại vốn vay ODA, vay ưu đãi nước ngoài đối với đơn vị sự nghiệp công lập từ 25/3/2026, hướng dẫn xác định cơ quan cho vay lại vốn vay ODA, vay ưu đãi nước ngoài.
Dừng sử dụng vốn ODA, vay ưu đãi nước ngoài khi chương trình, dự án chưa thực hiện và trong giai đoạn thực hiện như thế nào? Dừng sử dụng vốn ODA và vay ưu đãi nước ngoài đối với doanh nghiệp nhà nước ra sao?
Thời điểm hưởng ưu đãi thuế TNDN đối với dự án đầu tư mới được Cục Thuế hướng dẫn cụ thể tại Công văn 1983/CT-CS ngày 03/4/2026.
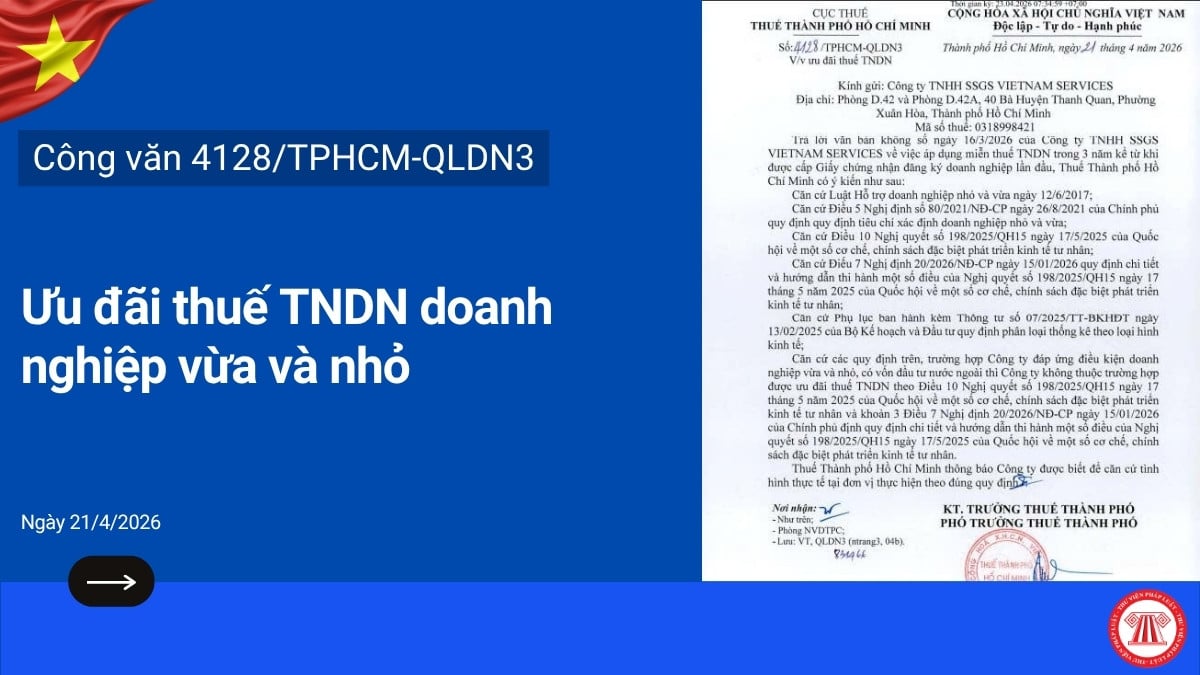
Ngày 21/4/2026, Cục thuế TPHCM đã có Công văn 4128/TPHCM-QLDN3 ưu đãi thuế thu nhập doanh nghiệp vừa và nhỏ.
Bài viết cung cấp thông tin về địa bàn ưu đãi đầu tư có điều kiện kinh tế - xã hội khó khăn và địa bàn ưu đãi đầu tư có điều kiện kinh tế - xã hội đặc biệt khó khăn; đồng thời nêu quy định về việc điều chỉnh ưu đãi đầu tư và cơ quan thành lập Quỹ Hỗ trợ đầu tư.
Thuế tỉnh Thái Nguyên ban hành Công văn 2002/TNG-NVDTPC năm 2026 về chính sách thuế và ưu đãi khi HKD chuyển đổi sang mô hình doanh nghiệp có đề cập đến HKD chuyển đổi sang doanh nghiệp được miễn thuế TNDN 2 năm liên tục.
Công văn 2002/TNG-NVDTPC năm 2026 về chính sách thuế và ưu đãi khi HKD chuyển đổi sang mô hình doanh nghiệp có đề cập đến quy định hộ kinh doanh sang doanh nghiệp hưởng thuế suất ưu đãi.