Từ 01/7/2026, Hồ sơ thuộc diện kiểm tra trước hoàn thuế tại trụ sở NNT là hồ sơ thuộc một trong các trường hợp sau đây theo quy định tại khoản 1 Điều 48 Thông tư 89/2026/TT-BTC.
Cục thuế đã có Công văn 5357/CT-CS năm 2026 về chính sách thuế giá trị gia tăng. Trong đó có hướng dẫn về hoàn thuế GTGT đối với dự án đầu tư.
Hồ sơ hoàn thuế giá trị gia tăng đối với dự án đầu tư được quy định tại Điều 46 Thông tư 89/2026/TT-BTC
Hồ sơ hoàn thuế giá trị gia tăng trong trường hợp hoàn thuế đối với xuất khẩu được quy định tại Điều 46 Thông tư 89/2026/TT-BTC
Bài viết sau cung cấp các trường hợp hoàn thuế và không hoàn thuế từ ngày 01/7/2026 được quy định tại Điều 29 Nghị định 252/2026/NĐ-CP.
Quyết định 1934/QĐ-BTC năm 2026 không bỏ chính sách hoàn thuế GTGT mà chỉ cắt giảm thủ tục hành chính cũ.
Thời hạn giải quyết hồ sơ hoàn thuế của cơ quan hải quan được quy định tại khoản 3 Điều 31 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Mẫu Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế được thực hiện theo Mẫu 01/GTGT-TKHT tại Phụ lục V ban hành kèm theo Thông tư 91/2026/TT-BTC.
Bộ Tài chính đã ban hành Thông tư 86/2026/TT-BTC quy định về quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu. Trong đó quy định Mẫu Công văn đề nghị hoàn thuế xuất nhập khẩu 2026 mới nhất áp dụng từ 1/7/2026.
Từ 1/7/2026, Thời hạn tiếp nhận phản hồi thông tin hồ sơ hoàn thuế theo Nghị định 252/2026/NĐ-CP.
Quy định người nộp thuế được hoàn thuế thu nhập cá nhân trong trường hợp nào theo Nghị định 253/2026/NĐ-CP. Cụ thể xem dưới bài viết.
Thời hạn giải quyết hồ sơ hoàn thuế của cơ quan thuế từ 1/7/2026 theo Nghị định 252/2026/NĐ-CP
Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử, trong đó hướng dẫn về nội dung HÓA ĐƠN GIÁ TRỊ GIA TĂNG kiêm tờ khai hoàn thuế từ 1/7/2026. Xem chi tiết nội dung quy định bên dưới bài viết.
Theo khoản 7 Điều 10 Nghị định 254/2026/NĐ-CP có quy định Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế .
Ngày 30/6/2026 Bộ Tài chính đã ban hành Thông tư 84/2026/TT-BTC quy định về hoàn thuế giá trị gia tăng đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh, có hiệu lực từ 01/07/2026.
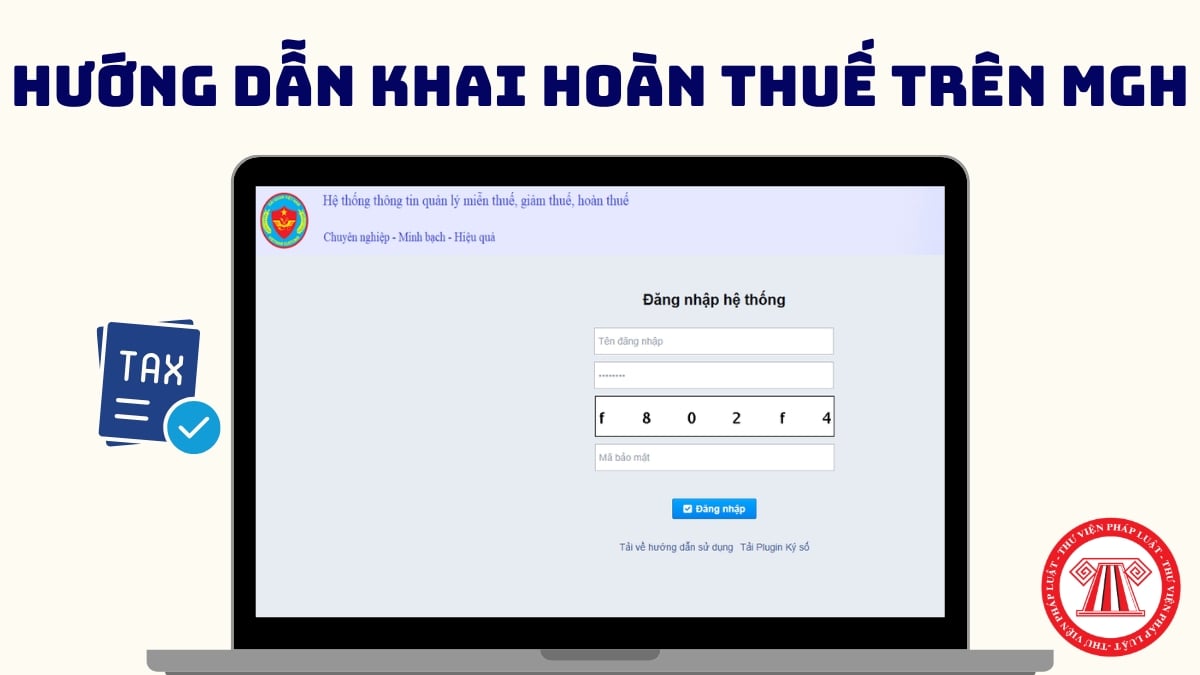
Từ năm 2020, Tổng cục Hải quan triển khai Hệ thống miễn, giảm, hoàn thuế điện tử trên toàn quốc MGH. Dưới đây là hướng dẫn chi tiết khai hoàn thuế trên MGH 2026.
Công văn 3470/CT-CS năm 2026 ngày 28/5/2026 về thuế giá trị gia tăng do Cục Thuế ban hành hướng dẫn về hoàn thuế GTGT hàng hóa dịch vụ chịu thuế suất thuế GTGT 5%.
Công văn 3470/CT-CS năm 2026 ngày 28/5/2026 về thuế giá trị gia tăng do Cục Thuế ban hành hướng dẫn về hồ sơ hoàn thuế GTGT đối với dự án đầu tư mở rộng.
Tăng cường liên thông dữ liệu giữa cơ quan thuế với ngân hàng, hải quan, công an nhằm kiểm soát dòng tiền và giao dịch thực tế.