Doanh nghiệp có chuyển nhượng bất động sản cần phải xác định doanh thu từ hoạt động này để tính thuế TNDN. Sau đây là quy định về xác định doanh thu từ hoạt động chuyển nhượng bất động sản.
Thời điểm hưởng ưu đãi thuế TNDN đối với dự án đầu tư mới được Cục Thuế hướng dẫn cụ thể tại Công văn 1983/CT-CS ngày 03/4/2026.
Doanh nghiệp có thu nhập từ đầu tư chứng khoán sẽ phải chịu thuế TNDN theo Nghị định 320/2025/NĐ-CP. Sau đây là chi tiết các khoản thu nhập được xem là thu nhập từ đầu tư chứng khoán của doanh nghiệp.
Ngày 13/5/2026, Cục Thuế ban hành Công văn 3008/CT-CS năm 2026 về việc khoản chi được trừ khi xác định thu nhập chịu thuế TNDN.
Thuế tỉnh Thái Nguyên ban hành Công văn 2002/TNG-NVDTPC năm 2026 về chính sách thuế và ưu đãi khi HKD chuyển đổi sang mô hình doanh nghiệp có đề cập đến HKD chuyển đổi sang doanh nghiệp được miễn thuế TNDN 2 năm liên tục.
Sản phẩm an toàn thông tin mạng là phần cứng, phần mềm có chức năng bảo vệ thông tin, hệ thống thông tin. Theo Nghị định 320/2025/NĐ-CP thì sản phẩm này có thể hưởng ưu đãi thuế TNDN.
Sản phẩm công nghiệp hỗ trợ là sản phẩm thuộc các ngành công nghiệp sản xuất nguyên liệu, vật kiện, linh kiện,... đây là một trong những mũi nhọn của ngành công nghiệp và được hưởng ưu đãi về thuế TNDN.
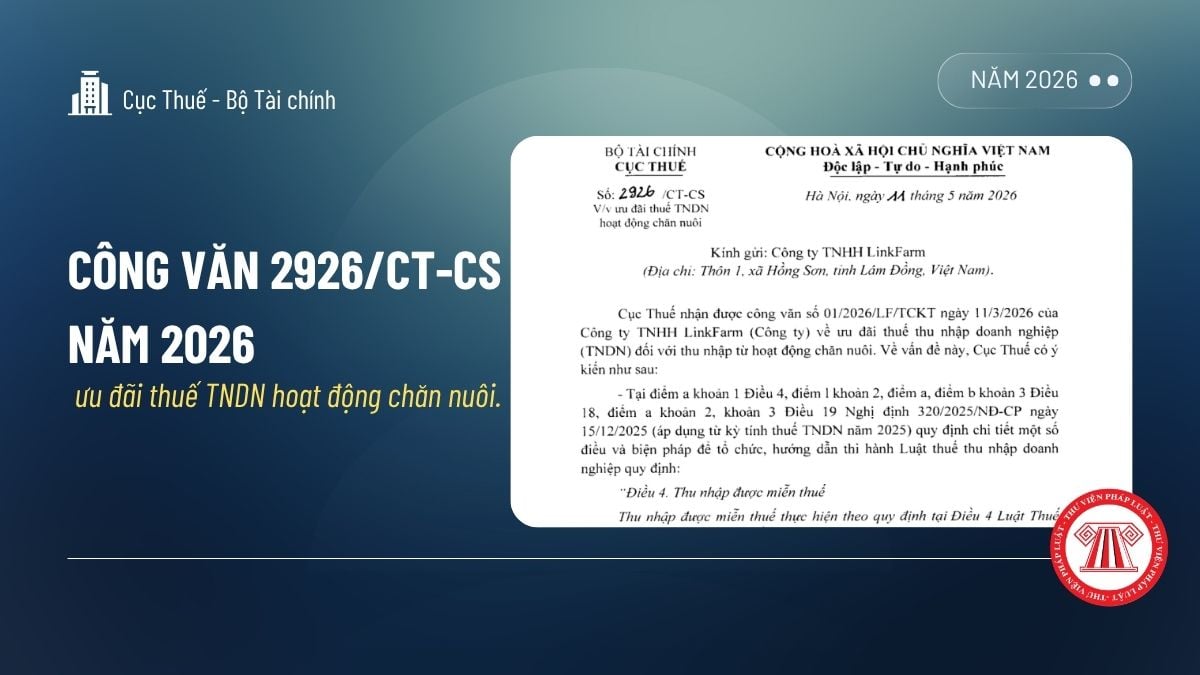
Cục Thuế ban hành Công văn 2926/CT-CS năm 2026 về ưu đãi thuế TNDN đối với thu nhập từ hoạt động chăn nuôi.
Cách hạch toán Tài khoản 821 chi phí thuế TNDN hiện hành 2026 theo Thông tư 99 như thế nào? Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh ra sao?
Doanh nghiệp sản xuất sản phẩm công nghiệp hỗ trợ là một trong những đối tượng được hưởng ưu đãi thuế suất thuế TNDN. Sau đây là chi tiết về mức thuế suất ưu đãi, thời gian hưởng đãi và điều kiện để được hưởng ưu đãi thuế TNDN.
Trong quá trình hoạt động, sẽ có trường hợp một số doanh nghiệp đồng thời được hưởng nhiều mức ưu đãi thuế TNDN khác nhau. Sau đây là quy định về việc áp dụng mức ưu đãi thuế TNDN trong trường hợp này.
Ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP.
Bài viết trình bày 15 khoản thu nhập được miễn thuế TNDN năm 2026 theo Nghị định 320/2025/NĐ-CP và Nghị định 141/2026/NĐ-CP; đồng thời nêu căn cứ tính thuế và cách xác định kỳ tính thuế thu nhập doanh nghiệp theo quy định hiện hành.
Doanh nghiệp có kỳ tính thuế 2025 kéo dài sang năm 2026 có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế TNDN đối với thời gian từ ngày 01/01/2026 đến hết kỳ tính thuế năm 2025.
Cách tính thuế TNDN khi chuyển lỗ theo Nghị định 320? Quy định chuyển lỗ thuế TNDN mới ra sao?
Cách khai quyết toán thuế TNDN theo phương pháp doanh thu chi phí 2026 được hướng dẫn tại Phần 2 Phụ lục ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026.
Điều kiện áp dụng ưu đãi thuế TNDN theo diện dự án đầu tư theo Nghị định 320 chi tiết ra sao?
Công ty FDI đủ điều kiện được miễn thuế TNDN theo Công văn 4532/TCS2-QLDN2 2026 như thế nào?
Ngày 20/4/2026, Thuế cơ sở 2 tỉnh Khánh Hoà đã có Công văn 4532/TCS2-QLDN2 năm 2026 hướng dẫn đối tượng được miễn thuế TNDN quy định tại Nghị quyết 198/2025/QH15.
Tại Luật Thuế thu nhập doanh nghiệp 2025 có quy định về miễn thuế TNDN trong một số trường hợp đối với hoạt động sản xuất nông nghiệp. Sau đây là chi tiết các trường hợp miễn thuế TNDN đối với hoạt động sản xuất nông nghiệp.