- Mẫu Thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp theo Thông tư 139? Tải về?
- Kiểm tra Báo cáo tài chính của đơn vị sự nghiệp công lập trong Công an nhân dân được quy định như thế nào?
- Phê duyệt báo cáo tài chính và kết quả hoạt động sự nghiệp hằng năm của đơn vị sự nghiệp công lập trong Công an nhân dân được thực hiện như thế nào?
Mẫu Thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp theo Thông tư 139? Tải về?
Căn cứ theo Thông tư 139/2026/TT-BCA quy định Mẫu Thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp là Mẫu số 04 ban hành kèm theo Thông tư 139/2026/TT-BCA.
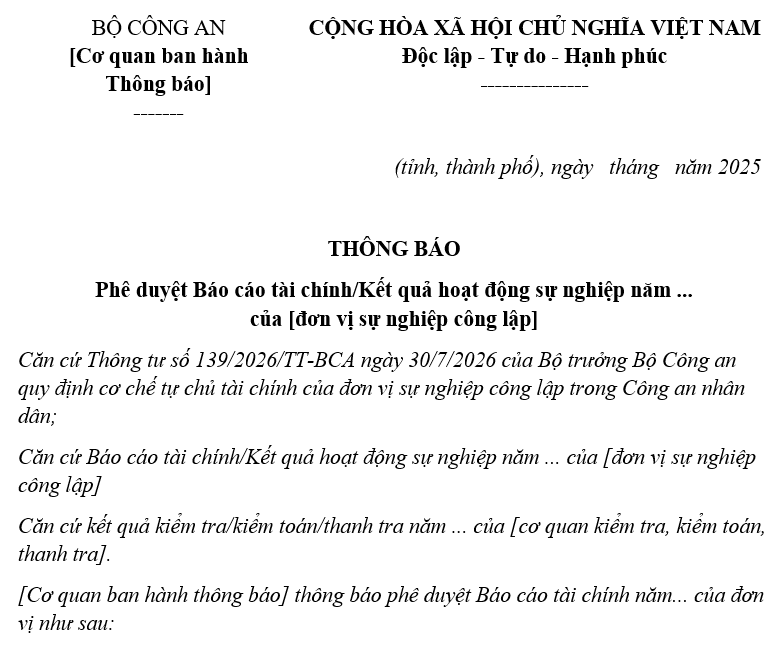
>> Tải về Mẫu Thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp
Mẫu Thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp theo Thông tư 139? Tải về? (Hình từ Internet)
Kiểm tra Báo cáo tài chính của đơn vị sự nghiệp công lập trong Công an nhân dân được quy định như thế nào?
Căn cứ theo Điều 44 Thông tư 139/2026/TT-BCA quy định về việc kiểm tra Báo cáo tài chính của đơn vị sự nghiệp công lập trong Công an nhân dân được thực hiện như sau:
(1) Định kỳ 03 năm hoặc đột xuất để phục vụ công tác quản lý, giám sát đơn vị, Cục Kế hoạch và tài chính rà soát và lập danh sách đơn vị để kiểm tra trực tiếp đối với những đơn vị sự nghiệp công lập Nhóm 1, Nhóm 2, Nhóm 3 có hoạt động ổn định, không thuộc trường hợp quy định tại khoản 2 Điều 44 Thông tư 139/2026/TT-BCA hoặc đơn vị sự nghiệp công lập Nhóm 3 có nguồn thu từ hoạt động sản xuất, kinh doanh rất thấp (mức tự bảo đảm chi thường xuyên từ 10% đến dưới 30%).
(2) Định kỳ hằng năm trong tối đa 03 năm liên tiếp hoặc đột xuất theo yêu cầu thực tế, Cục Kế hoạch và tài chính chủ trì tổ chức kiểm tra trực tiếp Báo cáo tài chính năm của đơn vị sự nghiệp công lập trong các trường hợp sau:
- Đơn vị hoạt động không ổn định trong 09 tháng liên tiếp hoặc năm trước liền kề đã được cơ quan Kiểm toán Nhà nước, cơ quan Thanh tra, cơ quan kiểm tra khác có thẩm quyền kiểm tra Báo cáo tài chính: kiểm tra để đánh giá tình hình hoạt động, tình hình tài chính; đánh giá kết quả thực hiện kết luận, kiến nghị của cơ quan Kiểm toán Nhà nước, cơ quan Thanh tra, cơ quan kiểm tra có thẩm quyền (nếu có);
- Đơn vị có ý kiến chỉ đạo của lãnh đạo Bộ Công an hoặc kiến nghị các cơ quan chức năng có thẩm quyền về kiểm tra tài chính tại đơn vị: kiểm tra để làm rõ các nội dung theo ý kiến chỉ đạo, kiến nghị của cơ quan các cấp có thẩm quyền;
- Đơn vị có sự thay đổi tác động trực tiếp tới hoạt động thường xuyên: được sắp xếp lại theo quyết định của cấp có thẩm quyền (chia, tách, sáp nhập, hợp nhất, giải thể); biến động nhân sự quản lý chủ chốt về tài chính (Thủ trưởng đơn vị sự nghiệp công lập; cấp phó của đơn vị sự nghiệp công lập được phân công chỉ đạo, điều hành công tác tài chính; kế toán trưởng); doanh thu, chi phí, chênh lệch thu - chi tăng hoặc giảm đột ngột; dòng tiền từ hoạt động kinh doanh liên tục âm; đơn vị lập báo cáo tài chính chậm trễ hoặc có nhiều sai sót: kiểm tra để đánh giá nguyên nhân, kịp thời phát hiện những sai sót để kiến nghị đơn vị khắc phục, sửa chữa.
Ngoài các nội dung kiểm tra quy định tại các điểm a, b, c khoản 2 Điều 44 Thông tư 139/2026/TT-BCA, Cục Kế hoạch và tài chính chủ trì kiểm tra đối với các nội dung về thu, chi, thực hiện nghĩa vụ với ngân sách nhà nước, trích lập các quỹ từ hoạt động sản xuất, cung ứng sản phẩm, dịch vụ của đơn vị sự nghiệp công lập.
(3) Cơ quan quản lý cấp trên trực tiếp có trách nhiệm kiểm tra Báo cáo tài chính hằng năm đối với:
- Đơn vị sự nghiệp công lập Nhóm 4;
- Đơn vị sự nghiệp công lập khác thuộc thẩm quyền mình quản lý gắn với công tác xét duyệt, thẩm định Báo cáo quyết toán năm trong trường hợp đơn vị chưa được cơ quan có thẩm quyền kiểm tra Báo cáo tài chính hoặc không có trong kế hoạch kiểm tra Báo cáo tài chính của cơ quan có thẩm quyền quy định tại khoản 1, khoản 2 Điều 44 Thông tư 139/2026/TT-BCA.
(4) Không tổ chức kiểm tra Báo cáo tài chính tại đơn vị sự nghiệp công lập trong trường hợp đơn vị đã được cơ quan Kiểm toán Nhà nước, Thanh tra, các cơ quan có thẩm quyền của Bộ Công an đưa vào danh sách thanh tra, kiểm toán, kiểm tra định kỳ, đột xuất Báo cáo tài chính, công tác quản lý tài chính, tài sản theo quy định để đảm bảo không chồng chéo, trùng lặp nội dung giữa các cơ quan và giữa Kiểm toán Nhà nước với Thanh tra.
(5) Nội dung kiểm tra tại khoản 1, khoản 3 Điều 44 Thông tư 139/2026/TT-BCA bao gồm nội dung về thu, chi, thực hiện nghĩa vụ với ngân sách nhà nước, trích lập các quỹ từ hoạt động sản xuất, cung ứng sản phẩm, dịch vụ của đơn vị sự nghiệp công lập.
Trường hợp đơn vị sự nghiệp công lập được giao quản lý, sử dụng ngân sách nhà nước cấp tương tự như đơn vị dự toán trong Công an nhân dân thì công tác kiểm tra, thẩm định, xét duyệt quyết toán kinh phí thường xuyên do ngân sách nhà nước cấp thực hiện theo quy định của pháp luật về ngân sách nhà nước và các quy định, hướng dẫn của Bộ Công an. Phạm vi kiểm tra là tình hình quản lý tài chính, tài sản năm trước liền kề và các giai đoạn trước hoặc sau có liên quan (nếu cần thiết).
Phê duyệt báo cáo tài chính và kết quả hoạt động sự nghiệp hằng năm của đơn vị sự nghiệp công lập trong Công an nhân dân được thực hiện như thế nào?
Căn cứ theo Điều 45 Thông tư 139/2026/TT-BCA quy định về phê duyệt báo cáo tài chính và kết quả hoạt động sự nghiệp hằng năm được tiến hành như sau:
(1) Trên cơ sở kết quả kiểm tra báo cáo tài chính năm của đơn vị sự nghiệp công lập theo quy định tại Điều 44 Thông tư 139/2026/TT-BCA:
- Đối với những đơn vị do Cục Kế hoạch và tài chính, Kiểm toán Nhà nước, các cơ quan thanh tra, kiểm tra khác có thẩm quyền thực hiện kiểm tra, kiểm toán, thanh tra trực tiếp: Cục Kế hoạch và tài chính ban hành văn bản thông báo phê duyệt báo cáo tài chính đối với đơn vị sự nghiệp công lập Nhóm 1, Nhóm 2 và ban hành thông báo phê duyệt kết quả hoạt động sự nghiệp đối với đơn vị sự nghiệp công lập Nhóm 3, Nhóm 4;
- Đối với những đơn vị do cơ quan quản lý cấp trên trực tiếp kiểm tra: cơ quan quản lý cấp trên trực tiếp ban hành thông báo phê duyệt báo cáo tài chính đối với đơn vị sự nghiệp công lập Nhóm 1, Nhóm 2; ban hành thông báo phê duyệt kết quả hoạt động sự nghiệp đối với đơn vị sự nghiệp công lập Nhóm 3, Nhóm 4 trực thuộc, đồng thời gửi báo cáo kết quả kiểm tra và văn bản thông báo phê duyệt về Cục Kế hoạch và tài chính để theo dõi.
(2) Văn bản thông báo phê duyệt báo cáo tài chính, thông báo phê duyệt kết quả hoạt động sự nghiệp thực hiện theo Mẫu số 04 kèm theo Thông tư 139/2026/TT-BCA.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];