- Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập? Tải về Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập?
- Việc công khai bản bản kê khai tài sản thu nhập tại cơ quan, tổ chức, đơn vị theo Nghị định 130 thế nào?
- Nguyên tắc kiểm soát tài sản thu nhập theo Nghị định 130 thế nào?
Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập? Tải về Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập?
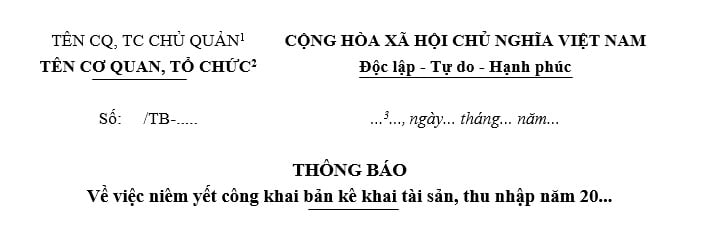
Tham khảo Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập dưới đây:
(1) Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập theo thể thức văn bản Nghị định 30 được quy định tại được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP, cụ thể:
Căn cứ tại đối tượng áp dụng Mẫu 1.4 - Văn bản có tên loại được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP, cụ thể:
Chú thích số 6. Tên loại văn bản
Mẫu này áp dụng chung đối với các hình thức văn bản hành chính có ghi tên loại gồm: chỉ thị, quy chế, quy định, thông cáo, thông báo, hướng dẫn, chương trình, kế hoạch, phương án, đề án, dự án, báo cáo, tờ trình, giấy ủy quyền, phiếu gửi, phiếu chuyển, phiếu báo.
Theo đó, Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập theo thể thức văn bản Nghị định 30 là Mẫu 1.4 được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP:

Tải về Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập
(2) Tham khảo Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập dưới đây:
Tải về Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập
Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập? Tải về Mẫu Thông báo niêm yết công khai bản kê khai tài sản thu nhập? (Hình từ Internet)
Việc công khai bản bản kê khai tài sản thu nhập tại cơ quan, tổ chức, đơn vị theo Nghị định 130 thế nào?
Việc công khai bản bản kê khai tài sản thu nhập tại cơ quan, tổ chức, đơn vị theo Nghị định 130 được quy định tại Điều 11 Nghị định 130/2020/NĐ-CP cụ thể như sau:
(1) Việc công khai bản kê khai đối với những người thuộc phạm vi kiểm soát của Cơ quan kiểm soát tài sản, thu nhập quy định tại các khoản 1, 2 và 3 Điều 30 của Luật Phòng, chống tham nhũng 2018 được thực hiện như sau:
1.1 Bản kê khai của người giữ chức vụ Phó Tổng cục trưởng và tương đương trở lên công tác tại các cơ quan trung ương được niêm yết tại trụ sở bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ hoặc công khai tại cuộc họp bao gồm lãnh đạo từ cấp cục, vụ và tương đương trở lên;
Bản kê khai của người giữ chức vụ từ Vụ trưởng và tương đương trở xuống được niêm yết tại đơn vị hoặc công khai tại cuộc họp bao gồm lãnh đạo cấp phòng trở lên trong đơn vị, nơi không tổ chức đơn vị cấp phòng thì tại cuộc họp toàn thể đơn vị. Bản kê khai của những người khác được niêm yết tại phòng, ban, đơn vị hoặc công khai tại cuộc họp bao gồm toàn thể công chức, viên chức thuộc phòng, ban, đơn vị; nếu biên chế của phòng, ban, đơn vị có từ 50 người trở lên và có tổ, đội, nhóm thì công khai trước toàn thể công chức, viên chức thuộc tổ, đội, nhóm;
1.2 Bản kê khai của Chủ tịch, Phó Chủ tịch Hội đồng nhân dân, Ủy ban nhân dân các cấp được niêm yết tại trụ sở Hội đồng nhân dân, Ủy ban nhân dân hoặc công bố tại cuộc họp bao gồm toàn thể cán bộ, công chức, viên chức thuộc Văn phòng Hội đồng nhân dân, Văn phòng Ủy ban nhân dân.
Bản kê khai của người có nghĩa vụ kê khai thuộc sở, ngành cấp tỉnh, phòng, ban cấp huyện được niêm yết tại trụ sở cơ quan hoặc công khai tại cuộc họp bao gồm toàn thể cán bộ, công chức, viên chức.
Bản kê khai của người có nghĩa vụ kê khai thuộc Hội đồng nhân dân, Ủy ban nhân dân cấp xã được niêm yết tại trụ sở Hội đồng nhân dân, Ủy ban nhân dân xã hoặc công khai tại cuộc họp gồm toàn thể cán bộ, công chức xã;
1.3 Bản kê khai của những người làm việc trong doanh nghiệp nhà nước được niêm yết tại trụ sở doanh nghiệp nhà nước hoặc công khai tại cuộc họp gồm Ủy viên Hội đồng thành viên, Ủy viên Hội đồng quản trị, Tổng giám đốc, Phó Tổng giám đốc, Trưởng ban kiểm soát, Kiểm soát viên, Kế toán trưởng, Trưởng các đơn vị trực thuộc tập đoàn, tổng công ty, Chủ tịch Hội đồng thành viên, Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc các tổng công ty, công ty trực thuộc tập đoàn, tổng công ty, Trưởng các đoàn thể trong tập đoàn, tổng công ty nhà nước;
1.4 Bản kê khai của người đại diện phần vốn nhà nước tại doanh nghiệp được niêm yết hoặc công khai tại cuộc họp như được nêu tại các điểm 1.1, 1.2, 1.3.
(2) Việc công khai bản kê khai tại cuộc họp đối với những người thuộc phạm vi kiểm soát của Cơ quan kiểm soát tài sản, thu nhập quy định tại các khoản 4, 5, 6, 7 và 8 Điều 30 của Luật Phòng, chống tham nhũng 2018 được thực hiện như quy định tại (1) và hướng dẫn của cơ quan có thẩm quyền.
(3) Bản kê khai được công khai chậm nhất là 05 ngày kể từ ngày cơ quan, tổ chức, đơn vị quản lý, sử dụng người có nghĩa vụ kê khai bàn giao bản kê khai cho Cơ quan kiểm soát tài sản, thu nhập.
(4) Thời gian niêm yết bản kê khai là 15 ngày. Vị trí niêm yết phải bảo đảm an toàn, thuận tiện cho việc đọc các bản kê khai.
Việc niêm yết phải được lập thành biên bản, trong đó ghi rõ các bản kê khai được niêm yết, có chữ ký xác nhận của người đứng đầu cơ quan, tổ chức, đơn vị và đại diện tổ chức công đoàn.
(5) Cuộc họp công khai bản kê khai phải bảo đảm có mặt tối thiểu 2/3 số người được triệu tập. Người chủ trì cuộc họp tự mình hoặc phân công người đọc các bản kê khai hoặc từng người đọc bản kê khai của mình. Biên bản cuộc họp phải ghi lại những ý kiến phản ánh, thắc mắc và giải trình về nội dung bản kê khai (nếu có); có chữ ký của người chủ trì cuộc họp và đại diện tổ chức công đoàn cơ quan, tổ chức, đơn vị.
Nguyên tắc kiểm soát tài sản thu nhập theo Nghị định 130 thế nào?
Nguyên tắc kiểm soát tài sản, thu nhập theo Nghị định 130 được quy định tại Điều 4 Nghị định 130/2020/NĐ-CP, cụ thể như sau:
Nguyên tắc 1. Hoạt động kiểm soát tài sản, thu nhập phải bảo đảm minh bạch, khách quan, công bằng; được thực hiện đúng thẩm quyền, đúng đối tượng, đúng trình tự, thủ tục theo quy định của pháp luật; không xâm phạm quyền tài sản của người có nghĩa vụ kê khai.
Nguyên tắc 2. Mọi vi phạm của cơ quan, tổ chức, cá nhân trong việc kiểm soát tài sản, thu nhập phải được xử lý nghiêm minh, kịp thời theo quy định của pháp luật.
Nghiêm cấm việc sử dụng không đúng mục đích thông tin, dữ liệu trong kiểm soát tài sản, thu nhập.
Nguyên tắc 3. Việc thực hiện các biện pháp kiểm soát tài sản, thu nhập và xử lý hành vi kê khai, giải trình không trung thực phải căn cứ vào bản kê khai, việc giải trình và Kết luận xác minh được thực hiện theo Luật Phòng, chống tham nhũng 2018 và Nghị định 130/2020/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];