- Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp? Tải về Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp?
- Quy định chung về thể thức Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp theo Nghị định 30 thế nào?
- Tiền ăn giữa ca có chịu thuế TNCN không? Công ty chi tiền ăn giữa ca cho người lao động có tính vào thu nhập chịu thuế TNCN?
Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp? Tải về Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp?
Tham khảo Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp dưới đây:
(1) Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp theo thể thức văn bản Nghị định 30 được quy định tại được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP, cụ thể:
Căn cứ tại đối tượng áp dụng Mẫu 1.4 - Văn bản có tên loại được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP, cụ thể:
Chú thích số 6. Tên loại văn bản
Mẫu này áp dụng chung đối với các hình thức văn bản hành chính có ghi tên loại gồm: chỉ thị, quy chế, quy định, thông cáo, thông báo, hướng dẫn, chương trình, kế hoạch, phương án, đề án, dự án, báo cáo, tờ trình, giấy ủy quyền, phiếu gửi, phiếu chuyển, phiếu báo.
Theo đó, Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp theo thể thức văn bản Nghị định 30 là Mẫu 1.4 được quy định tại Phần II Phụ lục III ban hành kèm theo Nghị định 30/2020/NĐ-CP:

Tải về Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp
(2) Tham khảo Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp dưới đây:
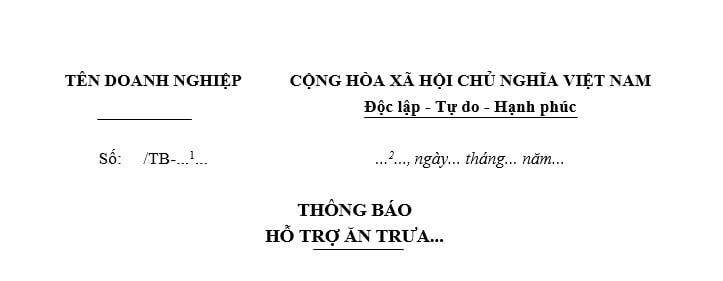
Tải về Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp
Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp? Tải về Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp? (Hình từ Internet)
Quy định chung về thể thức Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp theo Nghị định 30 thế nào?
Quy định chung về thể thức Mẫu Thông báo hỗ trợ cơm trưa tại doanh nghiệp theo Nghị định 30 được quy định tại Mục I Phần I Phụ lục I ban hành kèm theo Nghị định 30/2020/NĐ-CP, cụ thể:
1. Khổ giấy: Khổ A4 (210 mm x 297 mm).
2. Kiểu trình bày: Theo chiều dài của khổ A4. Trường hợp nội dung văn bản có các bảng, biểu nhưng không được làm thành các phụ lục riêng thì văn bản có thể được trình bày theo chiều rộng.
3. Định lề trang: Cách mép trên và mép dưới 20 - 25 mm, cách mép trái 30 - 35 mm, cách mép phải 15 - 20 mm.
4. Phông chữ: Phông chữ tiếng Việt Times New Roman, bộ mã ký tự Unicode theo Tiêu chuẩn Việt Nam TCVN 6909:2001, màu đen.
5. Cỡ chữ và kiểu chữ: Theo quy định cụ thể cho từng yếu tố thể thức.
6. Vị trí trình bày các thành phần thể thức: Được thực hiện theo Mục IV Phần I Phụ lục này.
7. Số trang văn bản: Được đánh từ số 1, bằng chữ số Ả Rập, cỡ chữ 13 đến 14, kiểu chữ đứng, được đặt canh giữa theo chiều ngang trong phần lề trên của văn bản, không hiển thị số trang thứ nhất.
>> Xem thêm: Tải về Trọn bộ thể thức, kỹ thuật trình bày văn bản hành chính và bản sao văn bản chuẩn
Tiền ăn giữa ca có chịu thuế TNCN không? Công ty chi tiền ăn giữa ca cho người lao động có tính vào thu nhập chịu thuế TNCN?
Căn cứ điểm g khoản 2 Điều 2 Thông tư 111/2013/TT-BTC có quy định về thu nhập chịu thuế TNCN như sau:
Các khoản thu nhập chịu thuế
...
2. Thu nhập từ tiền lương, tiền công
...
g) Không tính vào thu nhập chịu thuế đối với các khoản sau:
...
g.5) Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn.
Trường hợp người sử dụng lao động không tổ chức bữa ăn giữa ca, ăn trưa mà chi tiền cho người lao động thì không tính vào thu nhập chịu thuế của cá nhân nếu mức chi phù hợp với hướng dẫn của Bộ Lao động - Thương binh và Xã hội. Trường hợp mức chi cao hơn mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân.
Mức chi cụ thể áp dụng đối với doanh nghiệp Nhà nước và các tổ chức, đơn vị thuộc cơ quan hành chính sự nghiệp, Đảng, Đoàn thể, các Hội không quá mức hướng dẫn của Bộ Lao động - Thương binh và Xã hội. Đối với các doanh nghiệp ngoài Nhà nước và các tổ chức khác, mức chi do thủ trưởng đơn vị thống nhất với chủ tịch công đoàn quyết định nhưng tối đa không vượt quá mức áp dụng đối với doanh nghiệp Nhà nước.
Bên cạnh đó, tại Công văn 915/BNI-QLDN1 năm 2025 cũng có hướng dẫn về thu nhập chịu thuế thu nhập cá nhân đối với khoản chi tiền ăn giữa ca như sau:
Căn cứ các quy định trên, trường hợp Công ty phát sinh khoản chi cho bữa ăn giữa ca cho người lao động làm việc tại Công ty, nếu khoản chi này được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì việc xác định thu nhập chịu thuế TNCN đối với khoản chi này (kể từ ngày 15/6/2025 trở đi) như sau:
- Trường hợp Công ty tổ chức nấu ăn (hoặc mua suất ăn) cho người lao động thì khoản tiền ăn giữa ca này không tính vào thu nhập chịu thuế TNCN của người lao động.
- Trường hợp Công ty không tổ chức nấu ăn (hoặc mua suất ăn) mà thực hiện chi bằng tiền cho người lao động, nếu mức chi bằng tiền phù hợp với quy định tại hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì không tính vào thu nhập chịu thuế TNCN. Nếu mức chi tiền vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.
Như vậy, nếu khoản chi tiền ăn giữa ca được quy định cụ thể về điều kiện hưởng, mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì việc xác định thu nhập chịu thuế TNCN đối với khoản chi này (kể từ ngày 15/6/2025 trở đi) như sau:
- Trường hợp Công ty tổ chức nấu ăn (hoặc mua suất ăn) cho người lao động thì khoản tiền ăn giữa ca này không tính vào thu nhập chịu thuế TNCN của người lao động.
- Trường hợp Công ty không tổ chức nấu ăn (hoặc mua suất ăn) mà thực hiện chi bằng tiền cho người lao động, nếu mức chi bằng tiền phù hợp với quy định tại hợp đồng lao động, thỏa ước lao động tập thể hoặc nội quy, quy chế của Công ty thì không tính vào thu nhập chịu thuế TNCN.
Lưu ý: Nếu mức chi tiền trong trường hợp này vượt quá quy định thì phần vượt sẽ tính vào thu nhập chịu thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];