- Mẫu Đề án sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ? Tải về?
- Hình thức sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ là gì?
- Chi phí khấu hao tài sản công được sử dụng để tham gia vào dự án PPP được tính như thế nào theo Nghị định 180?
Mẫu Đề án sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ? Tải về?
Mẫu Đề án Sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong lĩnh vực phát triển khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia thuộc Phụ lục được ban hành kèm theo Nghị định 180/2025/NĐ-CP
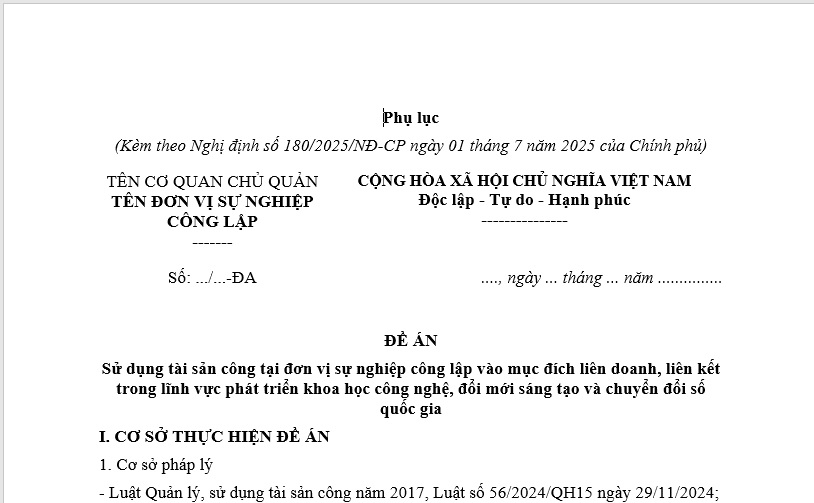
Tải về Mẫu Đề án sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ.

Mẫu Đề án sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ? Tải về? (Hình từ Internet)
Hình thức sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ là gì?
Căn cứ khoản 10 Điều 20 Nghị định 180/2025/NĐ-CP quy định hình thức sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết trong phát triển khoa học công nghệ bao gồm:
(1) Hình thức liên doanh, liên kết không thành lập pháp nhân mới: các bên sử dụng tài sản của mình để thực hiện liên doanh, liên kết và tự quản lý, sử dụng tài sản của mình, tự bảo đảm các chi phí phát sinh trong quá trình hoạt động. Đơn vị sự nghiệp không phải xác định giá trị tài sản khi liên doanh, liên kết;
(2) Hình thức liên doanh, liên kết không thành lập pháp nhân mới: các bên tham gia liên doanh, liên kết cùng góp tài sản hoặc góp vốn để đầu tư xây dựng, mua sắm tài sản sử dụng cho mục đích liên doanh, liên kết; các tài sản này được các bên tham gia liên doanh, liên kết cùng kiểm soát việc quản lý, sử dụng. Đơn vị sự nghiệp không phải xác định giá trị tài sản khi liên doanh, liên kết;
(3) Hình thức liên doanh, liên kết hình thành pháp nhân mới: các bên tham gia liên doanh, liên kết cùng góp tài sản hoặc góp vốn để đầu tư xây dựng, mua sắm tài sản sử dụng cho mục đích liên doanh, liên kết; pháp nhân mới có trách nhiệm quản lý, sử dụng tài sản theo quy định của pháp luật và hợp đồng liên doanh, liên kết.
Người đứng đầu đơn vị sự nghiệp công lập được tự quyết định giá trị của tài sản khi liên doanh, liên kết hoặc thuê doanh nghiệp thẩm định giá hoặc thành lập Hội đồng thẩm định giá theo quy định của pháp luật về giá để làm cơ sở quyết định giá trị tài sản công sử dụng vào liên doanh, liên kết; trong đó, giá trị của tài sản để liên doanh, liên kết chỉ là một trong các căn cứ để quyết định phương án này.
Bên cạnh đó, theo khoản 2 Điều 20 Nghị định 180/2025/NĐ-CP quy định thẩm quyền phê duyệt đề án sử dụng tài sản công tại đơn vị sự nghiệp công lập vào mục đích liên doanh, liên kết như sau:
(1) Bộ trưởng, Thủ trưởng cơ quan trung ương, Chủ tịch Ủy ban nhân dân cấp tỉnh quyết định hoặc phân cấp thẩm quyền quyết định phê duyệt đề án đối với tài sản công tại đơn vị sự nghiệp công lập thuộc phạm vi quản lý, trừ tài sản quy định tại (2);
(2) Người đứng đầu đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư phê duyệt đề án sử dụng tài sản công tại đơn vị mình.
Chi phí khấu hao tài sản công được sử dụng để tham gia vào dự án PPP được tính như thế nào theo Nghị định 180?
Căn cứ khoản 3 Điều 16 Nghị định 180/2025/NĐ-CP quy định sử dụng tài sản công để tham gia dự án PPP như sau:
Sử dụng tài sản công để tham gia dự án PPP
1. Đơn vị sự nghiệp công lập được sử dụng tài sản công để tham gia dự án PPP khoa học, công nghệ theo quy định tại pháp luật về quản lý, sử dụng tài sản công và pháp luật về đầu tư theo phương thức đối tác công tư.
2. Cấp có thẩm quyền phê duyệt dự án PPP là cấp có thẩm quyền quyết định sử dụng tài sản công thuộc phạm vi quản lý để tham gia dự án PPP.
3. Chi phí khấu hao tài sản công được sử dụng để tham gia vào dự án PPP được tính trong phương án tài chính tại báo cáo nghiên cứu khả thi theo thời gian và tỷ lệ khấu hao do cấp có thẩm quyền phê duyệt dự án PPP quyết định.
Theo đó, chi phí khấu hao tài sản công được sử dụng để tham gia vào dự án PPP được tính trong phương án tài chính tại báo cáo nghiên cứu khả thi theo thời gian và tỷ lệ khấu hao do cấp có thẩm quyền phê duyệt dự án PPP quyết định.
Lưu ý: Đơn vị sự nghiệp công lập được sử dụng tài sản công để tham gia dự án PPP khoa học, công nghệ theo quy định tại pháp luật về quản lý, sử dụng tài sản công và pháp luật về đầu tư theo phương thức đối tác công tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];