Mẫu bảng kê chi tiết bàn giao nợ phải trả của đơn vị kế toán thuộc diện sắp xếp tinh gọn bộ máy?
Mẫu bảng kê chi tiết bàn giao nợ phải trả của đơn vị kế toán thuộc diện sắp xếp tinh gọn bộ máy là mẫu số BK08 tại Phụ lục II được ban hành kèm theo Công văn 1010/BTC-QLKT năm 2025 như sau:
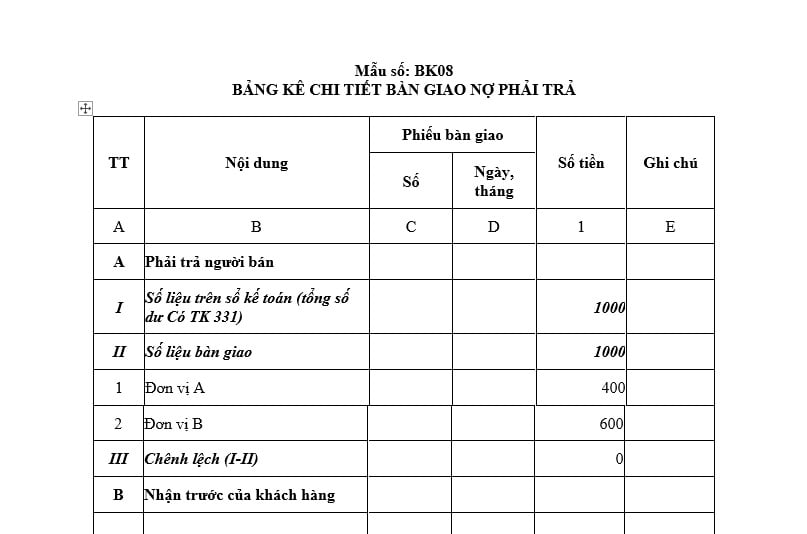
Tải về Mẫu bảng kê chi tiết bàn giao nợ phải trả
Lưu ý: Mẫu bảng kê chi tiết bàn giao nợ phải trả được sử dụng trong công tác kế toán khi tổ chức thực hiện sắp xếp, tinh gọn tổ chức bộ máy.

Mẫu bảng kê chi tiết bàn giao nợ phải trả của đơn vị kế toán thuộc diện sắp xếp tinh gọn bộ máy theo Công văn 1010? (Hình từ Internet)
Đơn vị kế toán lập bảng kê chi tiết bàn giao nợ phải trả dựa trên căn cứ nào theo Công văn 1010?
Căn cứ tiểu mục 1 Mục 2 Phụ lục 1 ban hành kèm theo Công văn 1010/BTC-QLKT năm 2025 quy định đơn vị kế toán lập bảng kê chi tiết bàn giao nợ phải trả dựa trên những căn cứ sau đây:
Hồ sơ và công việc thực hiện đối với đơn vị kế toán khi kết thúc hoạt động để bàn giao số liệu kế toán sang đơn vị mới
1. Đối với đơn vị kế toán cơ sở phải bàn giao tài sản, tài chính cho đơn vị khác
...
1.2. Thực hiện bàn giao
Căn cứ hướng dẫn tại điểm 1.1 phần này, đơn vị lập hồ sơ bàn giao và thực hiện bàn giao tài sản, kinh phí, nguồn lực sang các đơn vị mới theo phương án sắp xếp. Đối với đơn vị kế toán bị kết thúc hoạt động sau khi sắp xếp thì phải đảm bảo sau khi bàn giao, toàn bộ số dư các tài khoản kế toán trên Bảng cân đối số phát sinh kỳ kế toán cuối cùng phải hết số dư.
1.3. Công việc kế toán sau khi bàn giao
a) Căn cứ Biên bản bàn giao số liệu kế toán và Chứng từ thực tế đã bàn giao (Phiếu chi, Ủy nhiệm chi, Phiếu xuất kho, Phiếu bàn giao,...), đơn vị phải lập Bảng kê chi tiết bàn giao để đối chiếu số liệu với sổ kế toán kỳ cuối cùng nhằm tổng hợp đầy đủ thông tin số liệu đã bàn giao cho các đơn vị mới và xác định đã tất toán hết số dư các tài khoản kế toán sau khi bàn giao, là cơ sở thanh tra, kiểm tra, đối chiếu và xác định trách nhiệm của tập thể, cá nhân sau khi hoàn thành công tác bàn giao, đảm bảo công việc bàn giao đã được thực hiện đầy đủ, đúng quy định.
b) Đơn vị lập các Bảng kê chi tiết bàn giao theo mẫu gợi ý tại Phụ lục II. Ngoài các chỉ tiêu, mẫu biểu tại Phụ lục II, đơn vị có thể bổ sung các chi tiết bàn giao khác phù hợp với yêu cầu thực tế bàn giao tại đơn vị.
...
Như vậy, căn cứ Biên bản bàn giao số liệu kế toán và Chứng từ thực tế đã bàn giao (Phiếu chi, Ủy nhiệm chi, Phiếu xuất kho, Phiếu bàn giao,...), đơn vị kế toán phải lập Bảng kê chi tiết bàn giao để đối chiếu số liệu với sổ kế toán kỳ cuối cùng nhằm tổng hợp đầy đủ thông tin số liệu đã bàn giao cho các đơn vị mới và xác định đã tất toán hết số dư các tài khoản kế toán sau khi bàn giao, là cơ sở thanh tra, kiểm tra, đối chiếu và xác định trách nhiệm của tập thể, cá nhân sau khi hoàn thành công tác bàn giao, đảm bảo công việc bàn giao đã được thực hiện đầy đủ, đúng quy định.
Công việc kế toán trong trường hợp hợp nhất các đơn vị kế toán như thế nào?
Công việc kế toán trong trường hợp hợp nhất các đơn vị kế toán được quy định tại Điều 45 Luật Kế toán 2015 như sau:
(1) Các đơn vị kế toán bị hợp nhất thành đơn vị kế toán mới thì từng đơn vị kế toán bị hợp nhất phải thực hiện các công việc sau đây:
- Khóa sổ kế toán, kiểm kê tài sản, xác định nợ chưa thanh toán, lập báo cáo tài chính;
- Bàn giao toàn bộ tài sản, nợ chưa thanh toán, lập biên bản bàn giao và ghi sổ kế toán theo biên bản bàn giao;
- Bàn giao toàn bộ tài liệu kế toán cho đơn vị kế toán hợp nhất.
(2) Đơn vị kế toán hợp nhất phải thực hiện các công việc sau đây:
- Căn cứ vào biên bản bàn giao, mở sổ kế toán và ghi sổ kế toán theo quy định của Luật Kế toán 2015;
- Tổng hợp báo cáo tài chính của các đơn vị kế toán bị hợp nhất thành báo cáo tài chính của đơn vị kế toán hợp nhất;
- Nhận, lưu trữ tài liệu kế toán của các đơn vị bị hợp nhất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];