Kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu là kiểm tra những gì?
Theo quy định tại khoản 3 Điều 8 Thông tư 33/2023/TT-BTC thì kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu là kiểm tra về:
(1) Các chứng từ, bao gồm:
- Các chứng từ thuộc hồ sơ hải quan;
- Hợp đồng mua bán hoặc hợp đồng gia công (nếu là gia công cho thương nhân nước ngoài) hoặc hóa đơn giá trị gia tăng mua bán nguyên liệu, vật tư trong nước (nếu mua trong nước);
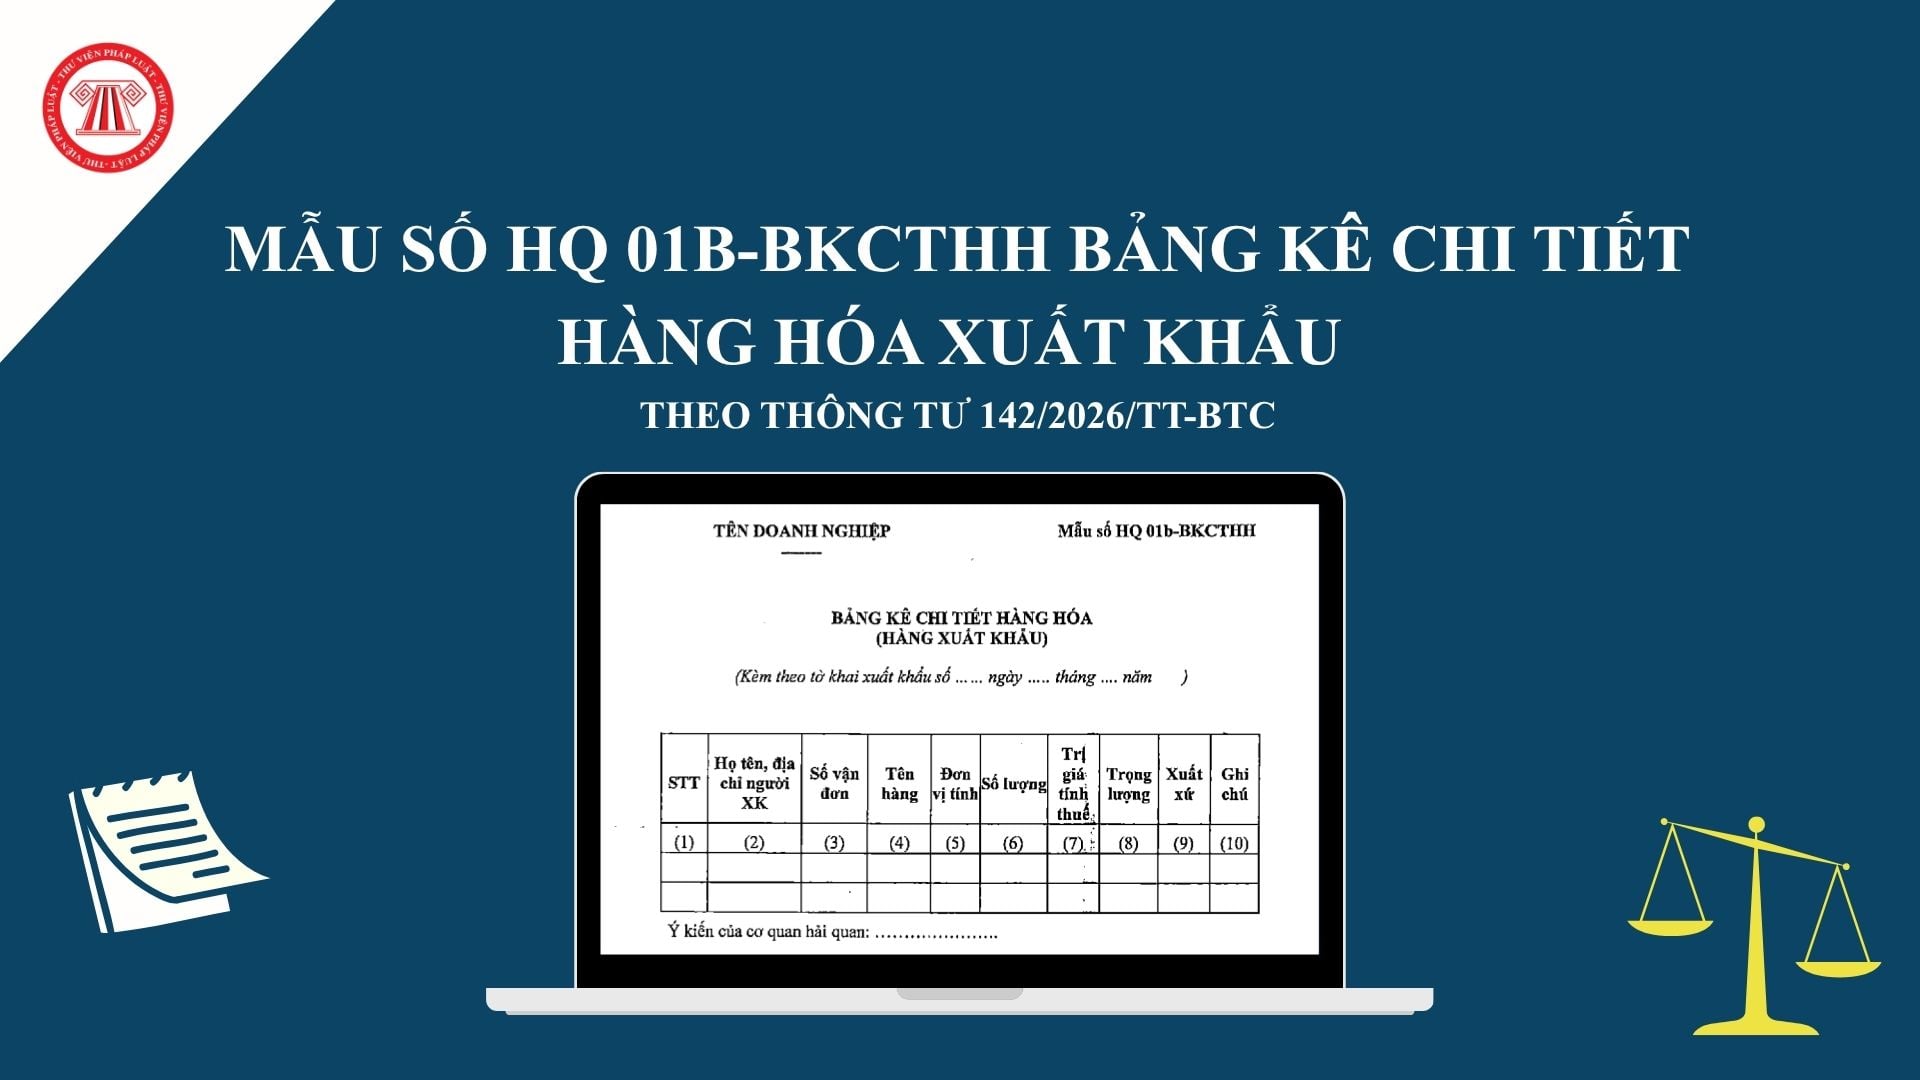
- Bảng kê chi tiết hàng hóa xuất khẩu đạt tiêu chí xuất xứ ưu đãi hoặc tiêu chí xuất xứ không ưu đãi theo mẫu do Bộ Công Thương quy định;
- Quy trình sản xuất;
- Bảng kê khai chi phí sản xuất theo mẫu tại Phụ lục II và Bảng khai báo xuất xứ của nhà sản xuất/nhà cung cấp nguyên liệu trong nước theo mẫu tại Phụ lục III ban hành kèm Thông tư này trong trường hợp nguyên liệu, vật tư đó được sử dụng cho một công đoạn tiếp theo để sản xuất ra một hàng hóa khác;
- Các chứng từ, tài liệu, dữ liệu khác có liên quan.
Đối với các chứng từ thuộc hồ sơ hải quan, cơ quan hải quan không yêu cầu người sản xuất xuất trình bản giấy.
(2) Kiểm tra quy trình sản xuất hàng hóa:
- Số lượng dây chuyền, máy móc, thiết bị;
- Công suất của máy móc, thiết bị;
- Số lượng nhân lực tham gia quy trình sản xuất hàng hóa;
- Năng lực, quy mô sản xuất, gia công, thực hiện các công đoạn sản xuất, gia công nào (bao nhiêu tấn/sản phẩm.../năm; tổng năng lực, quy mô của máy móc thiết bị, nhân công...).
Kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu là kiểm tra những gì? (Hình từ Internet)
Quá trình kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu được ghi nhận thế nào?
Quá trình kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu được quy định tại khoản 4 Điều 8 Thông tư 33/2023/TT-BTC như sau:
Kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu
...
4. Lập Biên bản kiểm tra
Toàn bộ quá trình, nội dung kiểm tra được ghi nhận bằng Biên bản kiểm tra giữa đại diện theo pháp luật của người sản xuất và đoàn kiểm tra.
5. Kết quả kiểm tra
a) Cơ quan hải quan gửi kết quả kiểm tra cho người sản xuất chậm nhất 05 ngày làm việc kể từ ngày kết thúc kiểm tra để người sản xuất biết, giải trình;
b) Người sản xuất gửi nội dung giải trình trong thời hạn 05 ngày làm việc kể từ ngày nhận được kết quả kiểm tra. Quá thời hạn này mà cơ quan hải quan không nhận được ý kiến giải trình thì căn cứ vào các hồ sơ hiện có để xử lý theo quy định;
c) Đối với trường hợp chứng từ, nội dung kiểm tra phức tạp, chưa đủ cơ sở kết luận, cơ quan hải quan có thể lấy ý kiến chuyên môn của cơ quan có thẩm quyền. Chậm nhất 15 ngày kể từ ngày nhận được ý kiến bằng văn bản của cơ quan có thẩm quyền, cơ quan hải quan ban hành kết luận kiểm tra;
...
Như vậy, theo quy định, quá trình kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu được ghi nhận bằng Biên bản kiểm tra giữa đại diện theo pháp luật của người sản xuất và đoàn kiểm tra.
Thời gian kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu là bao lâu?
Thời gian kiểm tra xuất xứ hàng hóa tại cơ sở sản xuất hàng hóa xuất khẩu được quy định tại Điều 8 Thông tư 33/2023/TT-BTC như sau:
Kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu
...
d) Trường hợp người xuất khẩu không phải là người sản xuất, người xuất khẩu phải chịu trách nhiệm phối hợp với người sản xuất thực hiện các yêu cầu của cơ quan hải quan về việc kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu theo trình tự thủ tục kiểm tra quy định tại Điều này và xử lý kết quả kiểm tra theo quy định tại Điều 9 Thông tư này.
2. Thời gian kiểm tra tại cơ sở sản xuất không quá 10 ngày làm việc kể từ ngày kiểm tra ghi trên Quyết định kiểm tra. Trường hợp phức tạp, người ban hành Quyết định kiểm tra gia hạn thời hạn kiểm tra 01 lần không quá 10 ngày làm việc.
Trường hợp người sản xuất không chấp hành quyết định kiểm tra hoặc không giải trình, cung cấp hồ sơ, chứng từ, tài liệu, dữ liệu theo đề nghị của cơ quan hải quan thì cơ quan hải quan tiến hành xử lý theo quy định tại khoản 2 Điều 9 Thông tư này.
...
Theo đó, thời gian kiểm tra tại cơ sở sản xuất hàng hóa xuất khẩu là không quá 10 ngày làm việc kể từ ngày kiểm tra ghi trên Quyết định kiểm tra.
Trường hợp phức tạp, người ban hành Quyết định kiểm tra gia hạn thời hạn kiểm tra 01 lần không quá 10 ngày làm việc.
Lưu ý: Trường hợp người sản xuất không chấp hành quyết định kiểm tra hoặc không giải trình, cung cấp hồ sơ, chứng từ, tài liệu, dữ liệu theo đề nghị của cơ quan hải quan thì cơ quan hải quan tiến hành xử lý theo quy định tại khoản 2 Điều 9 Thông tư 33/2023/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];