- Toàn văn Thông tư 24/2026/TT-BCT về Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE?
- Nguyên tắc lãnh thổ về xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE?
- Thời hạn giải quyết thủ tục xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu năm 2026 ra sao?
Toàn văn Thông tư 24/2026/TT-BCT về Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE?
Ngày 5/5/2026, Bộ Công thương đã ban hành Thông tư 24/2026/TT-BCT quy định quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Chính phủ nước Cộng hòa Xã hội Chủ nghĩa Việt Nam và Chính phủ Các Tiểu vương quốc Ả-rập thống nhất.
>>> TẢI VỀ Toàn văn Thông tư 24/2026/TT-BCT
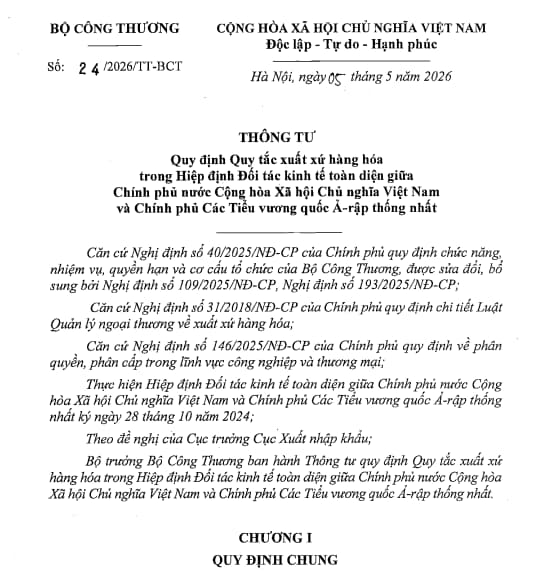
Theo đó, tại Điều 1 và 2 Thông tư 24/2026/TT-BCT quy định về phạm vi và đối tượng áp dụng như sau:
(1) Phạm vi điều chỉnh
Thông tư 24/2026/TT-BCT quy định Quy tắc xuất xứ hàng hóa trong Hiệp định Đổi tác kinh tê toàn diện giữa Chính phủ nước Cộng hòa Xã hội Chủ nghĩa Việt Nam và Chính phủ Các Tiều vương quốc Á-rập thống nhất (sau đây gọi là Hiệp định).
(2) Đối tượng áp dụng
Thông tư 24/2026/TT-BCT áp dụng đối với:
- Cơ quan, tổ chức cấp Giấy chứng nhận xuất xứ hàng hóa (C/O).
- Thương nhân.
- Cơ quan, tồ chức, cá nhân liên quan đến xuất xứ hàng hóa xuất khẩu và nhập khẩu.
*Lưu ý: Thông tư 24/2026/TT-BCT có hiệu lực từ ngày 5/5/2026.
>>> Công văn 957/XNK-XXHH thực hiện Thông tư 44/2025/TT-BCT hướng dẫn thực hiện quy tắc xuất xứ hàng hóa
Toàn văn Thông tư 24/2026/TT-BCT về Quy tắc xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE? (Hình từ Internet)
Nguyên tắc lãnh thổ về xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE?
Căn cứ Điều 19 Thông tư 24/2026/TT-BCT quy định nguyên tắc lãnh thổ về xuất xứ hàng hóa trong Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE như sau:
(1) Quy định tại Điều 5 Thông tư 24/2026/TT-BCT phải được đảm bảo thực hiện hoản toàn và không bị gián đoạn tại lãnh thổ của một Nước thành viên. “Lãnh thổ” bao gồm khu vực tự do, khu chế xuất được thành lập trên phạm vi lãnh thỗ theo quy định của mỗi Nước thành viên.
(2) Trường hợp hàng hóa có xuất xứ được xuất khẩu từ lãnh thỗ của một Nước thành viên đến một Nước không phải là thành viên và sau đó được tái nhập về Nước thành viên xuất khẩu, sẽ được coi là không có xuất xứ, trừ trường có thể chứng minh được với cơ quan hải quan răng:
- Hàng hóa tái nhập chính là hàng hóa đã được xuật khâu đi. hợp
- Hàng hóa tái nhập không trải qua cộng đoạn vượt quá công đoạn cân thiết để bảo quản hàng hóa trong điều kiện tột trong quá trình lưu kho ở Nước không phải thành viên hoặc trong quá trình xuất khầu.
Thời hạn giải quyết thủ tục xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu năm 2026 ra sao?
Căn cứ Mục 1 Phần II Thủ tục hành chính ban hành kèm theo Quyết định 2902/QĐ-BTC năm 2025 quy định về thời hạn giải quyết thủ tục xác định trước xuất xứ hàng hóa xuất khẩu, nhập khẩu năm 2026 như sau:
(1) Người khai hải quan:
Người khai hải quan thông báo bằng văn bản cho Cục Hải quan trong thời hạn 10 ngày làm việc kể từ ngày có sự thay đổi nào liên quan đến hàng hóa đã đề nghị xác định trước xuất xứ trong đó nêu rõ nội dung, lý do, ngày, tháng, năm có sự thay đổi.
(2) Cơ quan hải quan:
Trong thời hạn 05 ngày làm việc kể từ ngày nhận được đơn đề nghị, Cục Hải quan có văn bản từ chối xác định trước xuất xứ gửi tổ chức, cá nhân đối với trường hợp không đủ điều kiện, hồ sơ xác định trước mã số, xuất xứ, trị giá hải quan hoặc hàng hóa nêu tại đơn đề nghị xác định trước mã số, xuất xứ, trị giá đang chờ kết quả xử lý của cơ quan quản lý nhà nước hoặc hàng hóa nêu tại đơn đề nghị xác định trước mã số đã có văn bản hướng dẫn về mã số của cơ quan quản lý nhà nước.
Cục trưởng Cục Hải quan ban hành văn bản thông báo kết quả xác định trước xuất xứ trong thời hạn 30 ngày kể từ ngày nhận được đủ hồ sơ (đối với trường hợp thông thường) hoặc 60 ngày kể từ ngày nhận đủ hồ sơ (đối với trường hợp phức tạp cần xác minh, làm rõ).
Văn bản thông báo kết quả xác định trước xuất xứ được gửi cho tổ chức, cá nhân, đồng thời cập nhật vào cơ sở dữ liệu của cơ quan hải quan và công khai trên trang điện tử của Cục Hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];