Toàn văn Thông tư 08/2026/TT-BCT sửa đổi Thông tư 04 về hạn ngạch thuế quan nhập khẩu ô tô đã qua sử dụng ra sao?
Ngày 25/2/2026, Bộ Tài chính đã ban hành Thông tư 08/2026/TT-BCT sửa đổi, bổ sung một số điều của Thông tư 04/2020/TT-BCT quy định về đấu giá hạn ngạch thuế quan nhập khẩu ô tô đã qua sử dụng theo Hiệp định Đối tác Toàn diện và Tiến bộ Xuyên Thái Bình Dương.
>>> TẢI VỀ Toàn văn Thông tư 08/2026/TT-BCT
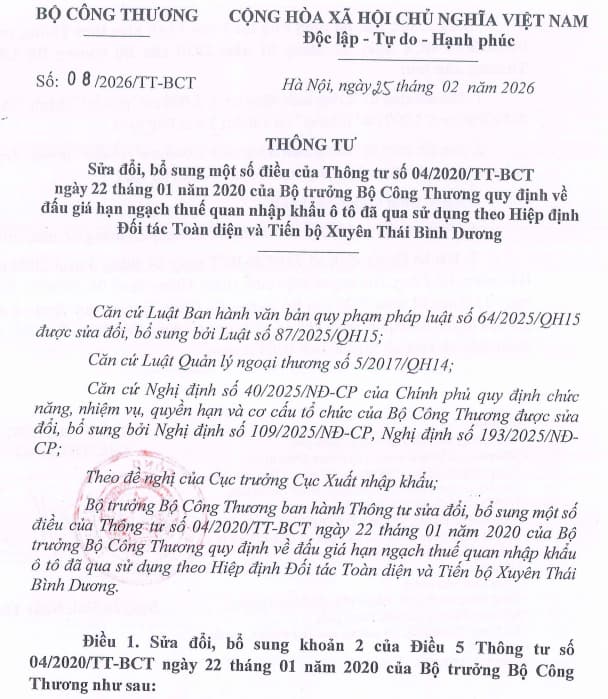
Theo đó, tại Điều 1, 2 và 3 Thông tư 08/2026/TT-BCT quy định về nội dung sửa đổi Thông tư 04/2020/TT-BCT như sau:
Sửa đổi, bổ sung khoản 2 của Điều 5 Thông tư 04/2020/TT-BCT của Bộ trưởng Bộ Công Thương như sau:
“2. Ô tô đã qua sử dụng nhập khẩu theo hạn ngạch thuế quan quy định tại Điều 3 Thông tư này phải đáp ứng quy tắc xuất xứ hàng hóa trong Hiệp định CPTPP và phải có chứng từ chứng nhận xuất xứ khi làm thủ tục nhập khẩu.”
Sửa đổi, bổ sung khoản 1 của Điều 6 Thông tư 04/2020/TT-BCT của Bộ trưởng Bộ Công Thương như sau:
"1. Nguyên tắc, trình tự, thủ tục đấu giá hạn ngạch thuế quan thực hiện theo quy định về pháp luật đấu giá tài sản”
Sửa đổi, bổ sung Phụ lục I ban hành kèm theo Thông tư 04/2020/TT-BCT của Bộ trưởng Bộ Công Thương như sau:
(1) Sửa đổi cụm từ “Công suất động cơ ≤ 3.000 cm3 (chiếc) ” thành “Dung tích động cơ ≤ 3.000 cm3 (chiếc)” tại cột thứ 3 của Phụ lục I ban hành kèm theo Thông tư 04/2020/TT-BCT .
(2) Sửa đổi cụm từ “Công suất động cơ ≥ 3.000 cm3 (chiếc) ” thành “Dung tích động cơ >3.000 cm3 (chiếc)” tại cột thứ 4 của Phụ lục I ban hành kèm theo Thông tư 04/2020/TT-BCT .
Về điều khoản thi hành của Thông tư 08/2026/TT-BCT
(1) Thông tư 08/2026/TT-BCT có hiệu lực thi hành kể từ ngày 25 tháng 02 năm 2026.
(2) Bãi bỏ Quyết định 731/QĐ-BCT năm 2020 của Bộ trưởng Bộ Công Thương về việc đính chính Thông tư 04/2020/TT-BCT quy định về đấu giá hạn ngạch thuế quan nhập khẩu ô tô đã qua sử dụng theo Hiệp định Đối tác Toàn diện và Tiến bộ Xuyên Thái Bình Dương
Toàn văn Thông tư 08/2026/TT-BCT sửa đổi Thông tư 04 về hạn ngạch thuế quan nhập khẩu ô tô đã qua sử dụng ra sao? (Hình từ Internet)
Quy định về thủ tục nhập khẩu ô tô đã qua sử dụng theo Thông tư 04/2020/TT-BCT ra sao?
Căn cứ Điều 8 Thông tư 04/2020/TT-BCT quy định về thủ tục nhập khẩu ô tô đã qua sử dụng như sau:
(1) Thương nhân nhập khẩu ô tô đã qua sử dụng là doanh nghiệp đã được Bộ Công Thương cấp Giấy phép kinh doanh nhập khẩu ô tô theo quy định của pháp luật.
(2) Trường hợp thương nhân tham gia đấu giá và trúng đấu giá nhưng không có Giấy phép kinh doanh nhập khẩu ô tô thì ủy thác cho doanh nghiệp có Giấy phép kinh doanh nhập khẩu ô tô thực hiện nhập khẩu.
(3) Khi làm thủ tục nhập khẩu ô tô đã qua sử dụng theo hạn ngạch thuế quan, ngoài việc thực hiện các thủ tục nhập khẩu theo quy định hiện hành thương nhân xuất trình văn bản của Bộ Công Thương thông báo giao quyền sử dụng hạn ngạch thuế quan nhập khẩu ô tô đã qua sử dụng cho cơ quan Hải quan.
(4) Các quy định về bảo hành, bảo dưỡng, triệu hồi xe ô tô được thực hiện theo Nghị định 116/2017/NĐ-CP của Chính phủ quy định điều kiện sản xuất, lắp ráp, nhập khẩu và kinh doanh dịch vụ bảo hành bảo dưỡng ô tô.
Nguyên tắc kiểm tra, xác định xuất xứ hàng hóa ra sao?
Căn cứ Điều 2 Quy trình ban hành kèm theo Quyết định 467/QĐ-CHQ năm 2025 quy định về nguyên tắc kiểm tra, xác định xuất xứ hàng hóa như sau:
(1) Việc kiểm tra, xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu phải thực hiện đúng quy định tại Luật Hải quan 2014, Luật Quản lý ngoại thương 2017, các văn bản hướng dẫn thi hành, các Thông tư của Bộ Công Thương hướng dẫn thực hiện các Điều ước quốc tế mà Việt Nam đã ký kết hoặc gia nhập, quy tắc xuất xứ hàng hóa và các văn bản pháp luật liên quan:
Trường hợp kiểm tra sau thông quan, thực hiện theo quy định tại Điều 78 Luật Hải quan 2014 và theo quy định kiểm tra sau thông quan quy định tại Chương VI Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định 59/2018/NĐ-CP và các văn bản hướng dẫn thi hành.
(2) Kiểm tra, xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu trong quá trình làm thủ tục hải quan được thực hiện dựa trên nguyên tắc đánh giá rủi ro, theo chỉ dẫn phân luồng kiểm tra của Cục Hải quan và tuân thủ quy định tại Thông tư 38/2015/TT-BTC của Bộ Tài chính, được sửa đổi, bổ sung tại Thông tư 39/2018/TT-BTC và được hướng dẫn tại quy trình thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu của Cục trưởng Cục Hải quan.
(3) Kiểm tra, rà soát việc khai báo thông tin xuất xứ hàng hóa trên tờ khai hải quan theo nguyên tắc quản lý rủi ro và đối chiếu chứng từ chứng nhận xuất xứ nộp qua Hệ thống xử lý dữ liệu điện tử hải quan.
Trường hợp phát hiện thông tin khai báo không đầy đủ và lô hàng chưa qua khu vực giám sát hải quan thì thực hiện dừng đưa hàng qua khu vực giám sát theo quy định tại Điều 52d Thông tư 38/2015/TT-BTC, được sửa đổi, bổ sung tại Thông tư 39/2018/TT-BTC và xử lý theo quy định; trường hợp lô hàng đã qua khu vực giám sát thì thực hiện kiểm tra sau thông quan tại trụ sở cơ quan hải quan và xử lý theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];