Toàn văn Công điện 01/CĐ-BTC về thúc đẩy thanh toán không dùng tiền mặt trong quản lý thuế năm 2026 ra sao?
Ngày 6/3/2026, Bộ Tài chính đã có Công điện 01/CĐ-BTC năm 2026 về tăng cường phối hợp thúc đẩy thanh toán không dùng tiền mặt nhằm nâng cao hiệu quả quản lý thuế năm 2026
>>> TẢI VỀ Toàn văn Công điện 01/CĐ-BTC năm 2026
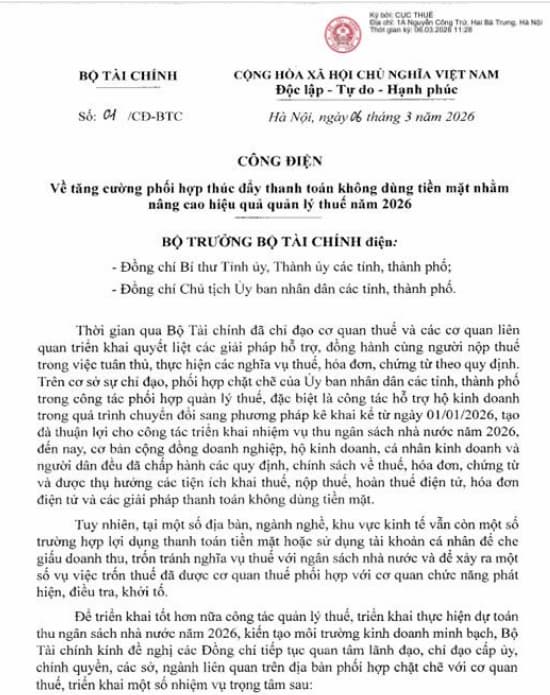
Theo đó, thời gian qua Bộ Tải chính đã chỉ đạo cơ quan thuế và các cơ quan liên quan triển khai quyết liệt các giải pháp hỗ trợ, đồng hành cùng người nộp thuế trong việc tuân thủ, thực hiện các nghĩa vụ thuê, hóa đơn, chứng từ theo quy định.
Trên cơ sở sự chỉ đạo, phối hợp chặt chẽ của Ủy ban nhân dân các tỉnh, thành phố trong công tác phối hợp quản lý thuế, đặc biệt là công tác hỗ trợ hộ kinh doanh trong quá trình chuyển đổi sang phương pháp kê khai kể từ ngày 01/01/2026, tạo đà thuận lợi cho công tác triền khai nhiệm vụ thu ngân sách nhà nước năm 2026, đến nay, cơ bản cộng đồng doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và người dân đều đã chấp hành các quy định, chính sách về thuế, hóa đơn, chứng từ và được thụ hưởng các tiện ích khai thuế, nộp thuế, hoàn thuế điện tử, hóa đơn điện tử và các giải pháp thanh toán không dùng tiền mặt.
Tuy nhiên, tại một số địa bàn, ngành nghề, khu vực kinh tế vẫn còn một số trường hợp lợi dụng thanh toán tiền mặt hoặc sử dụng tài khoản cá nhân để che giấu doanh thu, trốn tránh nghĩa vụ thuế với ngân sách nhà nước và để xảy ra một số vụ việc trốn thuế đã dđược cơ quan thuế phối hợp với cơ quan chức năng phát hiện, điều tra, khởi tổ.
Để triển khai tốt hơn nữa công tác quản lý thuế, triển khai thực hiện dự toán thu ngân sách nhà nước năm 2026, kiến tạo môi trường kinh doanh minh bạch, Bộ Tài chính kính đề nghị các Đồng chỉ tiếp tục quan tâm lãnh đạo, chỉ đạo cấp ủy, chính quyền, các sở, ngành liên quan trên địa bản phối hợp chặt chẽ với cơ quan thuế, triển khai một số nhiệm vụ trọng tâm sau:
(1) Tiếp tục triển khai có hiệu quả Chỉ đạo của Thủ tướng Chính phủ về việc tăng cường công tác chỉ đạo, hướng dẫn, tuyên truyền để tiếp tục thúc đẩy phát triển thanh toán không dùng tiền mặt, đảm bảo đáp ứng nhu cầu thanh toán của người dân, doanh nghiệp, hộ kinh doanh, tiết kiệm nguồn lực, phòng chống thất thu thuế, tội phạm, xử lý nghiêm các hành vi vi phạm pháp luật tại Công điện 124/CĐ-TTg năm 2025 và theo nguyên tắc quần lý rủi ro, bảo đẩm đúng quy định pháp luật;
Đồng thời tiếp tục triển khai các giải pháp hỗ trợ, thúc đầy, tăng cường quản lý, sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền, nâng cao hiệu quả quản lý thuế đối với hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng theo chỉ đạo của Thủ tướng Chính phủ tại Công điện 88/CĐ-TTg năm 2025.
(2) Tiếp tục đẩy mạnh các giải pháp, nhiệm vụ tại Công văn 17142/BTCCT năm 2025 của Bộ Tài chính về việc đề nghị Uy ban nhân dân tỉnh, thành phố phối hợp, chỉ đạo công tác quản lý thuế hộ, cá nhân kinh doanh khi xóa bỏ thuế khoán từ ngày 01/01/2026, trong đó đặc biệt tập trung vào công tác tuyên truyền, hỗ trợ hộ kinh doanh trong quá trình chuyển đổi; phát huy vai trò của Ban Chỉ đạo chống thất thu ngân sách nhà nước tại địa phương, có biện pháp kiểm tra, giám sát việc chấp hành quy định về thuế, hóa đơn, chứng tử để kịp thời phát hiện các rủi ro tuân thủ và hành vì vi phạm, không làm phát sinh thủ tục hành chính không cần thiết.
Việc trao đổi, khai thác thông tin phục vụ quản lý thuế thực hiện theo đúng quy định của pháp luật về quản lý thuế và bảo mật thông tin.
Sự vào cuộc đồng bộ, quyết liệt của cả hệ thống chính trị, đặc biệt là chính quyền các cấp là sự đảm bảo cho việc hoàn thành thắng lợi nhiệm vụ thu ngân sách nhà nước, cũng như nhiệm vụ kiến tạo, phát triển kinh tế tư nhân trong năm 2026 đã được Trung ương, Quốc hội, Chính phủ giao.
Bộ Tài chính trân trọng đề nghị và mong muốn tiếp tục nhận được sự quan tâm, chia sẻ và phối hợp của các Đồng chí trong công tác lãnh đạo, chỉ đạo thực hiện nhiệm vụ tài chính - ngân sách nói chung và quản lý thuế nói riêng để hoàn thành thăng lợi các nhiệm vụ chính trị quan trọng nêu trên.
Toàn văn Công điện 01/CĐ-BTC về thúc đẩy thanh toán không dùng tiền mặt trong quản lý thuế năm 2026 ra sao? (Hình từ Internet)
Thuế suất ưu đãi thuế TNDN mới nhất 2026 ra sao?
Căn cứ Điều 19 Nghị định 320/2025/ND-CP quy định về toàn bộ thuế suất ưu đãi thuế TNDN như sau:
(1) Áp dụng thuế suất 10% trong 15 năm đối với:
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại các điểm a, b, c, d và đ khoản 2 Điều 18 Nghị định 320/2025/ND-CP; thu nhập của doanh nghiệp quy định tại điểm e khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư quy định tại điểm g và điểm h khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới thuộc địa bàn quy định tại điểm a khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung; dự án đầu tư mới tại khu kinh tế nằm trên địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP, bao gồm cả trường hợp dự án đầu tư mới tại khu kinh tế mà vị trí thực hiện dự án đầu tư mới có trên 50% phần diện tích nằm trên địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP.
(2) Áp dụng thuế suất 10% trong suốt thời gian hoạt động đối với:
- Thu nhập của doanh nghiệp tại địa bàn ưu đãi thuế quy định tại điểm b khoản 3 Điều 18 của Nghị định này từ hoạt động thuộc ngành, nghề quy định tại điểm k và điểm l khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của doanh nghiệp từ hoạt động thuộc ngành, nghề quy định tại các điểm i, r và s khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của nhà xuất bản từ hoạt động thuộc ngành, nghề quy định tại điểm t khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của hợp tác xã, liên hiệp hợp tác xã quy định tại điểm q khoản 2 Điều 18 Nghị định 320/2025/ND-CP không thuộc địa bàn quy định tại khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Thu nhập của cơ quan báo chí thuộc ngành, nghề quy định tại điểm u khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(3) Áp dụng thuế suất 15% trong suốt thời gian hoạt động đối với thu nhập của doanh nghiệp không thuộc địa bàn quy định tại khoản 3 Điều 18 Nghị định 320/2025/ND-CP từ hoạt động thuộc ngành, nghề quy định tại điểm l khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(4) Áp dụng thuế suất 17% trong thời gian 10 năm đối với:
- Dự án đầu tư mới thuộc ngành, nghề ưu đãi quy định tại các điểm m, n và o khoản 2 Điều 18 Nghị định 320/2025/ND-CP;
- Dự án đầu tư mới thực hiện tại địa bàn quy định tại điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP;
- Dự án đầu tư mới tại khu kinh tế không nằm trên địa bàn quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP, bao gồm cả trường hợp dự án đầu tư mới của doanh nghiệp thực hiện tại khu kinh tế mà vị trí thực hiện dự án đầu tư mới có trên 50% phần diện tích nằm trên địa bàn không phải là địa bàn ưu đãi thuế quy định tại điểm a và điểm b khoản 3 Điều 18 Nghị định 320/2025/ND-CP.
(5) Áp dụng thuế suất 17% trong suốt thời gian hoạt động đối với thu nhập của doanh nghiệp tại điểm p khoản 2 Điều 18 Nghị định 320/2025/ND-CP.
(6) Việc kéo dài thời gian và áp dụng thuế suất ưu đãi
- Thủ tướng Chính phủ quyết định việc kéo dài thêm thời gian áp dụng thuế suất ưu đãi tối đa không quá 15 năm đối với các trường hợp quy định tại điểm b và điểm c khoản này;
- Dự án đầu tư mới quy định tại các điểm a, b, d và đ khoản 2 Điều 18 Nghị định 320/2025/ND-CP, có quy mô vốn đầu tư tối thiểu 6.000 tỷ đồng, có ảnh hưởng lớn về kinh tế - xã hội cần đặc biệt khuyến khích;
- Dự án đầu tư quy định tại điểm g khoản 2 Điều 18 Nghị định 320/2025/ND-CP đáp ứng một trong các tiêu chí sau:
+ Sản xuất sản phẩm hàng hóa có khả năng cạnh tranh toàn cầu, doanh thu đạt trên 20.000 tỷ đồng/năm chậm nhất sau 05 năm kể từ khi có doanh thu từ dự án đầu tư;
+ Sử dụng thường xuyên trên 6.000 lao động được xác định theo quy định của pháp luật về lao động;
+ Dự án đầu tư thuộc lĩnh vực hạ tầng kinh tế kỹ thuật, bao gồm: Đầu tư phát triển nhà máy nước, nhà máy điện, hệ thống cấp thoát nước, cầu, đường bộ, đường sắt, cảng hàng không, cảng biển, cảng sông, sân bay, nhà ga, năng lượng mới, năng lượng sạch, công nghiệp tiết kiệm năng lượng, dự án lọc hóa dầu;
+ Đối với dự án đầu tư mới quy định tại điểm h khoản 2 Điều 18 Nghị định 320/2025/ND-CP, Thủ tướng Chính phủ quyết định việc áp dụng thuế suất giảm không quá 50% mức thuế suất quy định tại (1); thời gian áp dụng thuế suất ưu đãi không quá 1,5 lần so với thời gian áp dụng thuế suất ưu đãi quy định tại (1) và được kéo dài thêm không quá 15 năm nhưng không vượt quá thời hạn của dự án đầu tư.
(7) Thời gian áp dụng thuế suất ưu đãi đối với thu nhập từ thực hiện dự án đầu tư mới của doanh nghiệp quy định tại Điều 19 Nghị định 320/2025/ND-CP (bao gồm cả dự án nêu tại điểm g khoản 2 Điều 18 Nghị định 320/2025/ND-CP) được tính từ năm đầu tiên dự án đầu tư mới của doanh nghiệp có doanh thu.
Trường hợp doanh nghiệp được cấp Giấy chứng nhận doanh nghiệp công nghệ cao, Giấy chứng nhận doanh nghiệp nông nghiệp ứng dụng công nghệ cao, Giấy chứng nhận doanh nghiệp khoa học và công nghệ, Giấy chứng nhận dự án ứng dụng công nghệ cao, Giấy xác nhận ưu đãi dự án sản xuất sản phẩm công nghiệp hỗ trợ sau thời điểm phát sinh doanh thu thì thời gian áp dụng thuế suất ưu đãi được tính kể từ năm được cấp Giấy chứng nhận, Giấy xác nhận ưu đãi.
Kỳ tính thuế thu nhập doanh nghiệp được quy định như thế nào?
Kỳ tính thuế thu nhập doanh nghiệp được quy định tại Điều 5 Luật Thuế thu nhập doanh nghiệp 2025, cụ thể như sau:
(1) Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại (2).
Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
(2) Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 thực hiện theo quy định của pháp luật về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];