Tải về phần mềm HTKK 5.6.5 mới nhất ngày 1/4/2026 thay thế phần mềm HTKK 5.6.4? Link tải phần mềm HTKK 5.6.5?
Mới đây, Cục Thuế đã có thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.6.5.
>> MỚi: Tổng hợp điểm mới Thông tư 20/2026 về thuế TNDN từ kỳ tính thuế 2025
>> MỚI: Link xem Hội thảo hỗ trợ các Hộ kinh doanh khai thuế quý 1 2026
>>> Tải về Phần mềm HTKK 5.6.5 mới nhất
>>> Tải về Hướng dẫn cài đặt phần mềm HTKK 5.6.5
Theo đó, Cục Thuế thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.6.5 bổ sung Tờ khai thuế thu nhập doanh nghiệp cho chuyển nhượng bất động sản (02/TNDN) và Tờ khai thuế thu nhập doanh nghiêp (05/TNDN) đáp ứng Thông tư 21/2026/TT-BTC của Bộ Tài chính ngày 17 tháng 3 năm 2026 về sửa đổi, bổ sung một số điều của Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của bộ trưởng bộ tài chính hướng dẫn thi hành một số điều của luật quản lý thuế và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của chính phủ quy định chi tiết một số điều của luật quản lý thuế, cụ thể như sau:
(1) Nâng cấp bổ sung Tờ khai thuế thu nhập doanh nghiệp cho chuyển nhượng bất động sản (02/TNDN) (TT21/2026)
- Nâng cấp bổ sung tờ khai thuế thu nhập doanh nghiệp cho chuyển nhượng bất động sản: Cho phép nhập, kết xuất XML, kết xuất Excel, tải tờ khai XML
2. Nâng cấp bổ sung Tờ khai thuế thu nhập doanh nghiêp (05/TNDN) (TT21/2026)
- Nâng cấp bổ sung tờ khai thuế thu nhập doanh nghiệp cho chuyển nhượng bất động sản: Cho phép nhập, kết xuất XML, kết xuất Excel, tải tờ khai XML
Bắt đầu từ ngày 01/04/2026, khi lập hồ sơ khai thuế có liên quan đến nội dung nâng cấp nêu trên, tổ chức nộp thuế sẽ sử dụng các chức năng kê khai tại ứng dụng HTKK 5.6.5 thay cho các phiên bản trước đây.

Tải về phần mềm HTKK 5.6.5 mới nhất ngày 1/4/2026 thay thế phần mềm HTKK 5.6.4? Link tải phần mềm HTKK 5.6.5? (Hình ảnh từ Internet)
Hướng dẫn cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp theo Thông tư 21/2026/TT-BTC?
Ngày 17/3/2026, Bộ Tài chính ban hành Thông tư 21/2026/TT-BTС sửa đổi, bổ sung một số điều của Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế 2019.
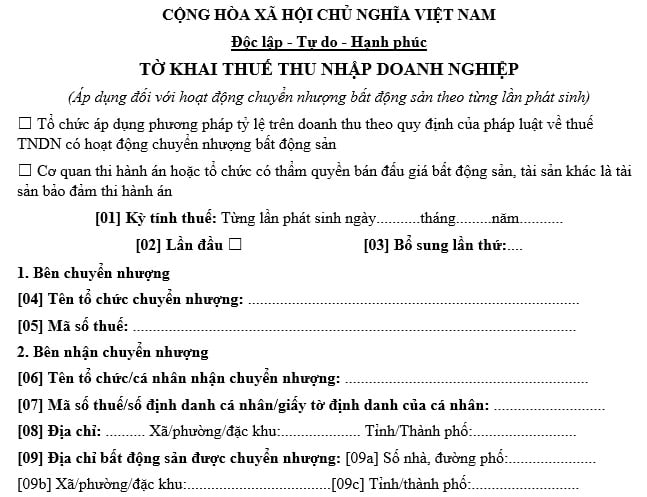
Theo đó, Mẫu số 02/TNDN ban hành kèm theo Thông tư 21/2026/TT-BTС là Tờ khai thuế thu nhập doanh nghiệp áp dụng đối với hoạt động chuyển nhượng bất động sản theo từng lần phát sinh
Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp có dạng như sau:
>>> Tải về Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp
Người dân có thể tham khảo cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp chi tiết như sau:
Đánh dấu [x] vào một trong hai ô vuông tùy theo loại hình đơn vị của bạn (Tổ chức áp dụng phương pháp tỷ lệ trên doanh thu hoặc Cơ quan thi hành án/tổ chức bán đấu giá).
[01] Kỳ tính thuế: Ghi rõ ngày, tháng, năm mà hoạt động chuyển nhượng bất động sản phát sinh thực tế.
[02]; [03] Loại tờ khai: Đánh dấu vào ô "Lần đầu" nếu đây là bản khai đầu tiên. Nếu khai lại, hãy ghi số thứ tự bản bổ sung vào mục [03].
1. Bên chuyển nhượng:
[04] Tên tổ chức: Ghi đầy đủ tên doanh nghiệp/tổ chức bán bất động sản.
[05] Mã số thuế: Điền mã số thuế của tổ chức chuyển nhượng.
2. Bên nhận chuyển nhượng:
[06] Tên tổ chức/cá nhân: Ghi tên người mua hoặc đơn vị mua.
[07] Định danh: Điền mã số thuế, số CCCD hoặc giấy tờ định danh tương đương của bên mua.
[08] Địa chỉ: Ghi địa chỉ liên lạc của bên mua (Xã/phường, Tỉnh/Thành phố).
[09] Địa chỉ bất động sản: Ghi cụ thể số nhà, đường phố [09a], xã/phường [09b] và tỉnh/thành phố [09c] nơi có bất động sản được bán.
Thông tin hợp đồng: Ghi số hợp đồng, ngày tháng năm ký kết và thông tin xác nhận của UBND hoặc Văn phòng công chứng.
3. Cơ quan thi hành án/Đại lý thuế (nếu có):
[10] - [12]: Điền tên, mã số thuế và địa chỉ của cơ quan thi hành án hoặc đơn vị bán đấu giá (nếu thuộc trường hợp này).
[13] - [15]: Nếu bạn thuê dịch vụ làm thuế, hãy điền tên Đại lý thuế, mã số thuế và số hợp đồng đại lý thuế tương ứng.
[16] (Doanh thu từ hoạt động chuyển nhượng): Nhập tổng số tiền doanh nghiệp thu được từ việc bán bất động sản hoặc tài sản khác theo giá ghi trên hợp đồng chuyển nhượng.
[17] (Chi phí từ hoạt động chuyển nhượng): Đây là tổng cộng các khoản chi phí hợp lý liên quan đến bất động sản đó. Giá trị này bằng tổng các chỉ tiêu từ [18] đến [23].
[18] (Giá vốn): Giá trị sổ sách hoặc giá mua ban đầu của bất động sản, tài sản chuyển nhượng.
[19] (Chi phí đền bù thiệt hại về đất): Các khoản tiền đã chi để đền bù về đất cho người bị thu hồi.
[20] (Chi phí đền bù thiệt hại về hoa màu): Tiền chi trả đền bù cho cây cối, hoa màu trên đất.
[21] (Chi phí cải tạo san lấp mặt bằng): Các chi phí thực tế phát sinh để làm phẳng, chuẩn bị mặt bằng.
[22] (Chi phí đầu tư xây dựng kết cấu hạ tầng): Tiền chi xây dựng đường xá, hệ thống điện nước, hạ tầng kỹ thuật liên quan đến lô đất.
[23] (Chi phí khác): Các khoản chi phí hợp lệ khác có hóa đơn, chứng từ liên quan trực tiếp đến việc chuyển nhượng nhưng chưa nằm trong các mục trên.
[24] (Thu nhập từ hoạt động chuyển nhượng): Xác định lợi nhuận từ việc chuyển nhượng.Công thức tính: [24] = [16] - [17]
[25] (Thuế suất thuế TNDN): Điền mức thuế suất thuế TNDN theo quy định pháp luật hiện hành áp dụng cho loại hình doanh nghiệp của bạn.
[26] (Thuế TNDN phải nộp): Tổng số tiền thuế mà doanh nghiệp có nghĩa vụ nộp vào ngân sách nhà nước cho lần phát sinh này.Công thức tính: [26] = [24] x [25]
Kỳ tính thuế thu nhập doanh nghiệp được quy định như thế nào?
Kỳ tính thuế thu nhập doanh nghiệp được quy định tại Điều 5 Luật Thuế thu nhập doanh nghiệp 2025, cụ thể như sau:
(1) Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại (2).
Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
(2) Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 thực hiện theo quy định của pháp luật về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];