Lỗi không bảo hiểm xe máy phạt bao nhiêu 2026? Không bảo hiểm xe máy phạt bao nhiêu 2026 theo Nghị định 168?
Thông tin về lỗi không bảo hiểm xe máy phạt bao nhiêu 2026, không bảo hiểm xe máy phạt bao nhiêu 2026 theo Nghị định 168 dưới đây:
Căn cứ điểm b khoản 2 Điều 18 Nghị định 168/2024/NĐ-CP quy định về lỗi không bảo hiểm xe máy phạt bao nhiêu 2026 như sau:
Xử phạt, trừ điểm giấy phép lái xe các hành vi vi phạm quy định về điều kiện của người điều khiển xe cơ giới
...
2. Phạt tiền từ 200.000 đồng đến 300.000 đồng đối với một trong các hành vi vi phạm sau đây:
...
b) Người điều khiển xe mô tô, xe gắn máy, các loại xe tương tự xe mô tô và các loại xe tương tự xe gắn máy không có chứng nhận bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới còn hiệu lực;
Như vậy, lỗi không bảo hiểm xe máy 2026 bị phạt tiền từ 200.000 đồng đến 300.000 đồng.
Ngoài ra, người điều khiển xe máy chuyên dùng không có bảo hiểm xe máy 2026 sẽ bị phạt tiền từ 400.000 đồng đến 600.000 đồng (khoản 1 Điều 19 Nghị định 168/2024/NĐ-CP).
*Trên đây là thông tin về lỗi không bảo hiểm xe máy phạt bao nhiêu 2026, không bảo hiểm xe máy phạt bao nhiêu 2026 theo Nghị định 168!
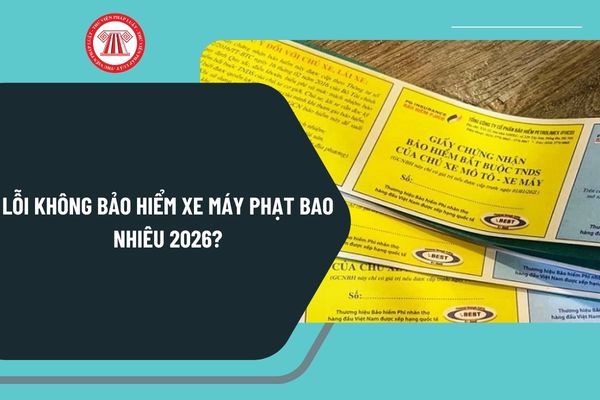
Lỗi không bảo hiểm xe máy phạt bao nhiêu 2026? Không bảo hiểm xe máy phạt bao nhiêu 2026 theo Nghị định 168? (Hình ảnh Internet)
Phí bảo hiểm xe máy năm 2026 ra sao?
Căn cứ tại Phụ lục I ban hành kèm theo Nghị định 67/2023/NĐ-CP quy định phí bảo hiểm xe máy năm 2026 như sau:
A. Phí bảo hiểm cho thời hạn bảo hiểm 1 năm (chưa bao gồm thuế giá trị gia tăng)
TT | Loại xe | Phí bảo hiểm (đồng) |
I | Mô tô 2 bánh | |
1 | Dưới 50 cc | 55.000 |
2 | Từ 50 cc trở lên | 60.000 |
II | Mô tô 3 bánh | 290.000 |
III | Xe gắn máy (bao gồm xe máy điện) và các loại xe cơ giới tương tự | |
1 | Xe máy điện | 55.000 |
2 | Các loại xe còn lại | 290.000 |
B. Phí bảo hiểm cho thời hạn bảo hiểm khác 1 năm (chưa bao gồm thuế giá trị gia tăng)
Đối với các xe cơ giới mua bảo hiểm có thời hạn khác 1 năm, phí bảo hiểm được tính dựa trên phí bảo hiểm do Bộ Tài chính quy định và tương ứng với thời hạn bảo hiểm. Cách tính cụ thể như sau:
Phí bảo hiểm phải nộp | = | Phí bảo hiểm năm theo loại xe cơ giới/ 365 (ngày) | x | Thời hạn được bảo hiểm (ngày) |
Trường hợp thời hạn bảo hiểm từ 30 ngày trở xuống, phí bảo hiểm phải nộp được tính bằng phí bảo hiểm năm theo loại xe cơ giới/(chia) cho 12 tháng.
Phạm vi bảo hiểm và loại trừ trách nhiệm bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới theo Nghị định 67?
Phạm vi bảo hiểm và loại trừ trách nhiệm bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới được quy định tại Điều 7 Nghị định 67/2023/NĐ-CP, cụ thể như sau:
- Phạm vi bảo hiểm
Doanh nghiệp bảo hiểm có trách nhiệm bồi thường cho những thiệt hại sau:
+ Thiệt hại ngoài hợp đồng về sức khỏe, tính mạng và tài sản đối với người thứ ba do xe cơ giới tham gia giao thông, hoạt động gây ra.
+ Thiệt hại về sức khỏe, tính mạng của hành khách trên chiếc xe đó do xe cơ giới tham gia giao thông, hoạt động gây ra.
- Các trường hợp loại trừ trách nhiệm bảo hiểm
Doanh nghiệp bảo hiểm không có trách nhiệm bồi thường bảo hiểm trong các trường hợp sau:
+ Hành động cố ý gây thiệt hại của chủ xe cơ giới, người lái xe hoặc người bị thiệt hại.
+ Người lái xe gây tai nạn cố ý bỏ chạy không thực hiện trách nhiệm dân sự của chủ xe cơ giới. Trường hợp người lái xe gây tai nạn cố ý bỏ chạy nhưng đã thực hiện trách nhiệm dân sự của chủ xe cơ giới thì không thuộc trường hợp loại trừ trách nhiệm bảo hiểm.
+ Người lái xe không đủ điều kiện về độ tuổi theo quy định của Luật Giao thông đường bộ; người lái xe không có Giấy phép lái xe hoặc sử dụng Giấy phép lái xe không hợp lệ theo quy định của pháp luật về đào tạo, sát hạch, cấp giấy phép lái xe cơ giới đường bộ, Giấy phép lái xe bị tẩy xóa hoặc sử dụng Giấy phép lái xe hết hạn sử dụng tại thời điểm xảy ra tai nạn hoặc sử dụng Giấy phép lái xe không phù hợp đối với xe cơ giới bắt buộc phải có Giấy phép lái xe. Trường hợp người lái xe bị tước quyền sử dụng Giấy phép lái xe có thời hạn hoặc bị thu hồi Giấy phép lái xe thì được coi là không có Giấy phép lái xe.
+ Thiệt hại gây ra hậu quả gián tiếp bao gồm: giảm giá trị thương mại, thiệt hại gắn liền với việc sử dụng và khai thác tài sản bị thiệt hại.
+ Thiệt hại đối với tài sản do lái xe điều khiển xe cơ giới mà trong máu hoặc hơi thở có nồng độ cồn vượt quá mức trị số bình thường theo hướng dẫn của Bộ Y tế; sử dụng ma túy và chất kích thích bị cấm theo quy định của pháp luật.
+ Thiệt hại đối với tài sản bị mất cắp hoặc bị cướp trong tai nạn.
+ Thiệt hại đối với tài sản đặc biệt bao gồm: vàng, bạc, đá quý, các loại giấy tờ có giá trị như tiền, đồ cổ, tranh ảnh quý hiếm, thi hài, hài cốt.
+ Thiệt hại do chiến tranh, khủng bố, động đất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];