

Tư vấn pháp luật về thuế thu nhập cá nhân
Thuế thu nhập cá nhân | Tư vấn pháp luật về thuế thu nhập cá nhân
Thuế thu nhập cá nhân
Thuế thu nhập cá nhân | Tư vấn pháp luật về thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Tra cứu thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Đăng ký mã số thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Kê khai thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Cách tính thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Đóng thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Khấu trừ thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Truy thu thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Hoàn thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Xử lý vi phạm về thuế thu nhập cá nhân

Thuế thu nhập cá nhân | Quyết toán thuế thu nhập cá nhân
Dưới đây là quy định về Hồ sơ giảm thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh và cá nhân khác theo Thông tư 89/2026/TT-BTC.

Dưới đây là "MIỄN THUẾ TNCN đối với tiền lương của NGÀY KHÔNG NGHỈ PHÉP đúng không? NGÀY KHÔNG NGHỈ PHÉP là ngày gì?".
Căn cứ theo khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định phụ cấp khu vực có phải chịu thuế thu nhập cá nhân hay không.
Các quy định mới về căn cứ tính thuế TNCN đối với thu nhập của cá nhân không cư trú được quy định từ Điều 63 đến Điều 65 Nghị định 253/2026/NĐ-CP.

Hướng dẫn về thuế TNCN đối với tiền lương tiền công làm việc ban đêm, làm thêm giờ theo Công văn 13969/DON-QLDN1 chi tiết ra sao?
Bộ Tài chính vừa có Thông tư 89/2026/TT-BTC Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ.
Bộ Tài chính vừa có Thông tư 89/2026/TT-BTC Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ.
Theo Điều 3 Luật Thuế thu nhập cá nhân 2025 và theo Điều 15 Nghị định 253/2026/NĐ-CP có quy định về thu nhập chịu thuế TNCN.
Căn cứ theo khoản 21 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về các thu nhập được miễn thuế TNCN trong đó có thu nhập của chủ doanh nghiệp tư nhân.
Theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định có quy định về miễn thuế TNCN đối với tiền ăn giữa ca, ăn trưa 1,2 triệu đồng/người/tháng.
Hướng dẫn khai thuế TNCN đối với thu nhập từ thừa kế quà tặng là bất động sản được quy định cụ thể tại khoản 3 Điều 22 Thông tư 89/2026/TT-BTC.
Mẫu Đơn đề nghị gia hạn nộp thuế TNCN quý 2 và 3 năm 2026 của hộ kinh doanh là mẫu VĂN BẢN ĐỀ NGHỊ GIA HẠN NỘP THUẾ VÀ TIỀN THUÊ ĐẤT tại Phụ lục II ban hành kèm Nghị định 245/2026/NĐ-CP.
Tiền bản quyền vượt trên 20 triệu đồng theo hợp đồng mà người nộp thuế nhận được theo từng lần phát sinh mà người nộp thuế nhận được mới tính thuế thu nhập cá nhân.
Các khoản thưởng bằng tiền hoặc không bằng tiền từ cuộc thi, sự kiện do người sử dụng lao động tổ chức cho người lao động là khoản thu nhập chịu thuế thu nhập cá nhân (thuế TNCN).
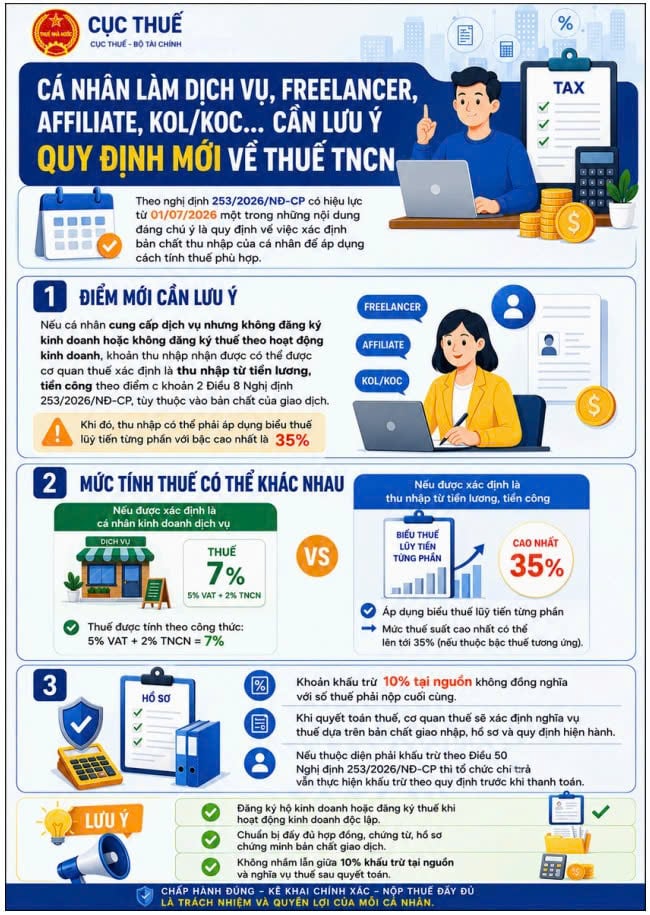
Từ ngày 01/7/2026, Nghị định số 253/2026/NĐ-CP có hiệu lực, bổ sung quy định về xác định bản chất thu nhập của cá nhân để áp dụng phương pháp tính thuế phù hợp. Đối với cá nhân làm dịch vụ, freelancer, affiliate, KOL/KOC và các hoạt động tương tự, việc đăng ký kinh doanh, đăng ký thuế và thực hiện đầy đủ nghĩa vụ kê khai sẽ là căn cứ quan trọng để xác định đúng chính sách thuế áp dụng, bảo đảm quyền lợi của người nộp thuế và hạn chế những rủi ro phát sinh trong quá trình quyết toán.
Theo quy định thì thời hạn nộp thuế TNCN, thuế GTGT tháng 7 của hộ kinh doanh là chậm nhất ngày 20/8/2026. Tuy nhiên, tại Nghị định 245/2026/NĐ-CP đã quy định gia hạn thời gian nộp thuế TNCN, thuế GTGT tháng 7 2026.
Hướng dẫn khai thuế TNCN đối với thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng từ ngày 01/7/2026 được quy định tại khoản 6 Điều 22 Thông tư 89/2026/TT-BTC.
Theo đó, kê khai thuế Quý 2/2026 vẫn thực hiện theo biểu mẫu theo Thông tư 80/2021/TT-BTC.
Thu nhập tính thuế TNCN khi có thu nhập từ thừa kế, quà tặng là nhà đất bất động sản được xác định theo Điều 61 Nghị định 253/2026/NĐ-CP.
Hướng dẫn khai thuế TNCN theo quý cho người lao động trực tiếp khai thuế với cơ quan thuế từ 01/7/2026 được quy định tại điểm c khoản 1 Điều 22 Thông tư 89/2026/TT-BTC.

