

Mức giảm trừ gia cảnh
Giảm trừ gia cảnh | Mức giảm trừ gia cảnh
Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công của đối tượng nộp thuế là cá nhân cư trú.
(Theo khoản 1 Điều 19 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 4 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012)
Giảm trừ gia cảnh | Mức giảm trừ gia cảnh

Giảm trừ gia cảnh | Hồ sơ giảm trừ gia cảnh
Quy định mới mức thu nhập làm căn cứ xác định người phụ thuộc mà người nộp thuế được áp dụng giảm trừ gia cảnh từ 01/7/2026 được quy định tại Điều 3 Thông tư 87/2026/TT-BTC.

Dưới đây là thông tin hồ sơ xác định người phụ thuộc được giảm trừ gia cảnh là cha mẹ chồng từ 01/7/2026 gồm các giấy tờ nào. Theo dõi bài viết để biết cụ thể chi tiết.

Mẫu 05-3/BK-QTT-TNCN Bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh mới nhất 2026 theo Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Dưới đây là hướng dẫn chi tiết về giảm trừ gia cảnh 2026 đối với em ruột theo Luật Thuế thu nhập cá nhân 2025 và các văn bản hướng dẫn.
Chính phủ đã ban hành Nghị định số 253/2026/NĐ-CP, đồng thời Bộ Tài chính cũng đã ban hành Thông tư số 87/2026/TT-BTC hướng dẫn thực hiện Nghị định này. Đáng chú ý, các văn bản đã bổ sung một số quy định mới liên quan đến người phụ thuộc, được áp dụng từ ngày 01/7/2026.
Cập nhật HỒ SƠ xác định NGƯỜI PHỤ THUỘC giảm trừ gia cảnh từ 1/7/2026 được quy định tại Điều 4 Thông tư 87/2026/TT-BTC, cụ thể như sau:
Bổ sung trường hợp con trên 18 tuổi được giảm trừ gia cảnh từ 1/7/2026 được quy định tại Điều 47 Nghị định 253/2026/NĐ-CP, cụ thể như sau:

Bổ sung trường hợp con trên 18 tuổi được giảm trừ gia cảnh từ 01/7/2026 theo Nghị định 253/2026/NĐ-CP.
Theo đó, đề xuất sửa đổi hồ sơ xác định người phụ thuộc được giảm trừ gia cảnh chi tiết, cụ thể như sau:
Cách tính giảm trừ gia cảnh 2026? Cách tính thuế TNCN 2026 theo mức giảm trừ gia cảnh mới nhất?
Quốc hội đã công bố bản dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt (dự thảo Luật sửa đổi 4 Luật thuế).
Hồ sơ giảm trừ gia cảnh cho con nuôi 2026? Mức giảm trừ người phụ thuộc là con nuôi 2026 chi tiết ra sao?
Bổ sung trường hợp con trên 18 tuổi được giảm trừ gia cảnh (đề xuất) ra sao? Mức giảm trừ gia cảnh 2026?
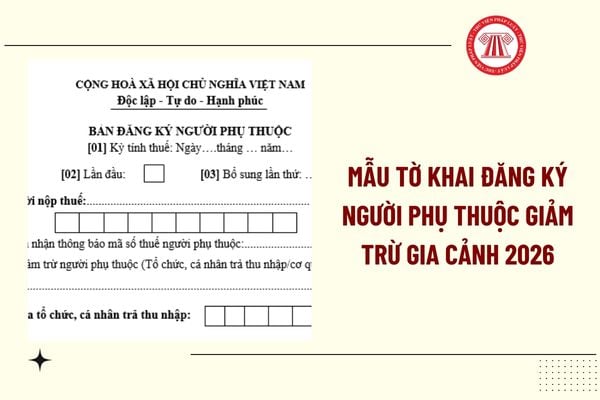
Mẫu tờ khai đăng ký người phụ thuộc giảm trừ gia cảnh 2026 có dạng như thế nào? Tải mẫu tờ khai?
Hạn chót đăng ký giảm trừ gia cảnh qua tổ chức chi trả 2026 là khi nào? Mức giảm trừ gia cảnh 2026?
Hướng dẫn mức giảm trừ gia cảnh và bậc thuế suất đối với thu nhập từ tiền lương, tiền công năm 2026 mới nhất theo Công văn 1296 thế nào?
Trong cùng một thời điểm mà người nộp thuế có thu nhập từ tiền lương tại nhiều nơi khác nhau thì chỉ được giảm trừ gia cảnh cho bản thân người nộp thuế tại một nơi chi trả thu nhập, Quy định cụ thể thế nào?
Có bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh không? Quy định mới về đăng ký người phụ thuộc ra sao?

Nguyên tắc giảm trừ gia cảnh người phụ thuộc mới nhất áp dụng năm 2026 như thế nào? Đối tượng nào được làm người phụ thuộc? Mức giảm trừ gia cảnh mới nhất hiện nay là bao nhiêu? Khoản chi y tế, giáo dục dành cho người phụ thuộc có đước tính giảm trừ không?
Luật Thuế thu nhập cá nhân 2025 áp dụng từ năm 2026 quy định mới về thuế TNCN và giảm trừ gia cảnh

