Cập nhật quy định hóa đơn điện tử từ 1/7/2026 và điểm mới
Chuyên viên pháp lý Kiều Diễm13:52 28/07/26
Bài viết dưới đây sẽ cập nhật quy định hóa đơn điện tử từ 1/7/2026 theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC và các điểm mới đáng chú ý.
>> Tải về file word Mẫu 01-1/HT Thông tư 89/2026/TT-BTC
>> Cách khai bổ sung hồ sơ khai thuế GTGT từ 01/7/2026 theo Thông tư 89/2026/TT-BTC
1. Cập nhật quy định hóa đơn điện tử từ 1/7/2026
Dưới đây là tổng hợp các quy định hóa đơn điện tử từ 1/7/2026 được trang PHÁP LUẬT DOANH NGHIỆP cập nhật theo quy định mới nhất tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
>>Xem thêm các bài viết về HÓA ĐƠN ĐIỆN TỬ 2026
Xem chi tiết quy định hóa đơn điện tử từ 1/7/2026 tại các công việc pháp lý dưới đây:
|
STT |
Quy định hóa đơn điện tử từ 1/7/2026 |
|
1 |
|
|
2 |
|
|
3 |
|
|
4 |
|
|
5 |
|
|
6 |
|
|
7 |
Mua hóa đơn từ cơ quan thuế trong quá trình hoạt động từ 01/7/2026 |
|
8 |
|
|
9 |
|
|
10 |
Chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế từ ngày 1/7/2026 |
|
11 |
Thay đổi nội dung đăng ký sử dụng hóa đơn điện tử từ ngày 01/7/2026 |
|
12 |
|
|
13 |
|
|
14 |
Chuyển đổi hóa đơn điện tử thành hóa đơn giấy từ ngày 01/07/2026 |
|
15 |
|
|
16 |
>>TẢI VỀ<< TÀI LIỆU HƯỚNG DẪN VỀ HÓA ĐƠN CỦA CỤC THUẾ THEO NGHỊ ĐỊNH 254 VÀ THÔNG TƯ 91
 Cập nhật quy định hóa đơn điện tử từ 1/7/2026 - Ảnh minh họa
2. Điểm mới hóa đơn điện tử từ 1/7/2026
>>TẢI VỀ<< Công văn 4831/CT-CS năm 2026 file word giới thiệu điểm mới Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn chứng từ điện tử
>>TẢI VỀ<< Công văn 4831/CT-CS năm 2026 file PDF giới thiệu điểm mới Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn chứng từ điện tử
Theo đó, từ ngày 01/7/2026, quy định về hóa đơn điện tử có những điểm mới nổi bật sau:
(1) Điểm mới xử lý hóa đơn sai sót từ 01/7/2026
Theo đó, Thông tư 91/2026/TT-BTC đã bổ sung, sửa đổi nhiều quy định mới, đơn cử:
- Sửa đổi: trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn.
- Bổ sung: Người bán không bắt buộc phải lập văn bản thỏa thuận trong các trường hợp:
+ Chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử;
+ Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch theo Bảng thông tin chi tiết giao dịch;
+ Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác.
- Bổ sung: Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, quyền sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai.
…
(2) Kê khai hóa đơn điều chỉnh, sai sót
Theo đó, từ 1/7/2026, hóa đơn sai sót kê khai theo kỳ gốc hoặc kỳ phát hiện tùy trường hợp. Hóa đơn điều chỉnh do phát sinh sau giao dịch sẽ kê khai theo kỳ lập/kỳ nhận hóa đơn điều chỉnh.
(3) Mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn
Từ ngày 1/7/2026, mọi khoản tiền tạm ứng để thực hiện hợp đồng dịch vụ đều phải xuất hóa đơn tại thời điểm thu tiền, không còn loại trừ hợp đồng dịch vụ xây dựng, kế toán, kiểm toán,.. như trước.
(4) Cách xuất hóa đơn trả hàng từ 1/7/2026
Khi hàng hóa bị trả lại, người bán là bên lập hóa đơn điều chỉnh trong hầu hết các trường hợp. Trong một một số trường hợp, người mua mới lập hóa đơn trả lại hàng cho người bán.
(5) Không bắt buộc sử dụng hóa đơn khởi tạo từ máy tính tiền
Theo Nghị định 254/2026/NĐ-CP, không bắt buộc hóa đơn khởi tạo từ máy tính tiền nếu đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế.
(6) Quy định về hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP (loại hóa đơn, tỷ giá, thời điểm xuất hóa đơn)
(7) Quy định xuất hóa đơn tiền đặt cọc 2026 theo Nghị định 254/2026/NĐ-CP
3. Hướng dẫn xử lý hóa đơn sai sót mới nhất của Bộ Tài chính
>>TẢI VỀ<< Quyết định 1896/QĐ-BTC năm 2026 công bố các thủ tục về hóa đơn, chứng từ từ ngày 01/7/2026
Ngày 17/7/2026, Bộ Tài chính ban hành Quyết định 1896/QĐ-BTC năm 2026 công bố các thủ tục về hóa đơn, chứng từ từ ngày 01/7/2026 trong đó có hướng dẫn xử lý hóa đơn sai sót từ ngày 1/7/2026.
Xem chi tiết tại bài viết: Hướng dẫn xử lý hóa đơn sai sót mới nhất của Bộ Tài chính (Quyết định 1896/QĐ-BTC năm 2026)
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Hóa đơn điện tử 2026
551

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Quy định về bảng kê chi phí khám chữa bệnh 2026 để được giảm trừ y tế khi tính thuế TNCN13:45 26/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN 2026: Mức giảm, điều kiện, hồ sơ, lưu ý lập và sử dụng hóa đơn điện tử11:57 26/09/2026
-
- Điểm mới chế độ kế toán thay thế Thông tư 133 (tài khoản, chứng từ, sổ kế toán, báo cáo tài chính,..)12:01 26/09/2026
-
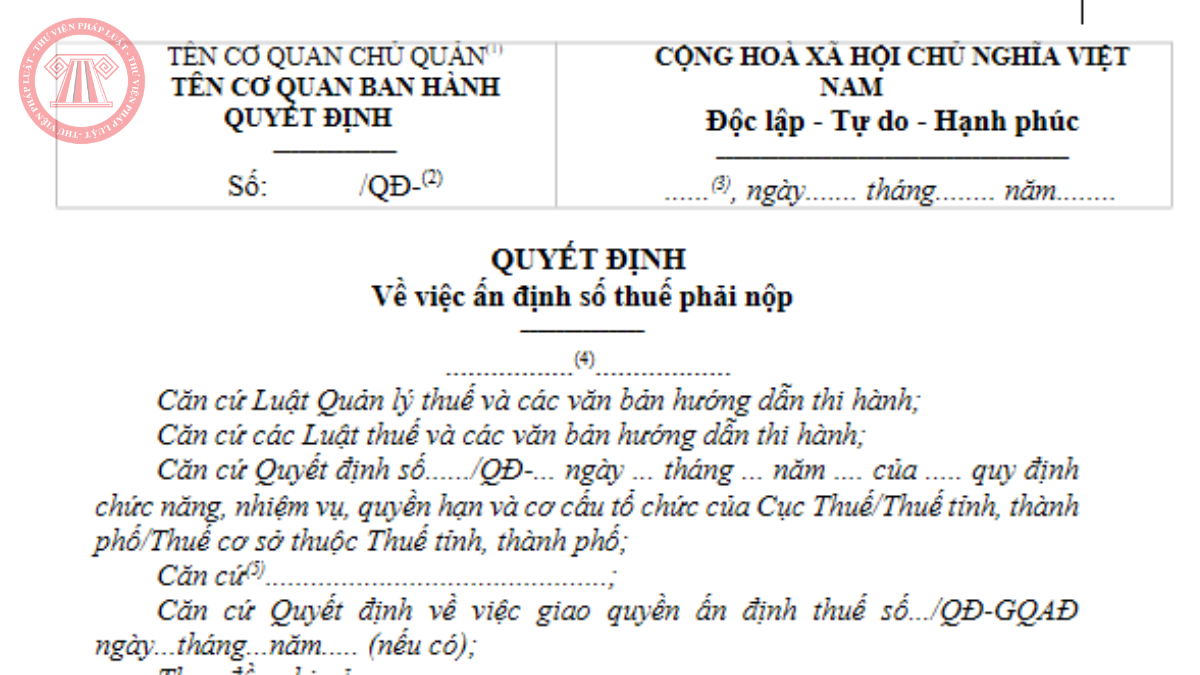
- Mẫu Quyết định về việc ấn định số thuế phải nộp mới nhất 2026 theo Thông tư 89/2026/TT-BTC10:25 26/09/2026
-
- Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh09:05 26/09/2026
-
- Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công08:36 26/09/2026