Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh
Chuyên viên pháp lý Tuyết Nhi09:03 26/09/26
Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh
>> Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công
>> Lưu ý lập và sử dụng hóa đơn khi giảm trừ chi phí y tế giáo dục để tính thuế TNCN
1. Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh
Các khoản chi cho y tế chỉ được giảm trừ khi đáp ứng đầy đủ điều kiện về chứng từ theo quy định tại khoản 3 Điều 49 Nghị định 253/2026/NĐ-CP, cụ thể người nộp thuế phải có:
- Hóa đơn, chứng từ theo quy định pháp luật
- Bảng kê chi phí khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế.
- Hóa đơn, chứng từ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Lưu ý: Các khoản chi không được đồng thời thanh toán từ nguồn tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, nguồn ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế hoặc bảo hiểm chi trả dưới các hình thức khác thì mới đáp ứng điều kiện giảm trừ.
Về việc bảng kê chi phí khám bệnh, chữa bệnh tại Công văn 47199/HAN-QLDN5 có hướng dẫn như sau:
Căn cứ Quyết định 697/QĐ-BYT ngày 19/3/2026 của Bộ Y tế ban hành mẫu bảng kê chi phí khám bệnh, chữa bệnh sử dụng tại các cơ sở khám bệnh, chữa bệnh:
Điều 2. Hướng dẫn kỹ thuật
1. Trong một lượt khám bệnh, chữa bệnh đối với mỗi người bệnh, cơ sở khám bệnh, chữa bệnh lập 01 bảng kê chi phí khám bệnh, chữa bệnh để lưu cùng với hồ sơ khám bệnh, chữa bệnh của người bệnh đó và 01 bảng kê để cung cấp cho người bệnh.
2. Trường hợp cơ sở khám bệnh, chữa bệnh đã triển khai bệnh án điện tử thì thực hiện lập bảng kê chi phí khám bệnh, chữa bệnh bản điện tử để lưu trữ cùng hồ sơ bệnh án điện tử của người bệnh và cung cấp bảng kê cho người bệnh qua phương tiện, thiết bị điện tử, không phải lập bảng kê giấy. Bảng kê điện tử có ký số đầy đủ theo quy định thì có giá trị tương đương bản giấy. Trường hợp bảng kê giấy có chữ ký trực tiếp (ký tay) của người bệnh được cơ sở khám bệnh, chữa bệnh chuyển thành file điện tử (scan) và có ký số xác thực của cơ sở khám bệnh, chữa bệnh thì có giá trị như bản điện tử để lưu trữ cùng bệnh án điện tử của người bệnh, thay thế cho bản giấy.
Theo đó, trong một lượt khám bệnh, chữa bệnh đối với mỗi người bệnh, cơ sở khám bệnh, chữa bệnh lập bảng kê chi phí khám bệnh, chữa bệnh theo quy định. Trường hợp cơ sở khám bệnh, chữa bệnh đã triển khai bệnh án điện tử thì có thể lập bảng kê điện tử và cung cấp cho người bệnh thông qua phương tiện, thiết bị điện tử theo quy định.
Như vậy, giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh.
>> Xem thêm: Lưu ý lập và sử dụng hóa đơn khi giảm trừ chi phí y tế giáo dục để tính thuế TNCN
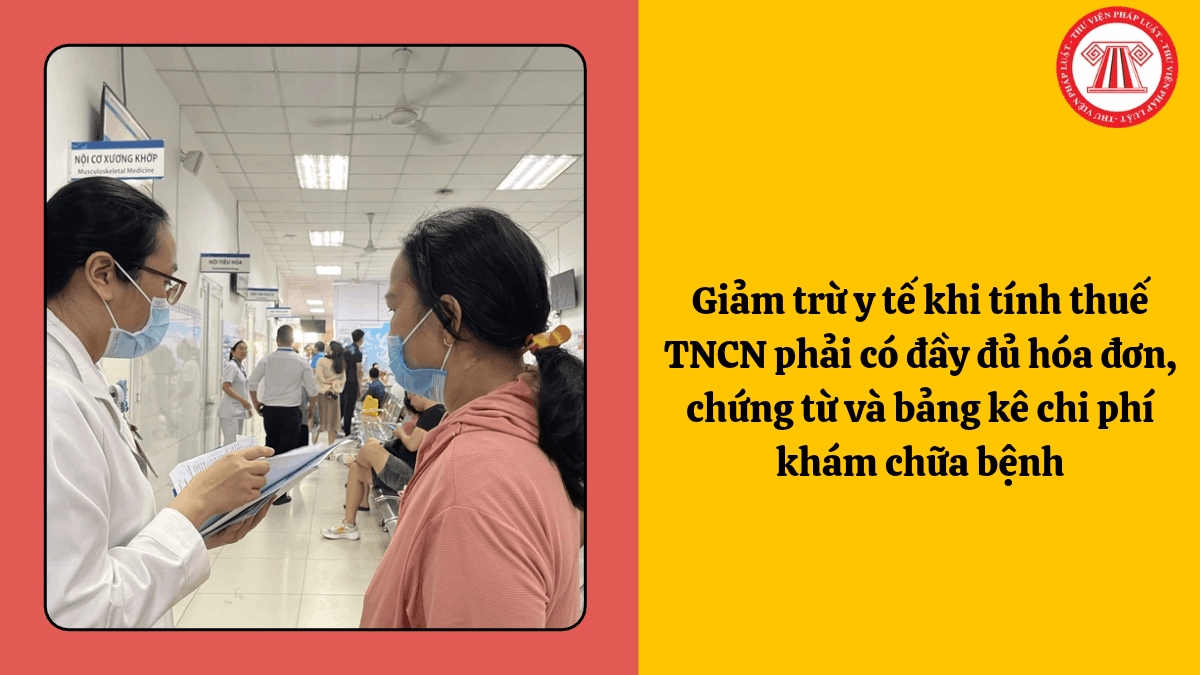 Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh
(Ảnh minh họa - Nguồn Internet)
2. Các khoản chi y tế được giảm trừ khi tính thuế TNCN
Người nộp thuế là cá nhân cư trú được giảm trừ chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả, với mức giảm trừ tổng không quá 23 triệu đồng/năm (căn cứ điểm a khoản 2 Điều 49 Nghị định 253/2026/NĐ-CP.
Theo đó, các khoản chi y tế được trừ khi tính thuế TNCN 2026 sẽ không bao gồm các khoản chi cho y tế quy định tại Điều 23 Luật Bảo hiểm y tế 2008 (được sửa đổi, bổ sung bởi khoản 16 Điều 1 Luật số 46/2014/QH13, khoản 18 Điều 1 Luật số 51/2024/QH14, điểm d khoản 1 Điều 44 Luật Phòng bệnh 2025)
- Chi phí trong trường hợp quy định tại khoản 1 Điều 21 Luật Bảo hiểm y tế 2008 (được sửa đổi, bổ sung bởi khoản 16 Điều 1 Luật số 51/2024/QH15, điểm a khoản 1 Điều 44 Luật Phòng bệnh 2025) đã được ngân sách nhà nước chi trả.
- Điều dưỡng, an dưỡng tại cơ sở điều dưỡng, an dưỡng.
- Khám sức khỏe, trừ khám sức khỏe định kỳ và khám sàng lọc.
- Xét nghiệm, chẩn đoán thai không nhằm mục đích điều trị.
-Sử dụng kỹ thuật hỗ trợ sinh sản, dịch vụ kế hoạch hóa gia đình, nạo hút thai, phá thai, trừ trường hợp phải đình chỉ thai nghén do nguyên nhân bệnh lý của thai nhi hay của sản phụ.
- Sử dụng dịch vụ thẩm mỹ.
- Điều trị lác và tật khúc xạ của mắt đối với người từ đủ 18 tuổi trở lên.
- Sử dụng thiết bị y tế thay thế bao gồm chân giả, tay giả, mắt giả, răng giả, kính mắt, máy trợ thính, phương tiện trợ giúp vận động trong khám bệnh, chữa bệnh và phục hồi chức năng.
- Khám bệnh, chữa bệnh, phục hồi chức năng trong trường hợp thảm họa.
- Khám bệnh, chữa bệnh nghiện ma túy, nghiện rượu hoặc chất gây nghiện khác.
- Giám định y khoa, giám định pháp y, giám định pháp y tâm thần.
- Tham gia thử nghiệm lâm sàng, nghiên cứu khoa học.
3. Người nộp thuế tự quyết toán khi giảm trừ y tế giáo dục
Căn cứ khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP, quy định như sau:
Điều 51. Quyết toán thuế
…
3. Trường hợp trong kỳ tính thuế cá nhân có đề nghị giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo quy định tại Điều 40 của Nghị định này hoặc có phát sinh các khoản giảm trừ quy định tại Điều 49 của Nghị định này mà người nộp thuế có yêu cầu thực hiện giảm trừ vào thu nhập trước khi tính thuế thì người nộp thuế phải tự quyết toán thuế.
Các khoản giảm trừ quy định tại Điều 49 Nghị định 253/2026/NĐ-CP là giảm trừ y tế giáo dục. Theo đó, trường hợp cá nhân có phát sinh chi phí y tế giáo dục và muốn được giảm trừ khi tính thuế TNCN thì phải trực tiếp quyết toán thuế.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Giảm trừ y tế giáo dục
56

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

Cùng chuyên mục
-
- Thời điểm xuất hóa đơn tặng quà Ngày Phụ nữ Việt Nam 20/10 theo Nghị định 254/2026/NĐ-CP08:41 12/10/2026
-
- Thời điểm xuất hóa đơn tiền tạm ứng xây dựng theo Nghị định 25408:01 12/10/2026
-
- Trọn bộ hợp đồng giao khoán 2026 theo Thông tư 99: Bảng thanh toán tiền thuê ngoài, hợp đồng giao khoán, biên bản thanh lý hợp đồng nghiệm thu16:11 10/10/2026