
Thư mời tổ chức Hội nghị giải đáp vướng mắc cho hộ kinh doanh tỉnh Khánh Hòa?
Ngày 13/3/2026, Thuế cơ sở 2 Tỉnh Khánh Hòa đã có Thư mời tổ chức Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho hộ kinh doanh, cá nhân kinh doanh như sau:
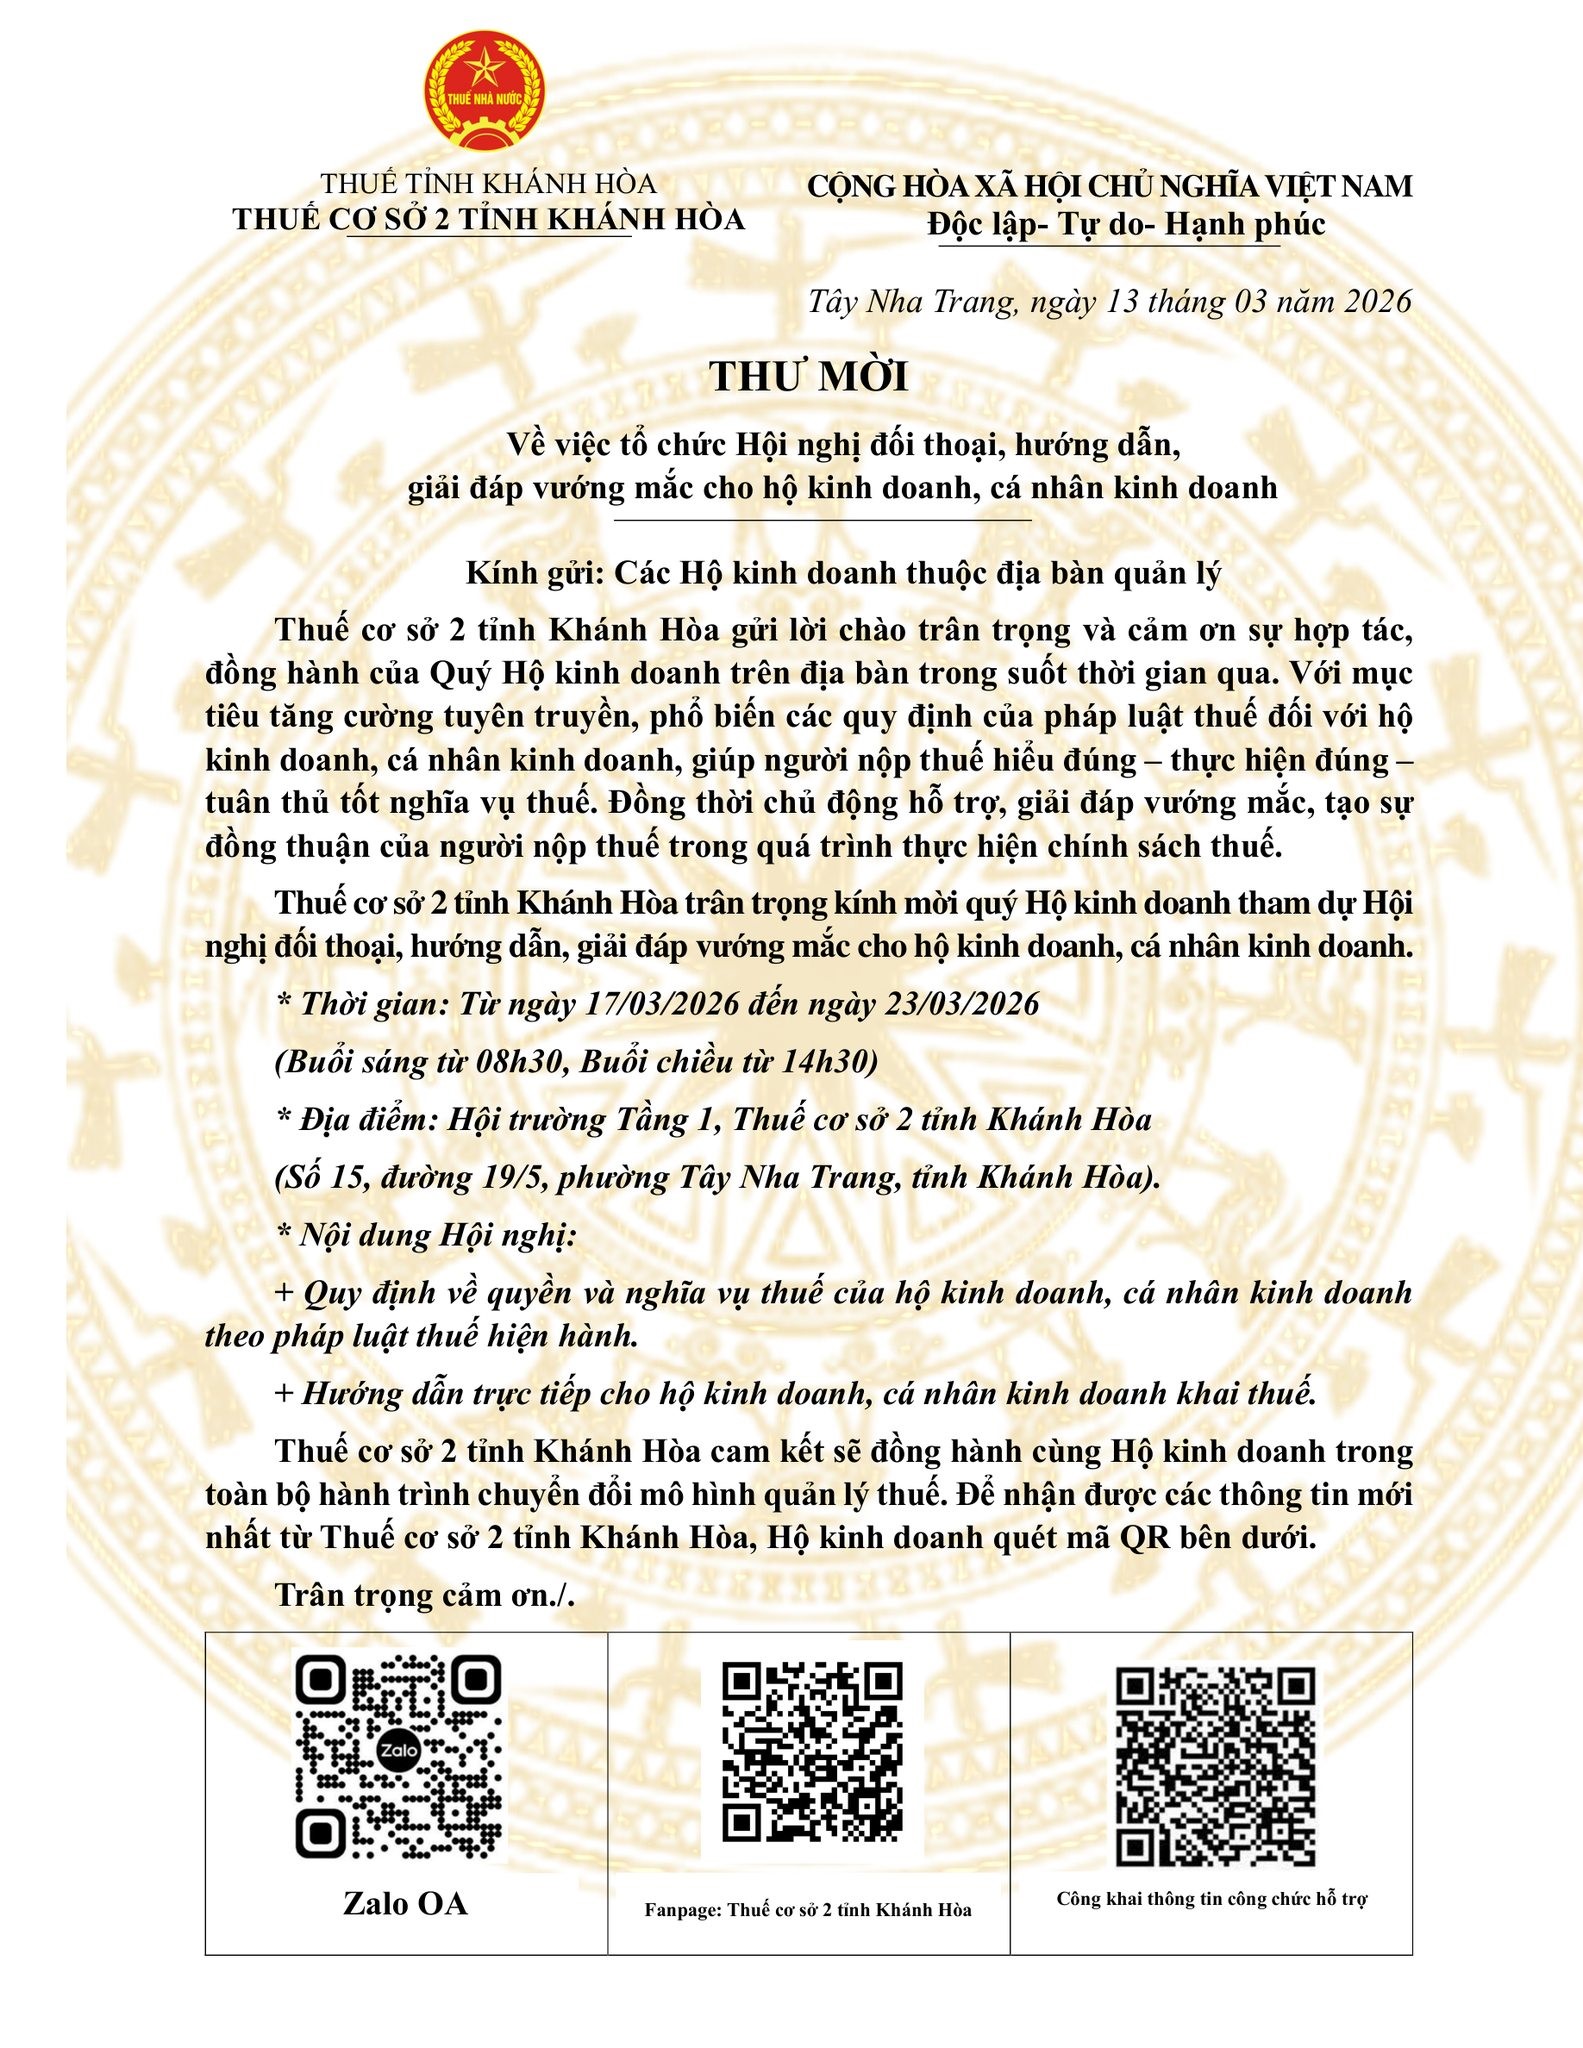
Theo đó, tại Thư mời tổ chức Hội nghị giải đáp vướng mắc cho hô kinh doanh có nôi dung như sau:
Thuế cơ sở 2 tỉnh Khánh Hòa gửi lời chào trân trọng và cảm ơn sự hợp tác, đồng hành của Quý Hộ kinh doanh trên địa bàn trong suốt thời gian qua. Với mục tiêu tăng cường tuyên truyền, phổ biến các quy định của pháp luật thuế đối với hộ kinh doanh, cá nhân kinh doanh, giúp người nộp thuế hiểu đúng – thực hiện đúng – tuân thủ tốt nghĩa vụ thuế. Đồng thời chủ động hỗ trợ, giải đáp vướng mắc, tạo sự đồng thuận của người nộp thuế trong quá trình thực hiện chính sách thuế.
Thuế cơ sở 2 tỉnh Khánh Hòa trân trọng kính mời quý Hộ kinh doanh tham dự Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho hộ kinh doanh, cá nhân kinh doanh.
- Thời gian: Từ ngày 17/03/2026 đến ngày 23/03/2026 (Buổi sáng từ 08h30, Buổi chiều từ 14h30)
- Địa điểm: Hội trường Tầng 1, Thuế cơ sở 2 tỉnh Khánh Hòa
(Số 15, đường 19/5, phường Tây Nha Trang, tỉnh Khánh Hòa).
- Nội dung Hội nghị:
+ Quy định về quyền và nghĩa vụ thuế của hộ kinh doanh, cả nhân kinh doanh theo pháp luật thuế hiện hành.
+ Hướng dẫn trực tiếp cho hộ kinh doanh, cá nhân kinh doanh khai thuế.
Trên đây là thông tin về Thư mời tổ chức Hội nghị giải đáp vướng mắc cho hộ kinh doanh tỉnh Khánh Hòa.
Xem thêm:
>> Hộ kinh doanh có doanh thu trên 200 triệu có phải mở tài khoản riêng phục vụ kinh doanh không?
>> Tổng hơp các cách nộp thông báo số tài khoản ngân hàng của hộ kinh doanh mới nhất 2026?
Thư mời tổ chức Hội nghị giải đáp vướng mắc cho hộ kinh doanh tỉnh Khánh Hòa? (Hình từ Internet)
Cách tính thuế hộ kinh doanh 2026 như thế nào? Hướng dẫn khai thuế hộ kinh doanh 2026?
Căn cứ theo Luật Quản lý thuế 2025; Luật Thuế thu nhập cá nhân 2025; Luật Thuế giá trị gia tăng 2024 được sửa đổi, bổ sung tại Luật Thuế giá trị gia tăng sửa đổi 2025; Thông tư 152/2025/TT-BTC, Nghị định 68/2026/NĐ-CP.
Đồng thời tại Tài liệu hướng dẫn ban hành kèm Công văn 369/TCS12-NVDTPC năm 2026 Tải về hướng dẫn cách tính thuế hộ kinh doanh 2026 bao gồm: nghĩa vụ kê khai, nộp thuế. hóa đơn điện tử, sổ sách kế toán đối với hộ kinh doanh cụ thể như sau:
TT | Mức doanh thu năm | Hoá đơn điện tử | Thuế GTGT | Thuế TNCN | Mẫu sổ theo Thông tư 152/2025/TT-BTC | Kỳ kê khai | Thời hạn kê khai |
1 | <= 500 triệu đồng | Không (chỉ khuyến khích) | Miễn | Miễn | S1a-HKD | Năm | 31/01 năm sau |
2 | Trên 500 triệu đến dưới 1 tỷ | Không (chỉ khuyến khích) | Doanh thu x Tỷ lệ (%) | (Doanh thu - 500 triệu) * Tỷ lệ (%) Hoặc (Doanh thu - chi phí) * 15% | S2a-HKD Hoặc 4 sổ như nhóm dưới | Quý | Ngày cuối cùng của tháng đầu quý tiếp theo |
3 | Từ 1 tỷ đến 3 tỷ | Bắt buộc | Doanh thu x Tỷ lệ (%) | (Doanh thu - 500 triệu) * Tỷ lệ (%) Hoặc (Doanh thu - chi phí) * 15% | S2b-HKD S2c-HKD S2d-HKD S2e-HKD | Quý | Ngày cuối cùng của tháng đầu quý tiếp theo |
4 | Trên 3 tỷ đến 50 tỷ | Bắt buộc | Doanh thu x Tỷ lệ (%) | (Doanh thu - chi phí) * 17% | S2b-HKD S2c-HKD S2d-HKD S2e-HKD | Quý | Ngày cuối cùng của tháng đầu quý tiếp theo |
5 | Trên 50 tỷ | Bắt buộc | Doanh thu x Tỷ lệ (%) | (Doanh thu - chi phí) * 20% | S2b-HKD S2c-HKD S2d-HKD S2e-HKD | Tháng | Ngày thứ 20 của tháng tiếp theo |
Ghi chú: nếu Hộ kinh doanh có hàng hoá, dịch vụ chịu thuế Tài nguyên, tiêu thụ đặc biệt, phí bảo vệ môi trường thì kê khai và nộp thuế theo quy định của Luật liên quan; Đồng thời ghi thêm sổ kế toán S3a-HKD.
Mã chương nộp thuế của hộ kinh doanh hiện hành là gì?
Căn cứ theo quy định tại khoản 1 Điều 2 Thông tư 130/2025/TT-BTC quy định về phân loại mục lục ngân sách nhà nước theo Chương như sau:
Phân loại mục lục ngân sách nhà nước theo “Chương”
1. Nội dung phân loại Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ảnh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
2. Mã số hóa nội dung phân loại
a) Chương được mã số hóa theo 3 ký tự theo từng cấp quản lý: Đối với cơ quan ở cấp trung ương, mã số từ 001 đến 399; đối với cơ quan ở cấp tỉnh, mã số từ 400 đến 599; đối với cơ quan cấp xã, mã số từ 800 đến 989.
...
Theo quy định trên thì Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền được tổ chức quản lý ngân sách riêng.
Mỗi cấp ngân sách bố trí một Chương đặc biệt để phản ảnh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
Đồng thời tại phụ lục I Danh mục mã chương được ban hành kèm theo Thông tư 130/2025/TT-BTC có quy định về mã chương nộp thuế của hộ kinh doanh như sau:
Mã số | Tên | Ghi chú |
Chương thuộc cấp xã | ||
... | ... | ... |
857 | Hộ gia đình, cá nhân | Bao gồm trường hợp các khoản thuế thu nhập cá nhân do cơ quan nhà nước chi trả thu nhập thực hiện hoặc do cá nhân thực hiện (Mục 1000 "Thuế thu nhập cá nhân" do cơ quan Thuế cấp cơ sở quản lý thu. |
... | ... | ... |
Vì vậy, từ những căn cứ trên thì từ ngày 01/01/2026 mã chương nộp thuế của hộ kinh doanh là 857.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































