
Tải về mẫu Văn bản ủy quyền nhận lương hưu mới nhất 2025? Hướng dẫn cách điền?
Bảo hiểm xã hội Việt Nam vừa ban hành Quyết định 2222/QĐ-BHXH năm 2025 ban hành quy trình giải quyết hưởng các chế độ BHXH, chi trả các chế độ BHXH, BHTN.
Theo đó, tại Phụ lục IV Các biểu mẫu ban hành kèm theo Quyết định 2222/QĐ-BHXH năm 2025. Trong đó, Mẫu văn bản ủy quyền nhận lương hưu là mẫu 13-HSB Văn bản ủy quyền.
Mẫu Văn bản ủy quyền nhận lương hưu mới nhất 2025 có dạng như sau:
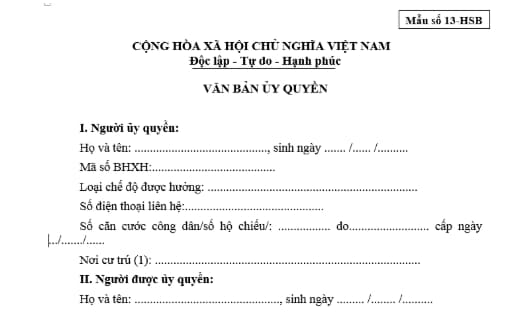
Tải về mẫu Văn bản ủy quyền nhận lương hưu mới nhất 2025
Tải về mẫu Văn bản ủy quyền nhận lương hưu mới nhất 2025? (Hình từ Internet)
Tính lương hưu cho người nghỉ hưu sớm khi tham gia BHXH bắt buộc hiện hành thế nào?
Căn cứ Điều 66, Điều 72 Luật Bảo hiểm xã hội 2024 (sửa đổi bởi Luật Nhà giáo 2025) và Điều 13 Nghị định 158/2025/NĐ-CP quy định mức lương hưu hằng tháng đối với người đóng BHXH bắt buộc theo cách tính lương hưu dưới đây:
Mức lương hưu hằng tháng = Tỷ lệ hưởng lương hưu hằng tháng x Mức bình quân tiền lương tháng đóng BHXH |
Trong đó:
(1) Tỷ lệ hưởng lương hưu hằng tháng:
- Đối với nữ: Tỷ lệ hưởng lương hưu hằng tháng được tính bằng 45% tương ứng với 15 năm đóng BHXH, sau đó cứ thêm mỗi năm đóng thì tính thêm 2%; mức tối đa bằng 75%.
- Đối với nam: Tỷ lệ hưởng lương hưu hằng tháng được tính bằng 45% tương ứng với 20 năm đóng BHXH, sau đó cứ thêm mỗi năm đóng thì tính thêm 2%; mức tối đa bằng 75%.
Trường hợp có thời gian đóng BHXH từ đủ 15 năm đến dưới 20 năm, mức lương hưu hằng tháng bằng 40% mức bình quân tiền lương làm căn cứ đóng BHXH tương ứng 15 năm đóng BHXH, sau đó cứ thêm mỗi năm đóng thì tính thêm 1%.
Lưu ý:
- Đối tượng quy định tại điểm a, b, c, d, đ, g và i khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024 đã tham gia BHXH trước ngày 01/7/2025 mà có thời gian đóng BHXH bắt buộc theo các đối tượng này từ đủ 20 năm trở lên khi tính mức lương hưu hằng tháng thấp hơn mức tham chiếu thì được tính bằng mức tham chiếu.
- Mức lương hưu hằng tháng của đối tượng là người lao động thuộc một số nghề, công việc đặc biệt đặc thù trong lực lượng vũ trang nhân dân do Chính phủ quy định. Nguồn kinh phí thực hiện từ ngân sách nhà nước.
- Mức lương hưu hằng tháng của đối tượng đủ điều kiện được tính như quy định trên, sau đó cứ mỗi năm nghỉ hưu trước tuổi quy định thì giảm 2%. Trường hợp thời gian nghỉ hưu trước tuổi dưới 06 tháng thì không giảm tỷ lệ phần trăm hưởng lương hưu, từ đủ 06 tháng đến dưới 12 tháng thì giảm 1%.
Mức lương hưu hằng tháng của nhà giáo trong cơ sở giáo dục mầm non có nguyện vọng nghỉ hưu ở tuổi thấp hơn tuổi nghỉ hưu của người lao động trong điều kiện bình thường nhưng không quá 05 tuổi được tính như quy định trên, thời gian nghỉ hưu ở tuổi thấp hơn thì không giảm tỷ lệ phần trăm hưởng lương hưu.
- Việc tính mức lương hưu hằng tháng của người lao động đủ điều kiện hưởng lương hưu mà có thời gian đóng BHXH theo quy định của điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên nhưng có thời gian đóng BHXH ở Việt Nam dưới 15 năm thì mỗi năm đóng trong thời gian này được tính bằng 2,25% mức bình quân tiền lương làm căn cứ đóng BHXH.
(2) Mức bình quân tiền lương tháng đóng BHXH:
- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định có toàn bộ thời gian đóng BHXH theo chế độ tiền lương này thì tính bình quân tiền lương làm căn cứ đóng BHXH của số năm đóng BHXH trước khi nghỉ hưu như sau:
+ Bắt đầu tham gia BHXH trước ngày 01/01/1995 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 05 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH trong khoảng thời gian từ ngày 01/01/1995 đến ngày 31/12/2000 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 06 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH trong khoảng thời gian từ ngày 01/01/2001 đến ngày 31/12/2006 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 08 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH trong khoảng thời gian từ ngày 01/01/2007 đến ngày 31/12/2015 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 10 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH từ ngày 01/01/2016 đến ngày 31/12/2019 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 15 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH từ ngày 01/01/2020 đến ngày 31/12/2024 thì tính bình quân tiền lương làm căn cứ đóng BHXH của 20 năm cuối trước khi nghỉ hưu;
+ Bắt đầu tham gia BHXH từ ngày 01/01/2025 trở đi thì tính bình quân tiền lương làm căn cứ đóng BHXH của toàn bộ thời gian đóng bảo hiểm xã hội.
- Người lao động có toàn bộ thời gian đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định thì tính bình quân tiền lương làm căn cứ đóng BHXH của toàn bộ thời gian.
- Người lao động vừa có thời gian đóng BHXH thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định, vừa có thời gian đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định thì tính bình quân tiền lương làm căn cứ đóng BHXH chung của các thời gian, trong đó thời gian đóng theo chế độ tiền lương do Nhà nước quy định được tính bình quân tiền lương làm căn cứ đóng BHXH theo quy định tại khoản 1 Điều 72 Luật Bảo hiểm xã hội 2024.
Tiền lương hưu do quỹ BHXH chi trả có là thu nhập chịu thuế TNCN không?
Căn cứ Điều 4 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 2 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 quy định như sau:
Thu nhập được miễn thuế
...
5. Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thuỷ sản chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường.
6. Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
7. Thu nhập từ lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
8. Thu nhập từ kiều hối.
9. Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật.
10. Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; tiền lương hưu do quỹ hưu trí tự nguyện chi trả hàng tháng.
...
Theo quy định trên, tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; tiền lương hưu do quỹ hưu trí tự nguyện chi trả hàng tháng xác định là thu nhập miễn thuế.
Vậy nên, không tính thuế TNCN đối với khoản tiền lương hưu do quỹ BHXH chi trả.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































