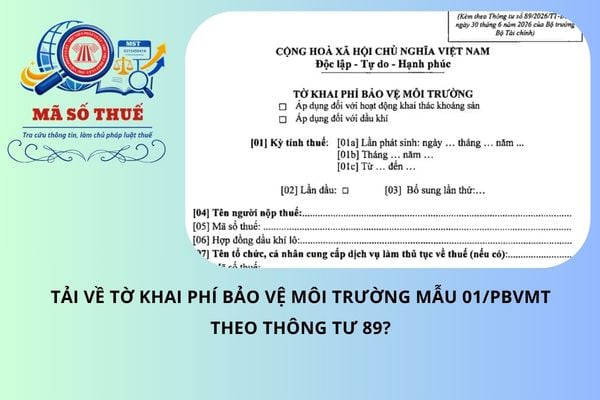
Tải về trọn bộ hồ sơ khai thuế bảo vệ môi trường theo Thông tư 89/2026?
Căn cứ khoản 4 Điều 24 Thông tư 89/2026/TT-BTC quy định như sau:
Khai thuế bảo vệ môi trường
1. Kỳ tính thuế:
Thuế bảo vệ môi trường là loại thuế khai theo tháng. Trường hợp hàng hóa nhập khẩu khai theo từng lần phát sinh thực hiện theo pháp luật hải quan.
...
4. Hồ sơ khai thuế
Hồ sơ khai thuế bảo vệ môi trường theo tháng thực hiện theo quy định tại điểm 9 Phụ lục I ban hành kèm theo Thông tư này.
Như vậy, thuế bảo vệ môi trường là loại thuế khai theo tháng. Hồ sơ khai thuế bảo vệ môi trường được quy định tại điểm 9 Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC áp dụng từ 01/7/2026, bao gồm:
Mẫu | Nội dung | Tải về |
01/TBVMT | Tờ khai thuế bảo vệ môi trường | |
01-1/TBVMT | Phụ lục Bảng xác định số thuế bảo vệ môi trường phải nộp đối với than | |
01-2/TBVMT | Phụ lục bảng phân bồ số thuế bảo vệ môi trường phải nộp đối với xăng dầu | |
01-3/TBVMT | Phụ lục thông tin đề nghị hoàn thuế bảo vệ môi trường |

Tải về trọn bộ hồ sơ khai thuế bảo vệ môi trường theo Thông tư 89/2026?
Thời hạn nộp hồ sơ khai thuế bảo vệ môi trường là khi nào?
Theo đó, thuế bảo vệ môi trường là loại thuế khai theo tháng, do đó căn cứ khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP quy định như sau:
Thời hạn nộp hồ sơ khai thuế
1. Đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
...
Bên cạnh đó, căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP quy định như sau:
Giải thích từ ngữ
...
7. Ngày hết thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế theo quy định của pháp luật quản lý thuế. Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Như vậy, thời hạn nộp hồ sơ khai thuế bảo vệ môi trường chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ.
Trường hợp ngày 20 trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc liền kề sau đó, tức là ngày 21.
Các hành vi nào bị cấm trong hoạt động bảo vệ môi trường hiện nay?
Các hành vi bị nghiêm cấm trong hoạt động bảo vệ môi trường được quy định trong Điều 6 Luật Môi trường 2020, cụ thể như sau:
- Vận chuyển, chôn, lấp, đổ, thải, đốt chất thải rắn, chất thải nguy hại không đúng quy trình kỹ thuật, quy định của pháp luật về bảo vệ môi trường.
- Xả nước thải, xả khí thải chưa được xử lý đạt quy chuẩn kỹ thuật môi trường ra môi trường.
- Phát tán, thải ra môi trường chất độc hại, vi rút độc hại có khả năng lây nhiễm cho con người, động vật, vi sinh vật chưa được kiểm định, xác súc vật chết do dịch bệnh và tác nhân độc hại khác đối với sức khỏe con người, sinh vật và tự nhiên.
- Gây tiếng ồn, độ rung vượt mức cho phép theo quy chuẩn kỹ thuật môi trường; xả thải khói, bụi, khí có mùi độc hại vào không khí.
- Thực hiện dự án đầu tư hoặc xả thải khi chưa đủ điều kiện theo quy định của pháp luật về bảo vệ môi trường.
- Nhập khẩu, tạm nhập, tái xuất, quá cảnh chất thải từ nước ngoài dưới mọi hình thức.
- Nhập khẩu trái phép phương tiện, máy móc, thiết bị đã qua sử dụng để phá dỡ, tái chế.
- Không thực hiện công trình, biện pháp, hoạt động phòng ngừa, ứng phó, khắc phục sự cố môi trường theo quy định của pháp luật về bảo vệ môi trường và quy định khác của pháp luật có liên quan.
- Che giấu hành vi gây ô nhiễm môi trường, cản trở, làm sai lệch thông tin, gian dối trong hoạt động bảo vệ môi trường dẫn đến hậu quả xấu đối với môi trường.
- Sản xuất, kinh doanh sản phẩm gây nguy hại cho sức khỏe con người, sinh vật và tự nhiên; sản xuất, sử dụng nguyên liệu, vật liệu xây dựng chứa yếu tố độc hại vượt mức cho phép theo quy chuẩn kỹ thuật môi trường.
- Sản xuất, nhập khẩu, tạm nhập, tái xuất và tiêu thụ chất làm suy giảm tầng ô-dôn theo quy định của điều ước quốc tế về các chất làm suy giảm tầng ô-dôn mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Phá hoại, xâm chiếm trái phép di sản thiên nhiên.
- Phá hoại, xâm chiếm công trình, thiết bị, phương tiện phục vụ hoạt động bảo vệ môi trường.
- Lợi dụng chức vụ, quyền hạn để làm trái quy định của pháp luật về bảo vệ môi trường.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];