Phương pháp phân bổ thuế bảo vệ môi trường từ ngày 1/7/2026 được quy định như thế nào?
Căn cứ theo điểm a khoản 3 Điều 24 Thông tư 89/2026/TT-BTC quy định người nộp thuế thực hiện phân bổ thuế bảo vệ môi trường đối với các trường hợp quy định tại điểm e khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP như sau:
- Phân bổ thuế bảo vệ môi trường phải nộp đối với xăng dầu:
Số thuế bảo vệ môi trường phải nộp phân bổ cho từng tỉnh theo từng mặt hàng xăng dầu = số thuế bảo vệ môi trường phải nộp của từng mặt hàng xăng dầu trên tờ khai thuế nhân (x) với tỷ lệ (%) sản lượng của từng mặt hàng xăng dầu do đơn vị phụ thuộc bán ra thuộc đối tượng phải kê khai, tính thuế bảo vệ môi trường trên tổng sản lượng của từng mặt hàng xăng dầu bán ra thuộc đối tượng phải kê khai, tính thuế bảo vệ môi trường của người nộp thuế.
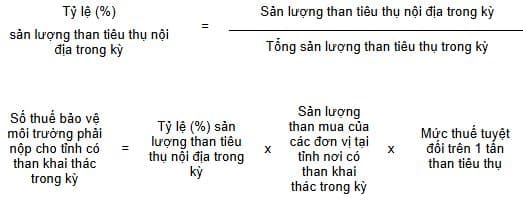
- Phân bổ thuế bảo vệ môi trường phải nộp đối với than khai thác và tiêu thụ nội địa:
Số thuế bảo vệ môi trường phải nộp cho từng tỉnh nơi có công ty khai thác than đóng trụ sở được xác định theo công thức sau:
*Trên đây là thông tin phương pháp phân bổ thuế bảo vệ môi trường từ ngày 1/7/2026.
Phương pháp phân bổ thuế bảo vệ môi trường từ ngày 1/7/2026 được quy định như thế nào? (Hình từ Internet)
Các trường hợp nào được phân bổ thuế bảo vệ môi trường năm 2026?
Căn cứ theo điểm e khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP quy định người nộp thuế thực hiện phân bổ thuế bảo vệ môi trường phải nộp trong các trường hợp sau:
Phân bổ nghĩa vụ thuế, khoản thu khác phải nộp
...
2. Các trường hợp phải phân bổ thuế, khoản thu khác phải nộp:
...
e) Người nộp thuế thực hiện phân bổ thuế bảo vệ môi trường phải nộp trong các trường hợp sau:
e.1) Xăng dầu: đơn vị phụ thuộc của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu hoặc đơn vị phụ thuộc của công ty con theo quy định tại Luật Doanh nghiệp của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu, trừ trường hợp đơn vị phụ thuộc của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu hoặc đơn vị phụ thuộc của công ty con của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu thực hiện khai thuế, tính thuế với cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế quản lý khoản thu theo hướng dẫn của Bộ trưởng Bộ Tài chính;
e.2) Than khai thác và tiêu thụ nội địa: công ty con hoặc đơn vị phụ thuộc của doanh nghiệp có hoạt động khai thác và tiêu thụ than nội địa được giao khai thác, chế biến và tiêu thụ than;
...
Như vậy, người nộp thuế phải thực hiện phân bổ thuế bảo vệ môi trường trong 02 trường hợp sau:
- Đối với xăng dầu: Đơn vị phụ thuộc của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu hoặc đơn vị phụ thuộc của công ty con của thương nhân đầu mối kinh doanh, thương nhân sản xuất xăng dầu phải thực hiện phân bổ thuế bảo vệ môi trường, trừ trường hợp các đơn vị này thực hiện khai thuế, tính thuế với cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế quản lý khoản thu theo hướng dẫn của Bộ trưởng Bộ Tài chính.
- Đối với than khai thác và tiêu thụ nội địa: Công ty con hoặc đơn vị phụ thuộc của doanh nghiệp có hoạt động khai thác và tiêu thụ than nội địa được giao khai thác, chế biến và tiêu thụ than phải thực hiện phân bổ thuế bảo vệ môi trường theo quy định.
14 hành vi nào bị cấm trong hoạt động bảo vệ môi trường hiện nay?
Các hành vi bị nghiêm cấm trong hoạt động bảo vệ môi trường được quy định trong Điều 6 Luật Môi trường 2020, cụ thể như sau:
- Vận chuyển, chôn, lấp, đổ, thải, đốt chất thải rắn, chất thải nguy hại không đúng quy trình kỹ thuật, quy định của pháp luật về bảo vệ môi trường.
- Xả nước thải, xả khí thải chưa được xử lý đạt quy chuẩn kỹ thuật môi trường ra môi trường.
- Phát tán, thải ra môi trường chất độc hại, vi rút độc hại có khả năng lây nhiễm cho con người, động vật, vi sinh vật chưa được kiểm định, xác súc vật chết do dịch bệnh và tác nhân độc hại khác đối với sức khỏe con người, sinh vật và tự nhiên.
- Gây tiếng ồn, độ rung vượt mức cho phép theo quy chuẩn kỹ thuật môi trường; xả thải khói, bụi, khí có mùi độc hại vào không khí.
- Thực hiện dự án đầu tư hoặc xả thải khi chưa đủ điều kiện theo quy định của pháp luật về bảo vệ môi trường.
- Nhập khẩu, tạm nhập, tái xuất, quá cảnh chất thải từ nước ngoài dưới mọi hình thức.
- Nhập khẩu trái phép phương tiện, máy móc, thiết bị đã qua sử dụng để phá dỡ, tái chế.
- Không thực hiện công trình, biện pháp, hoạt động phòng ngừa, ứng phó, khắc phục sự cố môi trường theo quy định của pháp luật về bảo vệ môi trường và quy định khác của pháp luật có liên quan.
- Che giấu hành vi gây ô nhiễm môi trường, cản trở, làm sai lệch thông tin, gian dối trong hoạt động bảo vệ môi trường dẫn đến hậu quả xấu đối với môi trường.
- Sản xuất, kinh doanh sản phẩm gây nguy hại cho sức khỏe con người, sinh vật và tự nhiên; sản xuất, sử dụng nguyên liệu, vật liệu xây dựng chứa yếu tố độc hại vượt mức cho phép theo quy chuẩn kỹ thuật môi trường.
- Sản xuất, nhập khẩu, tạm nhập, tái xuất và tiêu thụ chất làm suy giảm tầng ô-dôn theo quy định của điều ước quốc tế về các chất làm suy giảm tầng ô-dôn mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Phá hoại, xâm chiếm trái phép di sản thiên nhiên.
- Phá hoại, xâm chiếm công trình, thiết bị, phương tiện phục vụ hoạt động bảo vệ môi trường.
- Lợi dụng chức vụ, quyền hạn để làm trái quy định của pháp luật về bảo vệ môi trường.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];