Tải Bảng so sánh dự thảo Luật Quản lý thuế 2025 với Luật Quản lý thuế 2019?
Hiện nay, Bộ Tài chính đang dự thảo Luật Quản lý thuế 2025 để thay thế Luật Quản lý thuế 2019.
Tải về dự thảo Luật Quản lý thuế 2025.
Theo đó, dự thảo Luật Quản lý thuế 2025 gồm 10 Chương và 54 Điều như sau:
Chương 1: Quy định chung (09 Điều);
Chương 2: Các chức năng quản lý thuế (16 Điều);
Chương 3: Hóa đơn điện tử, chứng từ điện tử (02 Điều);
Chương 4: Hợp tác quốc tế về thuế, quản lý thuế quốc tế (04 Điều);
Chương 5: Quản lý rủi ro và tuân thủ (03 Điều);
Chương 6: Quyền và nghĩa vụ các bên liên quan trong quản lý thuế (04 Điều);
Chương 7: Khiếu nại, tố cáo, giải quyết tranh chấp (03 Điều);
Chương 8: Xử lý vi phạm hành chính về quản lý thuế và cưỡng chế thi hành quyết định hành chính về quản lý thuế (07 Điều);
Chương 9: Ứng dụng công nghệ thông tin và chuyển đổi số trong quản lý thuế (03 Điều);
Chương 10: Điều khoản thi hành (3 Điều).
Lý do của việc bố cục lại dự thảo luật:
- Để thể chế hóa đường lối, chủ trương của Đảng và chính sách pháp luật của nhà nước về chuyển đổi số, hiện đại hóa và ứng dụng công nghệ trong quản lý thuế để nâng cao năng lực và hiệu quả của hoạt động quản lý thuế.
- Cải cách triệt để công tác quản lý thuế để chuyển đổi mô hình quản lý thuế từ “quản lý theo chức năng” sang “quản lý theo đối tượng kết hợp chức năng”;
Tái thiết kế quy trình quản lý thuế phù hợp với chuyển đổi mô hình quản lý và việc tái cấu trúc xây dựng hệ thống công nghệ thông tin nhằm đảm bảo ứng dụng công nghệ thông tin đồng bộ, hiện đại, hiệu quả, tích hợp, xử lý dữ liệu tự động.
Tăng cường kết nối dữ liệu liên thông giữa các bộ, ngành và chính quyền địa phương.
Chuyển từ tư duy “quản lý” sang “phục vụ”, loại bỏ tư duy “không biết vẫn quản, không quản được thì cấm”;
Thúc đẩy sự tuân thủ tự nguyện trên cơ sở phân loại mức độ tuân thủ pháp luật và mức độ rủi ro của người nộp thuế;
Tiếp tục hoàn thiện các quy định về quản lý rủi ro xuyên suốt có hệ thống trong tất cả các nghiệp vụ quản lý thuế; về quản lý đối với chống chuyển giá; hoạt động kinh doanh trên kinh tế số, kinh tế chia sẻ, sản xuất thông minh, giao dịch xuyên biên giới; hộ kinh doanh, cá nhân kinh doanh sau khi xóa bỏ hình thức khoán thuế; việc trao đổi, cung cấp thông tin của người nộp thuế giữa cơ quan thuế với các cơ quan có liên quan;
Đẩy mạnh phân cấp, phân quyền trong quản lý thuế.
Đơn giản hoá các thủ tục hành chính, rà soát, cắt giảm, đơn giản hoá thành phần hồ sơ đăng ký thuế, khai thuế, nộp thuế, hoàn thuế, miễn, giảm thuế và thực hiện các giao dịch trong lĩnh vực thuế trên môi trường điện tử phù hợp với thông lệ quốc tế; lấy người nộp thuế làm trung tâm phục vụ.
Dưới đây là bảng so sánh dự thảo Luật Quản lý thuế 2025 với Luật Quản lý thuế 2019:
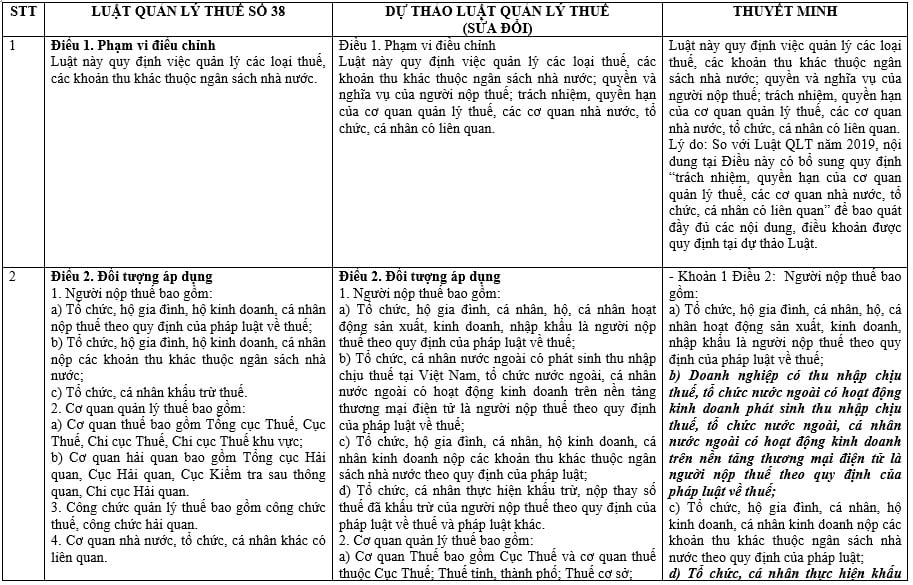
Tải về Bảng so sánh dự thảo Luật Quản lý thuế 2025 với Luật Quản lý thuế 2019.
Tải Bảng so sánh dự thảo Luật Quản lý thuế 2025 với Luật Quản lý thuế 2019? (Hình từ Internet)
Dự thảo Luật Quản lý thuế 2025 đề xuất các nguyên tắc nào áp dụng trong quản lý thuế?
Theo Điều 6 dự thảo Luật Quản lý thuế 2019 có đề xuất như sau:
Nguyên tắc quản lý thuế
1. Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
2. Người nộp thuế có nghĩa vụ nộp thuế, tự xác định nghĩa vụ thuế phải nộp, tự kê khai thuế theo quy định của pháp luật về thuế, quản lý thuế và pháp luật khác, trừ trường hợp do cơ quan quản lý thuế tính thuế, thông báo thuế theo quy định của pháp luật.
3. Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thu thuế và các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan. Trường hợp cùng một nội dung về việc xác định nghĩa vụ thuế của người nộp thuế được quy định tại cả Luật Quản lý thuế và pháp luật chuyên ngành thì thực hiện theo quy định của Luật Quản lý thuế. Trường hợp pháp luật chuyên ngành có quy định cụ thể về căn cứ, phương pháp hoặc yếu tố xác định nghĩa vụ thuế mà Luật Quản lý thuế không quy định thì áp dụng quy định của pháp luật chuyên ngành để xác định nghĩa vụ thuế nhưng phải bảo đảm thẩm quyền xác định, quản lý thuế thuộc cơ quan quản lý thuế và bảo đảm sự tuân thủ thống nhất của pháp luật.
4. Các nguyên tắc áp dụng trong quản lý thuế:
a) Nguyên tắc bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế trong quản lý thuế;
b) Nguyên tắc giao dịch độc lập;
c) Nguyên tắc quản lý rủi ro;
d) Nguyên tắc quản lý tuân thủ;
đ) Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.
Vì vậy, theo dự thảo Luật Quản lý thuế 2025 đề xuất các nguyên tắc áp dụng trong quản lý thuế bao gồm:
- Nguyên tắc bản chất kinh tế của hoạt động, giao dịch phát sinh quyết định nghĩa vụ thuế trong quản lý thuế;
- Nguyên tắc giao dịch độc lập;
- Nguyên tắc quản lý rủi ro;
- Nguyên tắc quản lý tuân thủ;
- Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.
Nguyên tắc quản lý thuế hiện nay được quy định như thế nào?
Theo Điều 5 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 1 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định nguyên tắc quản lý thuế cụ thể như sau:
- Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
- Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
Công chức quản lý thuế chịu trách nhiệm giải quyết hồ sơ thuế trong phạm vi hồ sơ, tài liệu, thông tin của người nộp thuế cung cấp, cơ sở dữ liệu của cơ quan quản lý thuế, thông tin của cơ quan nhà nước có thẩm quyền cung cấp có liên quan đến người nộp thuế, kết quả áp dụng quản lý rủi ro trong quản lý thuế, bảo đảm theo đúng chức trách, nhiệm vụ, tuân thủ quy định của pháp luật về quản lý thuế và quy định pháp luật khác về thuế có liên quan
- Cơ quan, tổ chức, cá nhân có trách nhiệm tham gia quản lý thuế theo quy định của pháp luật.
- Thực hiện cải cách thủ tục hành chính và ứng dụng công nghệ thông tin hiện đại trong quản lý thuế; áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nguyên tắc quản lý rủi ro trong quản lý thuế và các nguyên tắc khác phù hợp với điều kiện của Việt Nam.
- Áp dụng biện pháp ưu tiên khi thực hiện các thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan và quy định của Chính phủ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];