03 cách tra cứu mã số thuế hộ kinh doanh mới nhất hiện nay ra sao?
Dưới đây là 03 cách tra cứu mã số thuế hộ kinh doanh mới nhất hiện nay mà người dùng có thể tham khảo:
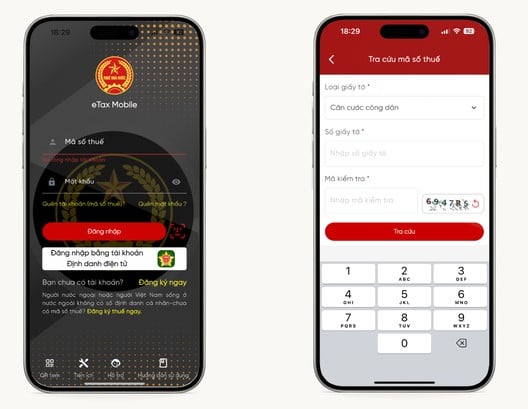
Cách 1: Tra cứu qua ứng dụng eTax Mobile:
Bước 1: Truy cập ứng dụng eTax Mobile, chọn Quên tài khoản (mã số thuế)
Bước 2: Tại trang Tra cứu mã số thuế, lần lượt điền thông tin như Loại giấy tờ >> Số giấy tờ >> Mã kiểm tra và ấn Tra cứu
Bước 3: Hệ thống cung cấp Mã số thuế cho người dùng
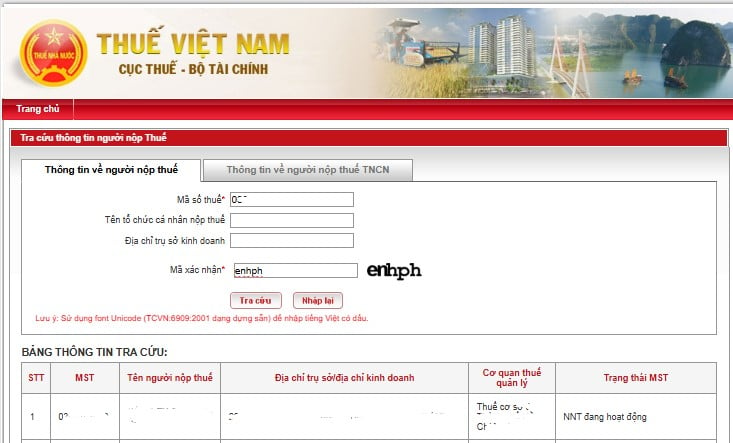
Cách 2: Tra cứu qua trang thông tin điện tử của Cục Thuế:
Bước 1: Truy cập vào trang web sau:
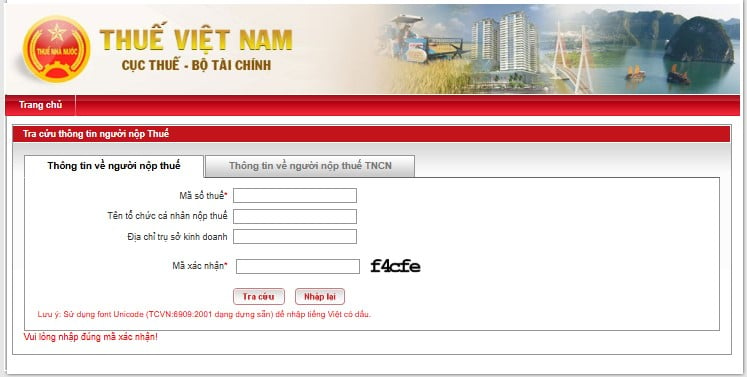
Bước 2: Tại mục “Thông tin của người nộp thuế” >> Nhập số Căn cước công dân của chủ hộ kinh doanh hoặc người đại diện hộ kinh doanh vào ô "Mã số thuế"
Nếu tra cứu bằng tên chủ hộ: Điền họ tên đầy đủ của chủ hộ kinh doanh hoặc người đại diện pháp luật vào ô “Tên tổ chức cá nhân nộp thuế”
Bước 3: Tiếp đến, người dùng nhập chính xác “Mã xác nhận” >> Chọn “Tra cứu”. Lúc này màn hình sẽ hiện thị các thông tin sau của hộ kinh doanh:
- Mã số thuế
- Tên người nộp thuế
- Địa chỉ trụ sở/địa chỉ kinh doanh
- Cơ quan thuế quản lý
- Ghi chú về tình trạng hoạt động
Cách 3: Tra cứu qua trang Thư Viện Pháp Luật:
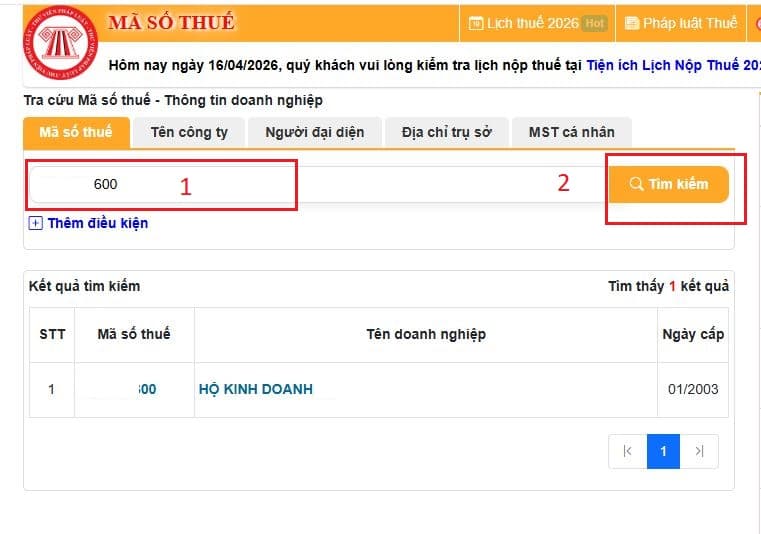
Bước 1: Truy cập vào trang web:
https://thuvienphapluat.vn/ma-so-thue
Bước 2: Tại mục “mã số thuế” >> Nhập số Căn cước công dân của chủ hộ kinh doanh hoặc người đại diện hộ kinh doanh vào ô "Mã số thuế".
Sau đó bấm tìm kiếm. Thông tin về hộ kinh doanh sẽ hiện ra, bấm vào để xem chi tiết.
Trên đây là thông tin về 03 cách tra cứu mã số thuế hộ kinh doanh.

03 cách tra cứu mã số thuế hộ kinh doanh mới nhất hiện nay ra sao? (Hình từ Internet)
Mã số thuế hộ kinh doanh có phải là số CCCD của chủ hộ kinh doanh đúng không?
Căn cứ theo khoản 1 Điều 11 Luật Quản lý thuế 2025 quy định từ 017/2026 mã số thuế của hộ kinh doanh là số định danh cá nhân của chủ hộ kinh doanh được cấp theo quy định của pháp luật về căn cước.
Theo quy định trên, hiện nay mã số thuế cá nhân là số định danh cá nhân của cá nhân được cấp theo quy định của pháp luật về căn cước.
Mà theo Điều 12 Luật Căn cước 2023 quy định về số định danh cá nhân như sau:
Số định danh cá nhân của công dân Việt Nam
1. Số định danh cá nhân của công dân Việt Nam là dãy số tự nhiên gồm 12 chữ số do Cơ sở dữ liệu quốc gia về dân cư xác lập cho công dân Việt Nam.
2. Số định danh cá nhân của công dân Việt Nam do Bộ Công an thống nhất quản lý trên toàn quốc và xác lập cho mỗi công dân Việt Nam, không lặp lại ở người khác.
3. Số định danh cá nhân của công dân Việt Nam dùng để cấp thẻ căn cước, khai thác thông tin về công dân trong Cơ sở dữ liệu quốc gia về dân cư và các cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành, trung tâm dữ liệu quốc gia và cổng dịch vụ công, hệ thống thông tin giải quyết thủ tục hành chính.
4. Chính phủ quy định việc xác lập, hủy, xác lập lại số định danh cá nhân của công dân Việt Nam.
Theo quy định trên thì số định danh cá nhân hiện nay chính là dãy số tự nhiên gồm 12 chữ số do Cơ sở dữ liệu quốc gia về dân cư xác lập cho công dân Việt Nam. Đồng thời số định danh cá nhân của công dân Việt Nam dùng để cấp thẻ căn cước.
Do đó, có thể hiểu số định danh cá nhân hiện nay chính dãy số trên thẻ căn cước hay còn gọi là số căn cước công dân.
Vì vậy, theo các quy định trên, thì hiện nay mã số thuế hộ kinh doanh chính là số căn cước công dân của chủ hộ kinh doanh.
Mã số thuế được sử dụng như thế nào?
Căn cứ vào Điều 8 Nghị định 252/2026/NĐ-CP quy định về việc sử dụng mã số thuế như sau:
(1) Người nộp thuế phải ghi mã số thuế được cấp vào hóa đơn, chứng từ, tài liệu khi thực hiện các giao dịch kinh doanh, tài chính có liên quan trực tiếp đến nghĩa vụ thuế; mở tài khoản tiền gửi tại các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán; khai thuế, nộp thuế, miễn thuế, giảm thuế, hoàn thuế, không thu thuế, đăng ký tờ khai hải quan và thực hiện các giao dịch về thuế khác đối với tất cả các nghĩa vụ phải nộp ngân sách nhà nước, kể cả trường hợp người nộp thuế hoạt động sản xuất, kinh doanh tại nhiều địa bàn khác nhau.
(2) Người nộp thuế phải cung cấp đầy đủ, chính xác mã số thuế cho tổ chức, cá nhân thực hiện khấu trừ, nộp thay thuế hoặc khai thay, nộp thay thuế; cung cấp cho cơ quan, tổ chức, cá nhân có liên quan phục vụ quản lý thuế theo quy định của pháp luật; ghi mã số thuế trên hồ sơ khi thực hiện thủ tục hành chính theo cơ chế một cửa liên thông với cơ quan quản lý thuế, cơ quan, tổ chức liên quan.
(3) Cơ quan quản lý thuế, Kho bạc Nhà nước, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán phối hợp thu ngân sách nhà nước, tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế sử dụng mã số thuế của người nộp thuế trong các chứng từ giao dịch có liên quan đến nghĩa vụ thuế theo quy định và thu thuế, các khoản thu khác, tiền chậm nộp và tiền phạt vào ngân sách nhà nước.
(4) Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán phải ghi mã số thuế trong hồ sơ mở tài khoản và các chứng từ giao dịch qua tài khoản của người nộp thuế.
(5) Mã số thuế không được sử dụng trong các giao dịch quy định tại (1) sau khi đã bị cơ quan thuế chấm dứt hiệu lực và chỉ được tiếp tục sử dụng sau khi được khôi phục. Đối với người nộp thuế bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký chỉ được sử dụng mã số thuế để thực hiện các giao dịch phục vụ thực hiện chấm dứt hoặc khôi phục mã số thuế theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];