Nghị định 260/2025/NĐ-CP giảm thuế xuất khẩu vàng trang sức, kỹ nghệ về 0%?
MỚI: Điểm mới Nghị định 260 sửa đổi Biểu thuế xuất khẩu tại Nghị định 26/2023/NĐ-CP?
>> Cập nhật File Excel Biểu thuế xuất khẩu theo Nghị định 260/2025/NĐ-CP?
Tải về bản tiếng anh Luật Thuế xuất khẩu thuế nhập khẩu mới nhất?
Đã có Nghị định 260/2025/NĐ-CP sửa đổi Biểu thuế xuất khẩu từ ngày 10/10/2025?
Ngày 10/10/2025, Chính phủ đã ban hành Nghị định 260/2025/NĐ-CP sửa đổi mức thuế suất thuế xuất khẩu đối với một số mặt hàng quy định tại Phụ lục I ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, Nghị định 260/2025/NĐ-CP sửa đổi mức thuế suất thuế xuất khẩu đối với một số mặt hàng thuộc nhóm 71.13, 71.14 và 71.15 quy định tại Phụ lục I Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế xuất khẩu mới, cụ thể giảm thuế xuất khẩu vàng trang sức, kỹ nghệ về 0% như sau:
- Thuế suất thuế xuất khẩu đối với đồ trang sức và các bộ phận của đồ trang sức bằng bạc, đã hoặc chưa mạ hoặc dát phủ kim loại quý khác (mã hàng 7113.11.10 và 7113.11.90) và đồ trang sức và các bộ phận của đồ trang sức bằng kim loại cơ bản dát phủ kim loại quý (mã hàng 7113.20.10 và 7113.20.90) giữ nguyên mức 0%.
- Giảm thuế suất thuế xuất khẩu đối với đồ trang sức và các bộ phận của đồ trang sức bằng kim loại quý khác, đã hoặc chưa mạ hoặc dát phủ kim loại quý (mã hàng 7113.19.10 và 7113.19.90) từ 1% xuống còn 0%.
- Đối với đồ kỹ nghệ vàng hoặc bạc và các bộ phận của đồ kỹ nghệ vàng bạc, bằng kim loại quý hoặc kim loại dát phủ kim loại quý, Nghị định giữ nguyên thuế suất thuế xuất khẩu đối với đồ kỹ nghệ bằng bạc, bằng kim loại cơ bản dát phủ kim loại quý ở mức 0%; còn đồ kỹ nghệ bằng kim loại quý khác thì giảm từ 1% xuống còn 0%.
Các sản phẩm khác bằng vàng hoặc bạc (mã hàng 7115.90.10) cũng được giảm thuế suất thuế xuất khẩu từ 1% xuống còn 0%.
Trên đây là nội dung Nghị định 260/2025/NĐ-CP giảm thuế xuất khẩu vàng trang sức, kỹ nghệ về 0%
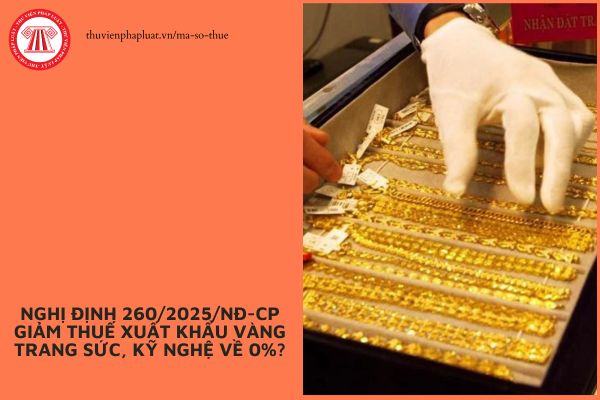
Nghị định 260/2025/NĐ-CP giảm thuế xuất khẩu vàng trang sức, kỹ nghệ về 0%? (Hình từ Internet)
Hàng hóa xuất khẩu trong quá trình giám sát của cơ quan hải quan mà bị mất mát 1 phần hàng hóa có được giảm thuế không?
Căn cứ Điều 18 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định như sau:
Giảm thuế
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan nếu bị hư hỏng, mất mát được cơ quan, tổ chức có thẩm quyền giám định chứng nhận thì được giảm thuế.
Mức giảm thuế tương ứng với tỷ lệ tổn thất thực tế của hàng hóa. Trường hợp hàng hóa xuất khẩu, nhập khẩu bị hư hỏng, mất mát toàn bộ thì không phải nộp thuế.
2. Thủ tục giảm thuế thực hiện theo quy định của pháp luật về quản lý thuế.
Đồng thời, căn cứ khoản 1 Điều 32 Nghị định 134/2016/NĐ-CP quy định về trường hợp giảm thuế xuất khẩu, thuế nhập khẩu như sau:
Giảm thuế xuất khẩu, thuế nhập khẩu
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan theo quy định tại Luật hải quan năm 2014 và các văn bản hướng dẫn thi hành, nếu bị hư hỏng, mất mát do nguyên nhân khách quan được giảm thuế theo quy định tại khoản 1 Điều 18 Luật thuế xuất khẩu, thuế nhập khẩu.
2. Hồ sơ đề nghị giảm thuế, gồm:
a) Công văn đề nghị giảm thuế của người nộp thuế theo Mẫu số 08 tại Phụ lục VII ban hành kèm theo Nghị định này: 01 bản chính;
b) Hợp đồng bảo hiểm, thông báo trả tiền bồi thường của tổ chức nhận bảo hiểm (nếu có), trường hợp hợp đồng bảo hiểm không bao gồm nội dung bồi thường về thuế phải có xác nhận của tổ chức bảo hiểm; hợp đồng hoặc biên bản thỏa thuận đền bù của hãng vận tải đối với trường hợp tổn thất do hãng vận tải gây ra (nếu có): 01 bản chụp có đóng dấu sao y bản chính của cơ quan;
c) Biên bản xác nhận nguyên nhân thiệt hại của cơ quan chức năng tại địa bàn nơi phát sinh thiệt hại (biên bản xác nhận vụ cháy của cơ quan cảnh sát phòng cháy chữa cháy của địa phương nơi xảy ra vụ cháy; văn bản xác nhận của Ủy ban nhân dân cấp huyện về việc thiên tai, hỏa hoạn, tai nạn bất ngờ gây thiệt hại cho nguyên liệu, máy móc, thiết bị nhập khẩu): 01 bản chính.
Biên bản, văn bản xác nhận nguyên nhân thiệt hại phải được lập trong thời hạn 30 ngày kể từ ngày xảy ra thiệt hại;
...
Như vậy, hàng hóa xuất khẩu đang trong quá trình giám sát của cơ quan hải quan mà bị mất mát một phần hàng hóa thì sẽ được giảm thuế.
Mức giảm thuế sẽ tương ứng với tỷ lệ tổn thất thực tế của hàng hóa do cơ quan có thẩm quyền giám định chứng nhận.
Mã tiểu mục nộp thuế xuất khẩu hiện nay là gì?
Căn cứ Điều 4 Thông tư 324/2016/TT-BTC quy định như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục”
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiểu nhóm.
Các Tiểu nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
...
Theo quy định trên, Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước. Trong Mục sẽ có các tiểu mục.
Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Căn cứ Phụ lục III Danh mục mã mục, mã tiểu mục ban hành kèm theo Thông tư 324/2016/TT-BTC thì thuế nhập khẩu được quy định như sau:
Mục | 1850 |
| Thuế xuất khẩu |
Tiểu mục | 1851 | Thuế xuất khẩu |
Như vậy, theo quy định trên có thể thấy thuế nhập khẩu được quy định tại Mục 1850 với mã tiểu mục 1851.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];