Mẫu đơn đăng ký hạn ngạch thuế quan nhập khẩu theo Thông tư 48 là mẫu nào?
Theo Phụ lục V ban hành kèm theo Thông tư 48/2026/TT-BCT quy định Mẫu đơn đăng ký hạn ngạch thuế quan nhập khẩu có dạng như sau:
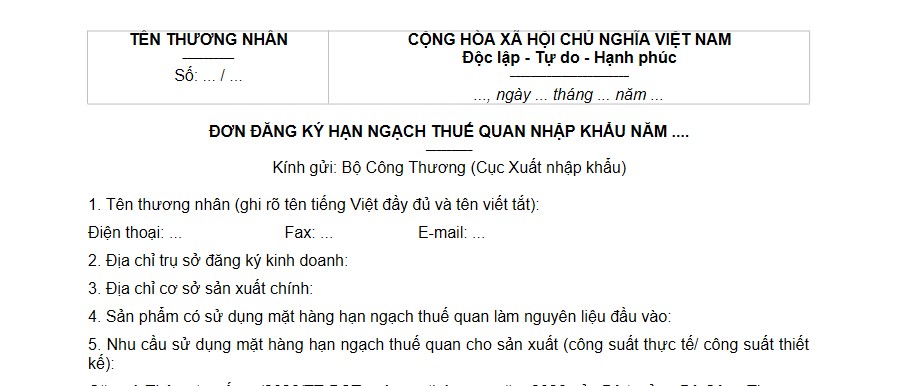
>> Tải về Mẫu đơn đăng ký hạn ngạch thuế quan nhập khẩu.
Mẫu đơn đăng ký hạn ngạch thuế quan nhập khẩu theo Thông tư 48 là mẫu nào? (Hình từ Internet)
Đối tượng nào được áp dụng thuế nhập khẩu ưu đãi?
Căn cứ theo Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định:
Căn cứ tính thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm
1. Số tiền thuế xuất khẩu, thuế nhập khẩu được xác định căn cứ vào trị giá tính thuế và thuế suất theo tỷ lệ phần trăm (%) của từng mặt hàng tại thời điểm tính thuế.
2. Thuế suất đối với hàng hóa xuất khẩu được quy định cụ thể cho từng mặt hàng tại biểu thuế xuất khẩu.
Trường hợp hàng hóa xuất khẩu sang nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi về thuế xuất khẩu trong quan hệ thương mại với Việt Nam thì thực hiện theo các thỏa thuận này.
3. Thuế suất đối với hàng hóa nhập khẩu gồm thuế suất ưu đãi, thuế suất ưu đãi đặc biệt, thuế suất thông thường và được áp dụng như sau:
a) Thuế suất ưu đãi áp dụng đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam; hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam;
b) Thuế suất ưu đãi đặc biệt áp dụng đối với hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam; hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu trong quan hệ thương mại với Việt Nam;
c) Thuế suất thông thường áp dụng đối với hàng hóa nhập khẩu không thuộc các trường hợp quy định tại điểm a và điểm b khoản này. Thuế suất thông thường được quy định bằng 150% thuế suất ưu đãi của từng mặt hàng tương ứng. Trường hợp mức thuế suất ưu đãi bằng 0%, Thủ tướng Chính phủ căn cứ quy định tại Điều 10 của Luật này để quyết định việc áp dụng mức thuế suất thông thường.
Theo đó, đối tượng được áp dụng thuế suất ưu đãi gồm:
+ Các loại hàng hóa nhập khẩu có xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam;
+ Hàng hóa từ khu phi thuế quan nhập khẩu vào thị trường trong nước đáp ứng điều kiện xuất xứ từ nước, nhóm nước hoặc vùng lãnh thổ thực hiện đối xử tối huệ quốc trong quan hệ thương mại với Việt Nam.
Các loại hàng hóa nào được miễn thuế xuất khẩu?
Theo Điều 16 Luật Thuế xuất khẩu, nhập khẩu 2016 quy định các loại hàng hóa sẽ được miễn thuế xuất khẩu, bao gồm:
(1) Hàng hóa xuất khẩu, nhập khẩu của tổ chức, cá nhân nước ngoài có quyền ưu đãi hoặc miễn trừ tại Việt Nam, trong định mức phù hợp với các điều ước quốc tế mà Việt Nam là thành viên.
(2) Hàng hóa trong tiêu chuẩn hành lý miễn thuế của người xuất cảnh, nhập cảnh, và hàng hóa nhập khẩu để bán tại cửa hàng miễn thuế.
(3) Tài sản di chuyển, quà biếu, quà tặng trong định mức của tổ chức, cá nhân nước ngoài cho tổ chức, cá nhân Việt Nam hoặc ngược lại.
(4) Hàng hóa mua bán qua biên giới của cư dân biên giới trong danh mục hàng hóa và trong định mức để phục vụ sản xuất, tiêu dùng của cư dân biên giới.
(5) Hàng hóa theo điều ước quốc tế mà Việt Nam là thành viên được miễn thuế xuất khẩu, thuế nhập khẩu.
(6) Hàng hóa có trị giá hoặc thuế phải nộp dưới mức tối thiểu.
(7) Nguyên liệu, vật tư, linh kiện nhập khẩu để gia công sản phẩm xuất khẩu.
(8) Nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu.
(9) Hàng hóa tạm nhập, tái xuất hoặc tạm xuất, tái nhập trong thời gian nhất định (bao gồm máy móc, thiết bị cho hội chợ, triển lãm, nghiên cứu, gia công, tàu biển, tàu bay).
(10) Hàng hóa không nhằm mục đích thương mại như hàng mẫu, ảnh, phim, mô hình thay thế cho hàng mẫu.
(11) Hàng hóa nhập khẩu để tạo tài sản cố định cho các đối tượng được hưởng ưu đãi đầu tư.
(12) Giống cây trồng, giống vật nuôi; phân bón, thuốc bảo vệ thực vật trong nước chưa sản xuất được, cần thiết nhập khẩu.
(13) Nguyên liệu, vật tư, linh kiện của các dự án đầu tư thuộc ngành nghề ưu đãi, đặc biệt khó khăn hoặc công nghệ cao, khoa học và công nghệ.
(14) Nguyên liệu, vật tư, linh kiện nhập khẩu cho các dự án sản xuất trang thiết bị y tế.
(15) Hàng hóa phục vụ hoạt động dầu khí, bao gồm máy móc, thiết bị, phụ tùng, phương tiện vận tải chuyên dùng cần thiết cho hoạt động dầu khí.
(16) Dự án, cơ sở đóng tàu được miễn thuế đối với hàng hóa nhập khẩu phục vụ đóng tàu.
(17) Hàng hóa nhập khẩu phục vụ hoạt động in, đúc tiền.
(18) Hàng hóa nhập khẩu phục vụ sản xuất công nghệ thông tin, nội dung số, phần mềm.
(19) Hàng hóa xuất khẩu, nhập khẩu bảo vệ môi trường, bao gồm máy móc, thiết bị, phương tiện thu gom, xử lý, chế biến nước thải, rác thải, khí thải, sản xuất năng lượng tái tạo.
(20) Hàng hóa nhập khẩu phục vụ giáo dục.
(21) Máy móc, thiết bị, vật tư phục vụ nghiên cứu khoa học.
(22) Hàng hóa nhập khẩu phục vụ an ninh, quốc phòng, đặc biệt phương tiện vận tải chuyên dùng.
(23) Hàng hóa phục vụ bảo đảm an sinh xã hội, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];