Mẫu báo cáo kết quả hoạt động kinh doanh năm 2025 Thông tư 200?
Hiện nay, mẫu báo cáo kết quả hoạt động kinh doanh được quy định theo Mẫu B02-DN quy định tại Điều 100 Thông tư 200/2014/TT-BTC.
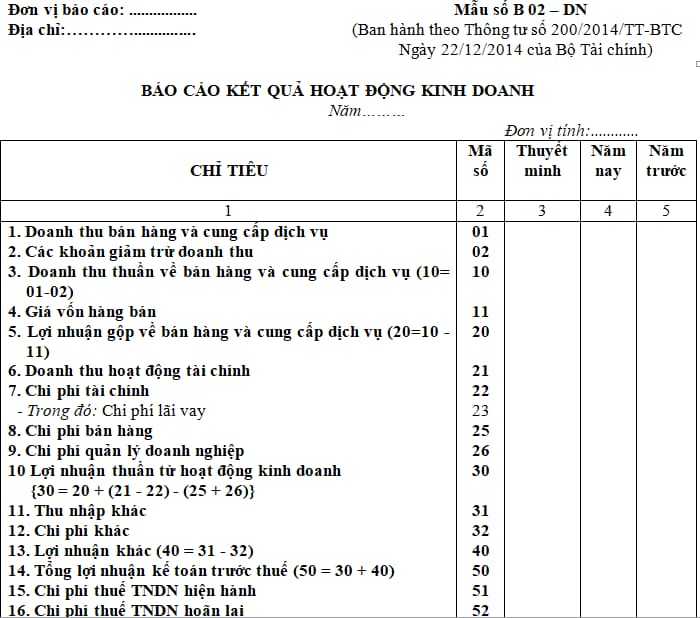
Tải Mẫu báo cáo kết quả hoạt động kinh doanh tại đây: Tải về
Mẫu báo cáo kết quả hoạt động kinh doanh? (Hình từ Internet)
Nội dung và kết cấu báo cáo mẫu B02-DN gồm những gì?
Căn cứ tại khoản 1 Điều 113 Thông tư 200/2014/TT-BTC quy định như sau:
Hướng dẫn lập và trình bày Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02-DN)
1. Nội dung và kết cấu báo cáo:
a) Báo cáo kết quả hoạt động kinh doanh phản ánh tình hình và kết quả hoạt động kinh doanh của doanh nghiệp, bao gồm kết quả từ hoạt động kinh doanh chính và kết quả từ các hoạt động tài chính và hoạt động khác của doanh nghiệp.
Khi lập Báo cáo kết quả hoạt động kinh doanh tổng hợp giữa doanh nghiệp và đơn vị cấp dưới không có tư cách pháp nhân hạch toán phụ thuộc, doanh nghiệp phải loại trừ toàn bộ các khoản doanh thu, thu nhập, chi phí phát sinh từ các giao dịch nội bộ.
b) Báo cáo kết quả hoạt động kinh doanh gồm có 5 cột:
- Cột số 1: Các chỉ tiêu báo cáo;
- Cột số 2: Mã số của các chỉ tiêu tương ứng;
- Cột số 3: Số hiệu tương ứng với các chỉ tiêu của báo cáo này được thể hiện chỉ tiêu trên Bản thuyết minh Báo cáo tài chính;
- Cột số 4: Tổng số phát sinh trong kỳ báo cáo năm;
- Cột số 5: Số liệu của năm trước (để so sánh).
...
Như vậy, nội dung và kết cấu báo cáo kết quả kinh doanh cụ thể như sau:
- Báo cáo kết quả hoạt động kinh doanh phản ánh tình hình và kết quả hoạt động kinh doanh của doanh nghiệp, bao gồm kết quả từ hoạt động kinh doanh chính và kết quả từ các hoạt động tài chính và hoạt động khác của doanh nghiệp.
Khi lập Báo cáo kết quả hoạt động kinh doanh tổng hợp giữa doanh nghiệp và đơn vị cấp dưới không có tư cách pháp nhân hạch toán phụ thuộc, doanh nghiệp phải loại trừ toàn bộ các khoản doanh thu, thu nhập, chi phí phát sinh từ các giao dịch nội bộ.
- Báo cáo kết quả hoạt động kinh doanh gồm có 5 cột:
+ Cột số 1: Các chỉ tiêu báo cáo.
+ Cột số 2: Mã số của các chỉ tiêu tương ứng.
+ Cột số 3: Số hiệu tương ứng với các chỉ tiêu của báo cáo này được thể hiện chỉ tiêu trên Bản thuyết minh Báo cáo tài chính.
+ Cột số 4: Tổng số phát sinh trong kỳ báo cáo năm.
+ Cột số 5: Số liệu của năm trước (để so sánh).
Cơ sở nào lập báo cáo kết quả kinh doanh?
Tại khoản 2 Điều 113 Thông tư 200/2014/TT-BTC quy định cơ sở lập báo cáo kết quả kinh doanh cụ thể như sau:
- Căn cứ Báo cáo kết quả hoạt động kinh doanh của năm trước.
- Căn cứ vào sổ kế toán tổng hợp và sổ kế toán chi tiết trong kỳ dùng cho các tài khoản từ loại 5 đến loại 9.
Tính doanh thu thuần về bán hàng và cung cấp dịch vụ như thế nào?
Doanh thu thuần về bán hàng và cung cấp dịch vụ là chỉ tiêu mã số 10 trên Báo cáo kết quả hoạt động kinh doanh theo Mẫu số B02-DN ban hành kèm theo Thông tư 200/2014/TT-BTC.
Cụ thể, căn cứ điểm 3.3 khoản 3 Điều 113 Thông tư 200/2014/TT-BTC:
Hướng dẫn lập và trình bày Báo cáo kết quả hoạt động kinh doanh (Mẫu số B02-DN)
...
3. Nội dung và phương pháp lập các chỉ tiêu trong Báo cáo Kết quả hoạt động kinh doanh
...
Doanh thu thuần về bán hàng và cung cấp dịch vụ (Mã số 10):
Chỉ tiêu này phản ánh số doanh thu bán hàng hóa, thành phẩm, BĐS đầu tư, doanh thu cung cấp dịch vụ và doanh thu khác đã trừ các khoản giảm trừ (chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại) trong kỳ báo cáo, làm căn cứ tính kết quả hoạt động kinh doanh của doanh nghiệp. Mã số 10 = Mã số 01 - Mã số 02.
...
Theo đó, doanh thu thuần về bán hàng và cung cấp dịch vụ phản ánh số doanh thu bán hàng, thành phẩm, BĐS đầu tư, doanh thu cung cấp dịch vụ, doanh thu khác đã trừ các khoản giảm trừ (chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại) trong kỳ báo cáo
Doanh thu thuần về bán hàng và cung cấp dịch vụ là kết quả của Doanh thu bán hàng và cung cấp dịch vụ trừ đi Các khoản giảm trừ doanh thu.
Như vậy ta có công thức tính doanh thu thuần về bán hàng và cung cấp dịch vụ như sau:
Doanh thu thuần về bán hàng và cung cấp dịch vụ = Doanh thu bán hàng và cung cấp dịch vụ - Các khoản giảm trừ doanh thu
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];