
Link đặt câu hỏi Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô ngày 23/3/2026?
Ngày 20/03/2026, Thuế thành phố Hà Nội đã công bố thông tin tham gia Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô: Hiểu đúng chính sách - Chủ động tuân thủ -Vững bước kinh doanh với các nội sung như sau:
Hội nghị “ĐỒNG HÀNH CÙNG HỘ KINH DOANH THỦ ĐÔ: HIỂU ĐÚNG CHÍNH SÁCH – CHỦ ĐỘNG TUÂN THỦ - VŨNG BƯỚC KINH DOANH”
- Thời gian: 08h30 - ngày 23/03/2026 (thứ Hai)
- Địa điểm: Tại 26 điểm cầu cơ quan Thuế và trực tuyến trên Trang Fanpage của Thuế thành phố Hà Nội
- Chương trình hội nghị gồm 2 phần:
+ Phiên 1: HƯỚNG DẪN HỘ KINH DOANH NẮM VỮNG CHÍNH SÁCH THỰC HIỆN ĐÚNG QUY ĐỊNH THUẾ
+ Phiên 2: ĐỐI THOẠI CHÍNH SÁCH THUẾ – LẮNG NGHE, GIẢI ĐÁP VƯỚNG MẮC, BĂN KHOĂN CHO HỘ KINH DOANH
>> Link tham gia Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô ngày 23/3/2026 tại https://www.facebook.com/ThuethanhphoHaNoi
>> Link đặt câu hỏi Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô ngày 23/3/2026 tại: https://docs.google.com/forms/d/e/1FAIpQLSeM_Ebzh9NeReWTlczVd4NUpkxEZtPWf871AjqSXE1AtvXBaw/viewform?zarsrc=30&pli=1&fbclid=IwY2xjawQteOFleHRuA2FlbQIxMABicmlkETF4NzBBbUlJVUtRMzJOa0lvc3J0YwZhcHBfaWQQMjIyMDM5MTc4ODIwMDg5MgABHgiQsDsN0NCSdTOIO2ok8IZUYUOUZW1rRtehpuTSJeqOAjs2QBVAV2HdozK7_aem_dailzyboqKT3RYPve98etQ
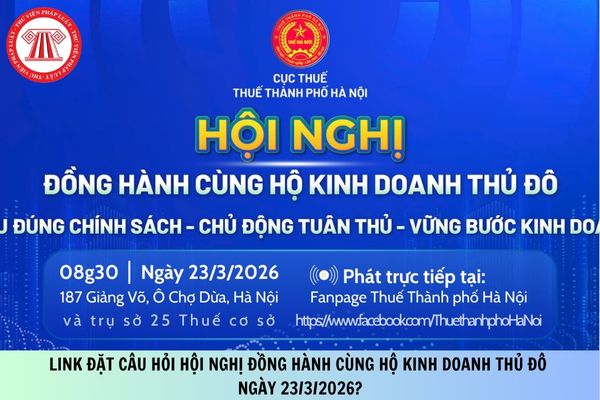
Link đặt câu hỏi Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô ngày 23/3/2026? (Hình từ Internet)
Công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn gì?
Theo Điều 112 Luật Quản lý thuế 2019 quy định Nhiệm vụ, quyền hạn của thủ trưởng cơ quan quản lý thuế:
Nhiệm vụ, quyền hạn của thủ trưởng cơ quan quản lý thuế ra quyết định kiểm tra thuế và công chức quản lý thuế trong việc kiểm tra thuế
1. Thủ trưởng cơ quan quản lý thuế ra quyết định kiểm tra thuế có nhiệm vụ, quyền hạn sau đây:
a) Chỉ đạo thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
b) Áp dụng biện pháp quy định tại Điều 122 của Luật này;
c) Gia hạn thời hạn kiểm tra;
d) Quyết định xử lý về thuế, xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị người có thẩm quyền kết luận, ban hành quyết định xử phạt vi phạm hành chính về quản lý thuế;
đ) Giải quyết khiếu nại, tố cáo theo thẩm quyền.
2. Công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn sau đây:
a) Thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
b) Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nội dung kiểm tra thuế;
c) Lập biên bản kiểm tra thuế; báo cáo kết quả kiểm tra với người đã ra quyết định kiểm tra thuế và chịu trách nhiệm về tính chính xác, trung thực, khách quan của biên bản, báo cáo đó;
d) Xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị với người có thẩm quyền ra kết luận, quyết định xử lý vi phạm về thuế.
Như vậy, theo quy định công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn gồm:
- Thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
- Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nội dung kiểm tra thuế;
- Lập biên bản kiểm tra thuế; báo cáo kết quả kiểm tra với người đã ra quyết định kiểm tra thuế và chịu trách nhiệm về tính chính xác, trung thực, khách quan của biên bản, báo cáo đó;
- Xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị với người có thẩm quyền ra kết luận, quyết định xử lý vi phạm về thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026. Tuy nhiên Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ 01/01/2026.
Trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh ra sao?
Căn cứ tại Điều 16 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
(1) Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
(2) Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
(3) Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































