
Hướng dẫn hộ kinh doanh lập tờ khai thuế trên etax mobile đơn giản, dễ thực hiện?
Dưới đây là thông tin chi tiết hướng dẫn hộ kinh doanh lập tờ khai thuế trên etax mobile đơn giản, dễ thực hiện, cụ thể như sau:
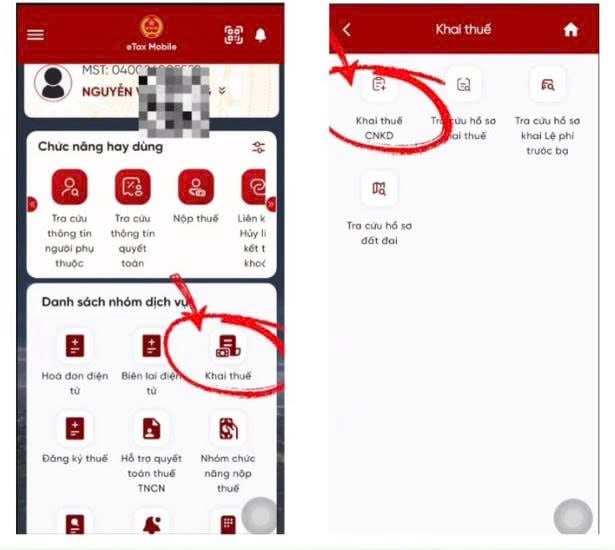
Bước 1: Đang nhập vào eTax Mobile. Chọn mục Khai thuế > Chọn Khai thuế CNKD
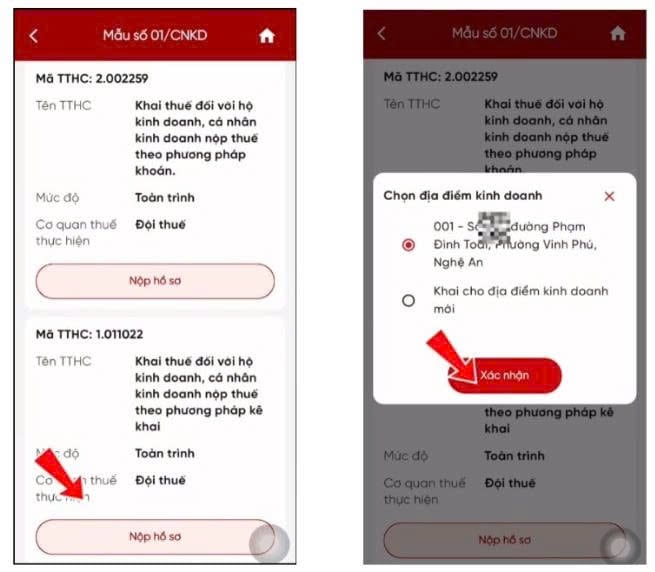
Bước 2: Kéo xuống và chọn mã TTHC: 1.011022, nhấn Nộp hồ sơ. Kiểm tra địa điểm kinh doanh rồi chọn Xác nhận
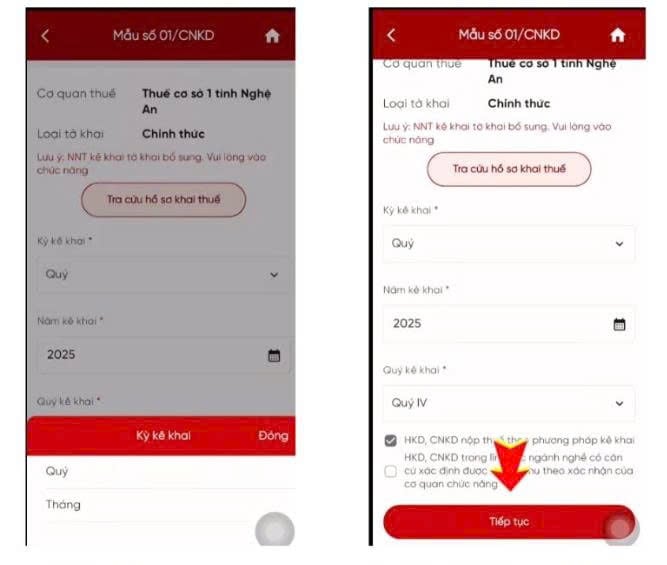
Bước 3: Khai tờ khai 01/CNKD -Chọn mẫu 01/CNKD - Chọn kỳ kê khai theo quý, chọn đúng quý cần kê khai - Rồi chọn Tiếp tục
Bước 4: Nhập thông tin kê khai - Nhập đầy đủ thông tin cửa hàng rồi nhấn Tiếp tục
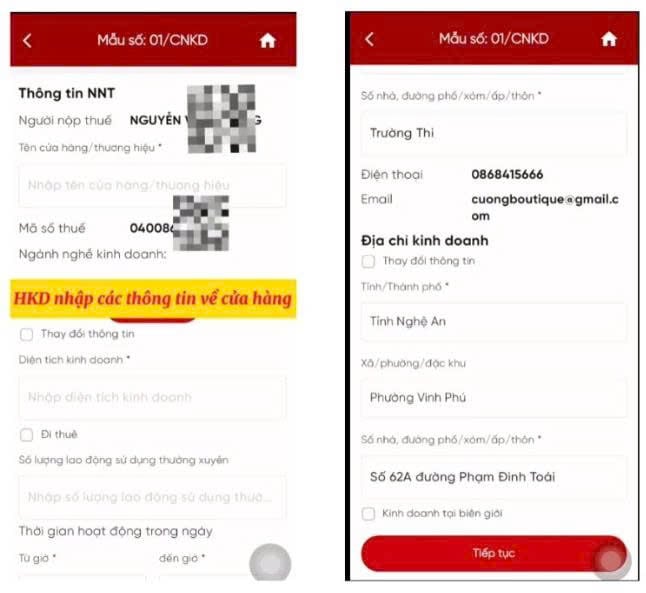
- Nhập thông tin kê khai - Chọn nhóm ngành nghề phù hợp rồi nhấn Xác nhận
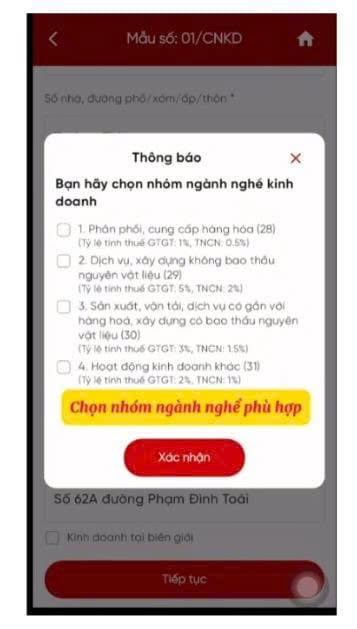
- Nhập thông tin kê khai - Nhập doanh thu phát sinh trong quý rồi nhấn Tiếp tục
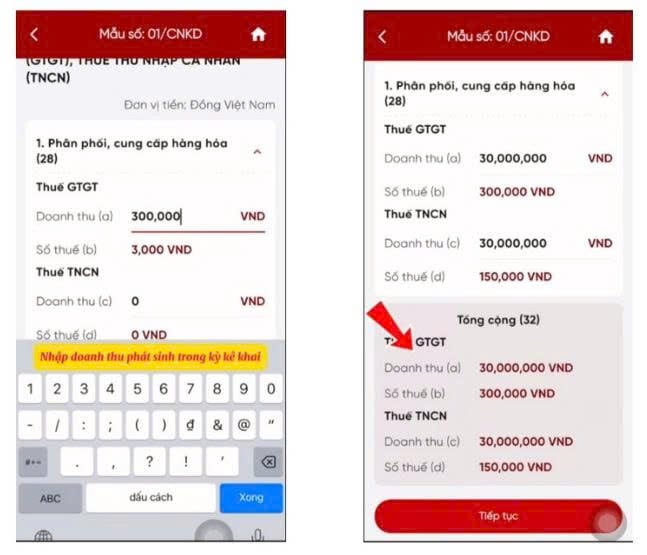
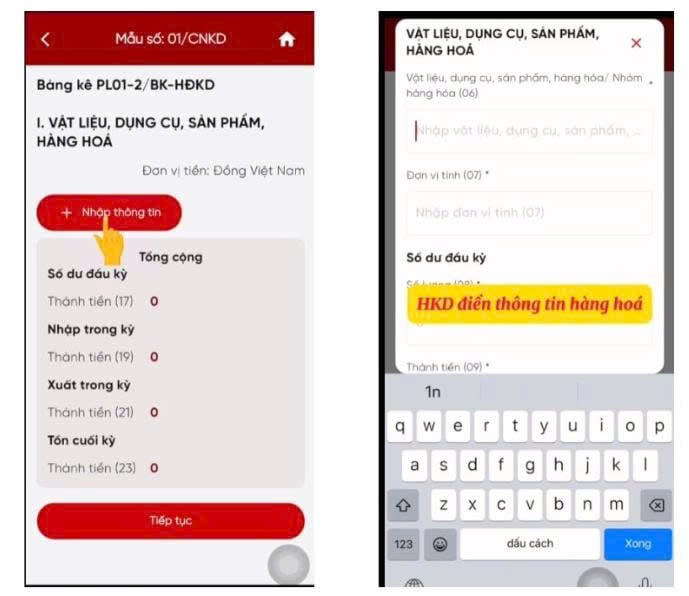
- Nhập thông tin kê khai - Nhập thông tin về háng hóa, vật tư liên quan rồi nhấn Tiếp tục
- Nhập thông tin kê khai - Nhập các khoản chi phí quản lý phát sinh rồi nhấn Tiếp tục
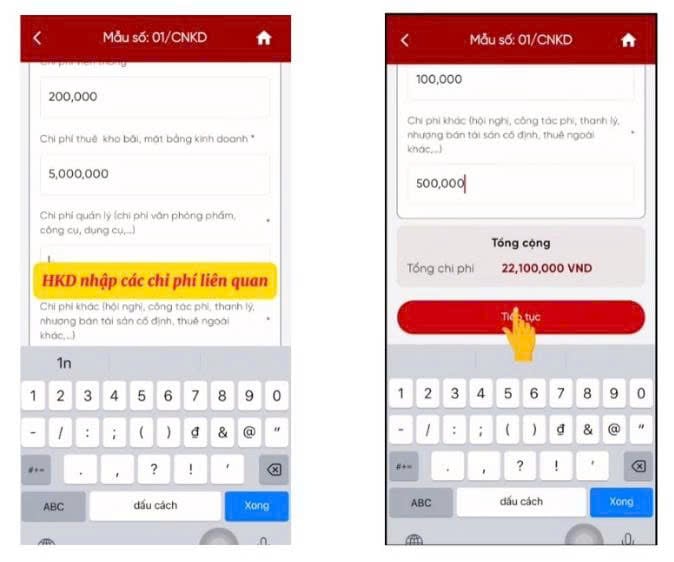
Bước 5: Kiểm tra và chọn nộp tờ khai
*Trên đây là nội dung về Hướng dẫn hộ kinh doanh lập tờ khai thuế trên etax mobile đơn giản, dễ thực hiện và chỉ mang tính tham khảo.
Hướng dẫn hộ kinh doanh lập tờ khai thuế trên etax mobile đơn giản, dễ thực hiện? (Hình từ Internet)
Sau khi xóa bỏ thuế khoán, hộ kinh doanh sẽ nộp thuế ra sao?
Căn cứ khoản 1 Điều 11 Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP và khoản 6 Điều 10 Nghị quyết 198/2025/QH15, cụ thể như sau:
- Từ ngày 01/6/2025 đến ngày 31/12/2205: Bỏ thuế khoán đối với các hộ kinh doanh doanh có mức doanh thu hàng năm từ 1 tỷ đồng trở lên và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam).
- Từ ngày 1/1/2026 trở đi: Chính thức hoàn toàn xóa bỏ thuế khoán đối với tất cả hộ cá nhân kinh doanh.
Theo đó, căn cứ theo Điều 5, Điều 6, Điều 7 Thông tư 40/2021/TT-BTC, hiện nay, trước khi bỏ thuế khoán thì cá nhân kinh doanh có thể nộp thuế theo 03 phương pháp nộp thuế như sau:
- Phương pháp kê khai thuế;
- Phương pháp khai thuế theo từng lần phát sinh;
- Phương pháp khoán.
Như vậy, trong trường hợp bỏ thuế khoán, các phương pháp nộp thuế dành cho cá nhân kinh doanh sau khi bỏ thuế khoán là:
- Phương pháp kê khai thuế: là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế phát sinh theo kỳ tháng hoặc quý
- Phương pháp khai thuế theo từng lần phát sinh: là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế từng lần phát sinh.
Cách tính thuế hộ kinh doanh năm 2026 khi bỏ thuế khoán theo Quyết định 3389/QĐ-BTC?
Vừa qua, Bộ Tài chính đã ban hành Quyết định 3389/QĐ-BTC năm 2025 về việc Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán".
Trong đó, tại Bảng 2 Mô hình quản lý thuế đối với hộ, cá nhân kinh doanh được ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025, Cục Thuế đã quy định chi tiết cách tính thuế hộ kinh doanh năm 2026 khi xóa bỏ thuế khoán trên cơ sở phân chia thành 03 nhóm doanh thu, cụ thể như sau:
Tiêu chí | Nhóm 1 Doanh thu ≤ 200 triệu | Nhóm 2 200 triệu < DT ≤ 3 tỷ | Nhóm 3 Doanh thu > 3 tỷ |
Thuế GTGT | Không phải nộp | - Theo phương pháp trực tiếp theo % doanh thu): Thuế GTGT phải nộp = Doanh thu x Tỷ lệ % - Tự nguyện đăng ký áp dụng pp khấu trừ nếu đủ điều kiện Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ | - Bắt buộc áp dụng khấu trừ Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ |
Thuế TNCN | Không phải nộp | Tính theo tỷ lệ % trên doanh thu theo từng ngành nghề Số thuế TNCN phải nộp = Doanh thu x Tỷ lệ % | Tính trên thu nhập tính thuế x 17% (Thu nhập tính thuế = Doanh thu - chi phí hợp lý) |
Trách nhiệm kê khai doanh thu | Kê khai 2 lần/năm (đầu/ giữa năm và cuối năm) để xác định nghĩa vụ thuế | Kê khai theo quý (4 lần/năm) + quyết toán năm | Kê khai theo tháng (nếu có doanh thu năm trên 50 tỷ) hoặc quý, quyết toán năm |
Hóa đơn | Khuyến khích dùng hóa đơn điện tử có mã (trong giao dịch với người tiêu dùng) | Bắt buộc dùng HĐĐT khởi tạo từ máy tính tiền nếu DT > 1 tỷ và có hoạt động kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng; | Bắt buộc dùng hóa đơn điện tử có mã hoặc HĐĐT khởi tạo từ máy tính tiền |
Sổ kế toán | Ghi chép đơn giản (được hỗ trợ phần mềm đơn giản miễn phí) | Sổ kế toán đơn giản, phần mềm miễn phí | Bắt buộc theo chế độ kế toán của DN siêu nhỏ hoặc DN vừa |
Tài khoản ngân hàng | Không bắt buộc | Bắt buộc mở tài khoản riêng phục vụ kinh doanh | Bắt buộc mở tài khoản riêng phục vụ kinh doanh |
Chuyển đổi pp tính thuế | Không áp dụng | Nếu DT > 3 tỷ trong 2 năm liên tục → áp dụng như nhóm 3 từ năm sau | Áp dụng như DN. Được khấu trừ thuế GTGT đầu vào từ kỳ đầu tiên |
Kinh doanh qua nền tảng TMĐT | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý |
Hỗ trợ từ cơ quan nhà nước | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý - Khuyến khích chuyển đổi sang doanh nghiệp để hưởng ưu đãi theo Nghị quyết 68-NQ/TW năm 2025 và Nghị quyết 198/2025/QH15 |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



























