
Xem lịch nộp thuế 2026 - Lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026?
Lịch nộp thuế 2026 - Lịch âm 2026 - Lịch vạn niên 2026 là một nguồn thông tin quan trọng, tổng hợp đầy đủ các dữ liệu về lịch âm, lịch dương, các ngày lễ, Tết, tiết khí, các ngày tốt xấu, cũng như lịch nộp thuế 2026 cho cá nhân và doanh nghiệp.
Năm 2026 là năm Bính Ngọ thuộc chu kỳ Lục thập hoa giáp. Theo lịch âm, năm Bính Ngọ 2026 bắt đầu từ ngày 17/02/2026 Dương lịch và kết thúc vào ngày 05/02/2027 Dương lịch.
Lịch âm được tính theo chu kỳ vận hành của Mặt Trăng, với 12 tháng, mỗi tháng 29 hoặc 30 ngày, và được sử dụng phổ biến tại Việt Nam và các nước châu Á. Lịch vạn niên tổng hợp tất cả thông tin quan trọng về ngày, tháng, năm, các ngày lễ, Tết, tiết khí, ngày tốt xấu,... giúp chúng ta dễ dàng lên kế hoạch, chuẩn bị công việc và các hoạt động quan trọng trong năm.
Ngoài ra, lịch nộp thuế 2026 cung cấp chi tiết các kỳ hạn nộp thuế GTGT, TNCN, thuế môn bài và các nghĩa vụ thuế khác, giúp doanh nghiệp và cá nhân thực hiện đầy đủ nghĩa vụ với cơ quan thuế, tránh chậm nộp và vi phạm quy định.
Với Lịch nộp thuế 2026 - Lịch âm 2026 - Lịch vạn niên 2026, bạn sẽ có một công cụ tổng hợp tiện lợi, đầy đủ để đón năm mới Bính Ngọ an lành, thuận lợi cả về kế hoạch cá nhân lẫn quản lý tài chính.
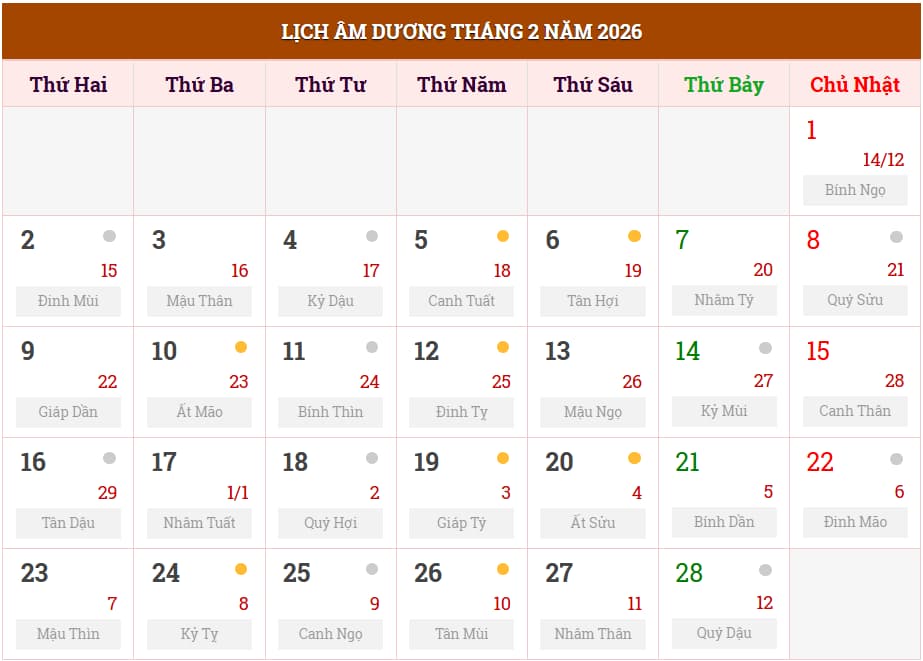
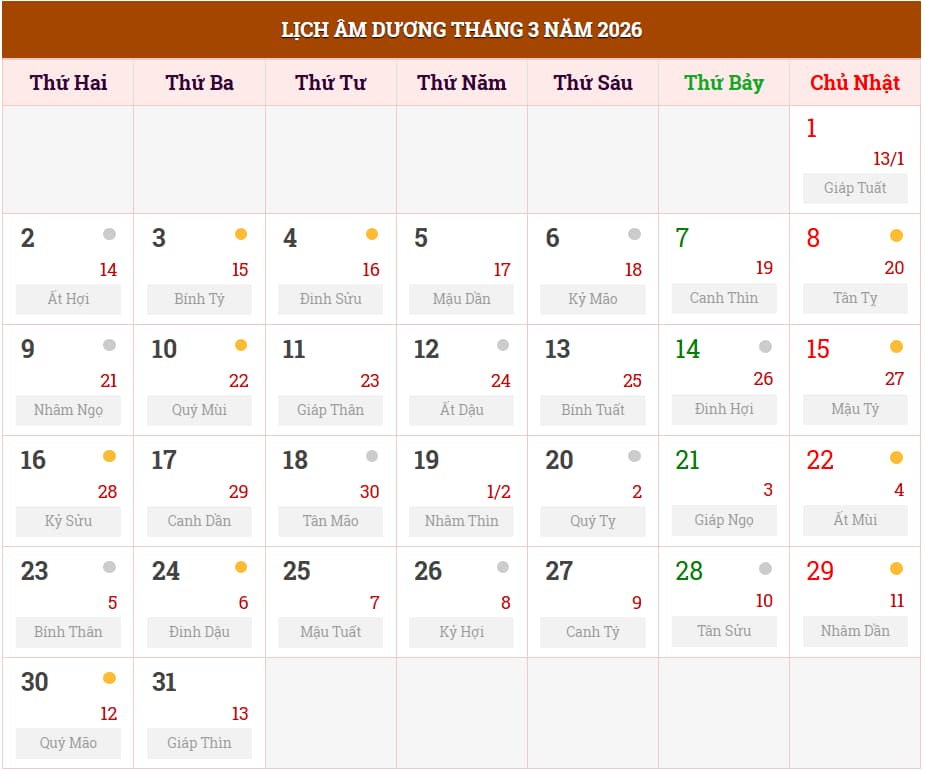
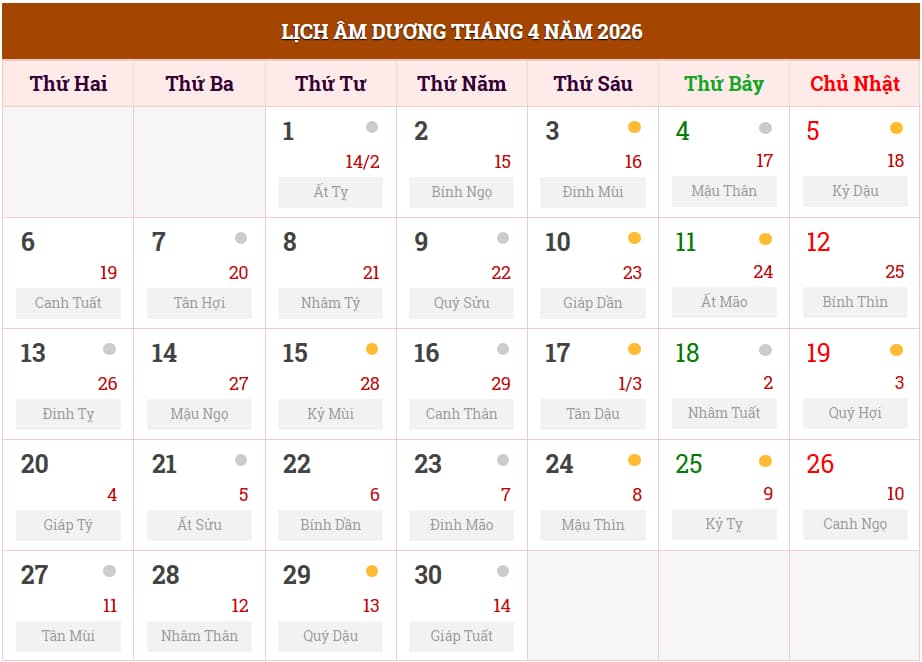
*Ghi chú: Số lớn bên trên là ngày dương lịch của tháng. Còn số nhỏ bên dưới là ngày âm lịch tương ứng.
Ngày dương lịch hôm nay: 09/12/2025.
Ngày âm lịch hôm nay: 20/11/2025.
Cùng xem lịch nộp thuế 2026 - Lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026 dưới đây:
Lịch nộp thuế 2026
Công việc phải làm | Thời gian | Căn cứ pháp lý |
Báo cáo tình hình hoạt động đại lý thuế năm 2025 | 15/01/2026 | Khoản 8 Điều 24 Thông tư 10/2021/TT-BTC |
- Tờ khai thuế GTGT tháng 12/2025 | 20/01/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 12/2025 | 20/01/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
Báo cáo tài chính năm 2025 (đối với DNTN và công ty HD) | 30/01/2026 | Điểm a khoản 2 Điều 109 Thông tư 200/2014/TT-BTC |
Nộp lệ phí môn bài năm 2026 | 30/01/2026 | Khoản 1 Điều 10 Nghị định 126/2020/NĐ-CP |
- Nộp thuế TNDN tạm tính Quý IV/2025 | 30/01/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý IV/2025 | 02/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý IV/2025 | 02/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 01/2026 | 20/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 01/2026 | 20/02/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 02/2026 | 20/3/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 02/2026 | 20/3/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Báo cáo tài chính năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 109 Thông tư 200/2014/TT-BTC Điểm a khoản 1 Điều 80 Thông tư 133/2016/TT-BTC |
- Quyết toán thuế TNDN năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 44 Luật Quản lý thuế 2019 |
- Quyết toán thuế TNCN năm 2025 | 31/3/2026 | Điểm a khoản 2 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 3/2026 | 20/4/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 3/2026 | 20/4/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Nộp thuế TNDN tạm tính Quý I/2026 | 04/5/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT Quý I/2026 | 04/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý I/2026 | 04/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 4/2026 | 20/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 4/2026 | 20/5/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 5/2026 | 22/6/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 5/2026 | 22/6/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 6/2026 | 20/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 6/2026 | 20/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Nộp thuế TNDN tạm tính Quý II/2026 | 30/7/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý II/2026 | 31/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN Quý II/2026 | 31/7/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 7/2026 | 20/8/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 7/2026 | 20/8/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 8/2026 | 21/9/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 8/2026 | 21/9/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 9/2026 | 20/10/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 9/2026 | 20/10/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
Nộp thuế TNDN tạm tính Quý III/2026 | 30/10/2026 | Khoản 1 Điều 55 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT Quý III/2026 | 02/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN Quý III/2026 | 02/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế GTGT tháng 10/2026 | 20/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế TNCN tháng 10/2026 | 20/11/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
- Tờ khai thuế GTGT tháng 11/2026 | 21/12/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
- Tờ khai thuế TNCN tháng 11/2026 | 21/12/2026 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 Khoản 1 Điều 1 Nghị định 91/2022/NĐ-CP |
Lưu ý: Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn hiệu lực của quyết định cưỡng chế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Lịch âm - Lịch vạn niên tháng 1 năm 2026
Lịch âm - Lịch vạn niên tháng 2 năm 2026
Lịch âm - Lịch vạn niên tháng 3 năm 2026
Lịch âm - Lịch vạn niên tháng 4 năm 2026
Lịch âm - Lịch vạn niên tháng 5 năm 2026
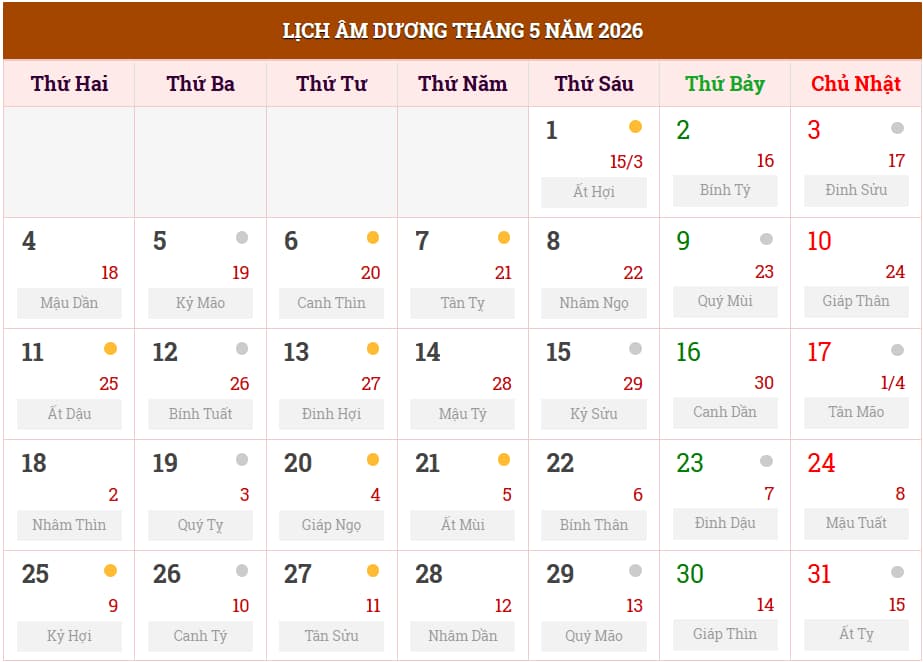
Lịch âm - Lịch vạn niên tháng 6 năm 2026
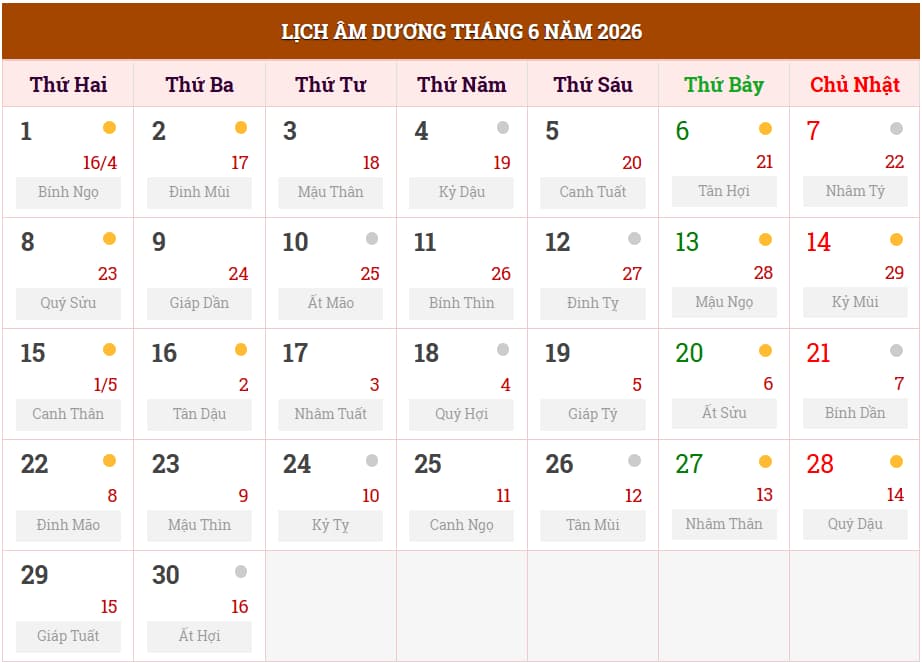
Lịch âm - Lịch vạn niên tháng 7 năm 2026
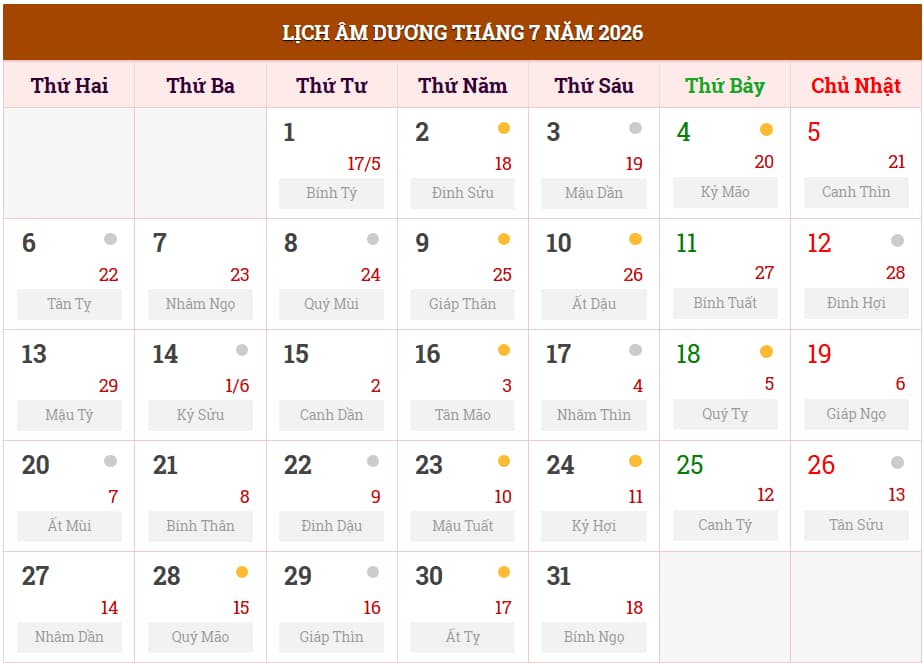
Lịch âm - Lịch vạn niên tháng 8 năm 2026
Lịch âm - Lịch vạn niên tháng 9 năm 2026
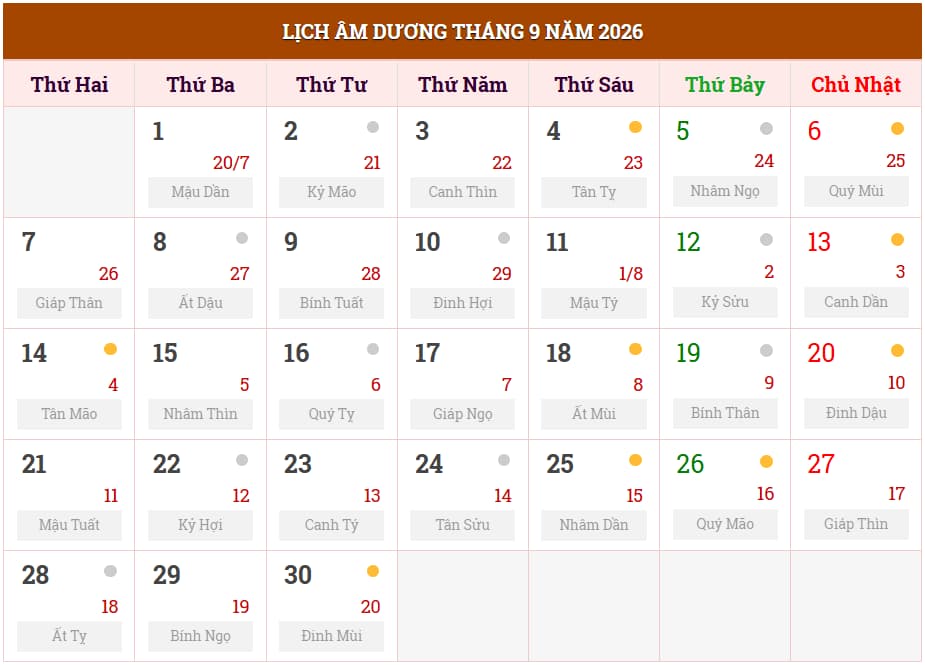
Lịch âm - Lịch vạn niên tháng 10 năm 2026

Lịch âm - Lịch vạn niên tháng 11 năm 2026
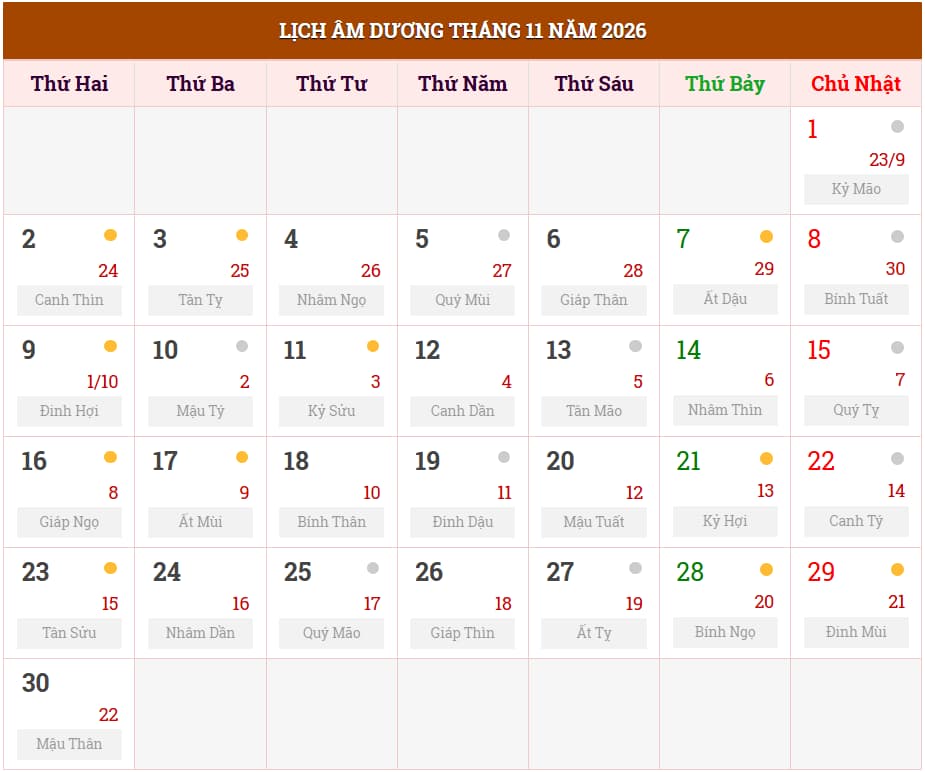
Lịch âm - Lịch vạn niên tháng 12 năm 2026
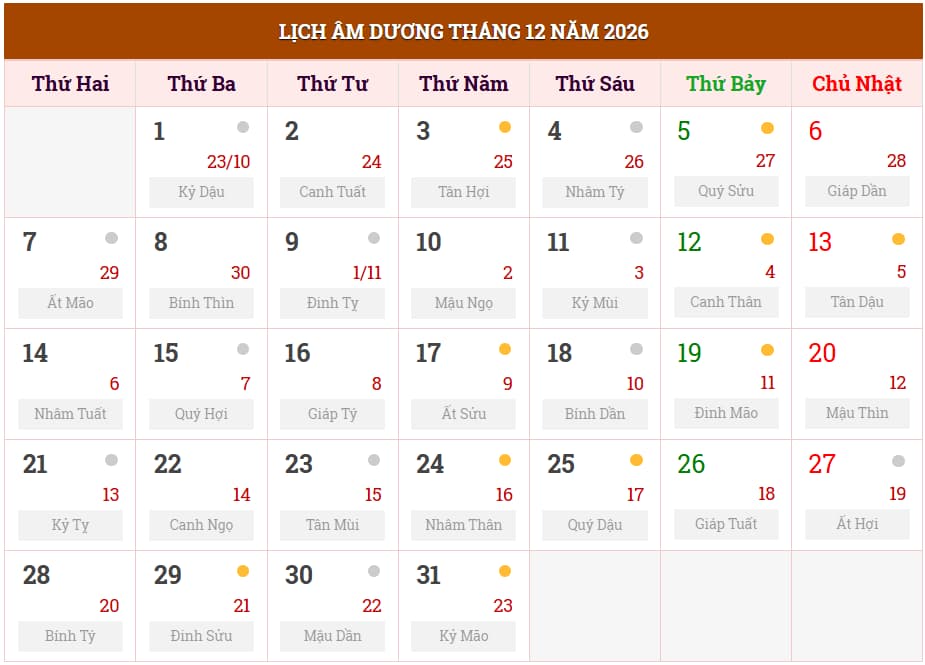
Tết Âm lịch 2026 vào ngày nào?
Theo lịch vạn niên, Tết Âm lịch 2026 sẽ rơi vào gần cuối tháng 02/2026 dương lịch.
Cụ thể, Tết Âm lịch 2026 Bính Ngọ rơi vào ngày 17/02/2026 Dương lịch (mùng 1 Tết).
Hôm nay ngày: 09/12/2025 đến Tết Âm lịch 2026 còn 70 ngày nữa.
Lịch Tết Âm lịch 2026 chi tiết như sau:
Tết Âm lịch 2026 | Thứ | Ngày |
23 Tết Âm lịch | Thứ tư | 10/02/2026 dương lịch |
24 Tết Âm lịch | Thứ năm | 11/02/2026 dương lịch |
25 Tết Âm lịch | Thứ sáu | 12/02/2026 dương lịch |
26 Tết Âm lịch | Thứ bảy | 13/02/2026 dương lịch |
27 Tết Âm lịch | Chủ nhật | 14/02/2026 dương lịch |
28 Tết Âm lịch | Thứ hai | 15/02/2026 dương lịch |
29 Tết Âm lịch | Thứ ba | 16/02/2026 dương lịch |
Mùng 1 Tết Âm lịch | Thứ tư | 17/02/2026 dương lịch |
Mùng 2 Tết Âm lịch | Chủ năm | 18/02/2026 dương lịch |
Mùng 3 Tết Âm lịch | Thứ sáu | 19/02/2026 dương lịch |
Mùng 4 Tết Âm lịch | Thứ bảy | 20/02/2026 dương lịch |
Mùng 5 Tết Âm lịch | Chủ nhật | 21/02/2026 dương lịch |
Mùng 6 Tết Âm lịch | Thứ hai | 22/02/2026 dương lịch |
Mùng 7 Tết Âm lịch | Thứ ba | 23/02/2026 dương lịch |
Xem lịch nộp thuế 2026 - Lịch âm 2026 - Lịch vạn niên 2026: Chi tiết, đầy đủ nhất cả năm 2026? Tết Âm lịch 2026 vào ngày nào? (Hình từ Internet)
Cách tính tiền thưởng Tết Âm lịch 2026 theo mức giảm trừ gia cảnh mới?
Hiện hành căn cứ theo Điều 7 Thông tư 111/2013/TT-BTC được sửa đổi tại khoản 6 Điều 25 Thông tư 92/2015/TT-BTC thì công thức tính thuế thu nhập cá nhân với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên và có thu nhập từ tiền lương, tiền công như sau:
Số tiền thuế thu nhập cá nhân = Thu nhập tính thuế x Thuế suất |
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (khoản giảm trừ gia cảnh; khoản đóng bảo hiểm, quỹ hưu trí tự nguyện; khoản đóng góp từ thiện, nhân đạo, khuyến học)
- Thuế suất thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công được áp dụng theo Biểu thuế lũy tiến từng phần hiện hành như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 60 | Đến 5 | 5 |
2 | Trên 60 đến 120 | Trên 5 đến 10 | 10 |
3 | Trên 120 đến 216 | Trên 10 đến 18 | 15 |
4 | Trên 216 đến 384 | Trên 18 đến 32 | 20 |
5 | Trên 384 đến 624 | Trên 32 đến 52 | 25 |
6 | Trên 624 đến 960 | Trên 52 đến 80 | 30 |
7 | Trên 960 | Trên 80 | 35 |
Bên cạnh đó, ngày 17/10/2025, Ủy ban Thường vụ Quốc hội đã thông qua Dự thảo Nghị quyết điều chỉnh mức giảm trừ gia cảnh Tải về.
Từ năm 2026 với mức giảm trừ gia cảnh đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng và người phụ thuộc là 6,2 triệu đồng/ tháng.
Ví dụ cách tính thuế TNCN tiền thưởng tết 2026 theo mức giảm trừ gia cảnh 2026: Giả sử chị A độc thân, không có người phụ thuộc, nhận lương tháng 20 triệu đồng và thưởng Tết 2026 là 30 triệu đồng (trả vào tháng 2/2026), các khoản bảo hiểm là: 8% bảo hiểm xã hội, 1.5% bảo hiểm y tế, bảo hiểm thất nghiệp 1%. Thuế thu nhập cá nhân tạm nộp trong tháng của chị A được tính như sau: - Thu nhập chịu thuế của chị A là 20 triệu + 30 triệu = 50 triệu đồng. - Chị A được giảm trừ các khoản sau: + Giảm trừ gia cảnh cho bản thân: 15,5 triệu đồng + Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp: 20.000.000 × (8% + 1,5% + 1%) = 2.100.000 đồng. Lưu ý: thưởng không tính tiền bảo hiểm, chỉ tính tiền bảo hiểm trên số tiền lương. Tổng cộng các khoản được giảm trừ là: 15.500.000 + 2.100.000 = 17.600.000 đồng - Thu nhập tính thuế của chị A là: 50.000.000 - 17.600.000 = 32.400.000 triệu đồng Số thuế phải nộp tính theo từng bậc của Biểu thuế lũy tiến từng phần: + Bậc 1: thu nhập tính thuế đến 5 triệu đồng, thuế suất 5%: 5 triệu đồng × 5% = 0,25 triệu đồng + Bậc 2: thu nhập tính thuế trên 5 triệu đồng đến 10 triệu đồng, thuế suất 10%: (10 triệu đồng - 5 triệu đồng) × 10% = 0,5 triệu đồng + Bậc 3: thu nhập tính thuế trên 10 triệu đồng đến 18 triệu đồng, thuế suất 15%: (18 triệu đồng - 10 triệu đồng) × 15% = 1,2 triệu đồng + Bậc 4: thu nhập tính thuế trên 18 triệu đồng đến 32 triệu đồng, thuế suất 20%: (32 triệu đồng - 18 triệu đồng) × 20% = 2,8 triệu đồng +Bậc 5: thu nhập tính thuế trên 32 triệu đến 50 triệu đồng, thuế suất 25%: (32,4 triệu - 32 triệu đồng) x 25% = 0,1 triệu đồng Tổng số thuế chị A phải tạm nộp trong tháng = 0,25 triệu đồng + 0,5 triệu đồng + 1,2 triệu đồng + 2,8 triệu đồng + 0,1 triệu đồng = 4,85 triệu đồng |
Đồng thời theo chương trình kỳ họp thứ 10, Quốc hội khóa XV, dự kiến trình Quốc hội thông qua Dự án Luật Thuế thu nhập cá nhân (sửa đổi) Tải về
Và tại Nghị quyết 278/NQ-CP năm 2025 Chính phủ yêu cầu hoàn thiện quy định về phương án 2 Biểu thuế TNCN như Bộ Tài chính báo cáo tại Tờ trình số 570/TTr-BTC ngày 7 tháng 9 năm 2025.
Thuế suất thuế TNCN được đề xuất sửa đổi như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 15 |
3 | Trên 360 đến 720 | Trên 30 đến 56 | 25 |
4 | Trên 720 đến 1200 | Trên 60 đến 100 | 30 |
5 | Trên 1200 | Trên 100 | 35 |
Theo đó, nếu thông qua phương án 2 thì tiền thuế TNCN sẽ có sự thay đổi như sau:
Ví dụ cách tính thuế TNCN tiền thưởng tết 2026 theo mức giảm trừ gia cảnh 2026 và Dự kiến mức thuế suất thuế TNCN mới: Giả sử chị A độc thân, không có người phụ thuộc, nhận lương tháng 20 triệu đồng và thưởng Tết 2026 là 30 triệu đồng (trả vào tháng 2/2026), các khoản bảo hiểm là: 8% bảo hiểm xã hội, 1.5% bảo hiểm y tế, bảo hiểm thất nghiệp 1%. Thuế thu nhập cá nhân tạm nộp trong tháng của chị A được tính như sau: - Thu nhập chịu thuế của chị A là 20 triệu + 30 triệu = 50 triệu đồng. - Chị A được giảm trừ các khoản sau: + Giảm trừ gia cảnh cho bản thân: 15,5 triệu đồng + Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp: 20.000.000 × (8% + 1,5% + 1%) = 2.100.000 đồng. Lưu ý: thưởng không tính tiền bảo hiểm, chỉ tính tiền bảo hiểm trên số tiền lương. Tổng cộng các khoản được giảm trừ là: 15.500.000 + 2.100.000 = 17.600.000 đồng - Thu nhập tính thuế của chị A là: 50.000.000 - 17.600.000 = 32.400.000 triệu đồng Số thuế phải nộp tính theo từng bậc của Biểu thuế lũy tiến từng phần: + Bậc 1: thu nhập tính thuế đến 10 triệu đồng, thuế suất 5%: 10.000.000 đồng × 5% = 500.000 đồng + Bậc 2: thu nhập tính thuế trên 10 triệu đồng đến 30 triệu đồng, thuế suất 15%: (30.000.000 đồng - 10.000.000 đồng) × 15% = 3.000.000 đồng + Bậc 3: thu nhập tính thuế trên 30 triệu đồng đến 56 triệu đồng, thuế suất 25%: (32.400.000 đồng - 30.000.000 đồng) × 25% = 600.000 đồng Tổng số thuế chị A phải tạm nộp trong tháng là 4.100.000 đồng |
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































