Chi phí y tế, giáo dục không có hóa đơn, chứng từ có được giảm trừ khi tính thuế TNCN?
Căn cứ khoản 2 và 3 Điều 49 Nghị định 253/2026/NĐ-CP quy định về giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
...
2. Người nộp thuế là cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc của người nộp thuế, bao gồm:
a) Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả tổng không quá 23 triệu đồng/năm;
b) Các khoản chi cho giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước tổng không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
3. Các khoản chi phí mà người nộp thuế được giảm trừ quy định tại khoản 2 Điều này phải đáp ứng các điều kiện sau:
a) Có hóa đơn, chứng từ theo quy định của pháp luật; riêng đối với khoản chi cho y tế phải có thêm Bảng kê chi phí khám bệnh, chữa bệnh sử dụng tại các cơ sở khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế;
b) Hóa đơn, chứng từ để được giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế;
c) Không được chi trả từ các nguồn khác, kể cả từ nguồn tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, nguồn ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm chi trả dưới các hình thức.
...
Tham khảo tại Công văn 47199/HAN-QLDN5 năm 2026 Tải về người lao động là các cá nhân có thu nhập từ tiền lương, tiền công được tính giảm trừ thu nhập chịu thuế TNCN như sau:
Căn cứ các quy định nêu trên, để đảm bảo quyền lợi của người lao động là các cá nhân có thu nhập từ tiền lương, tiền công được tính giảm trừ thu nhập chịu thuế TNCN, Thuế Thành phố Hà Nội đề nghị:
- Các đơn vị hoạt động trong lĩnh vực y tế, giáo dục thực hiện đúng quy định về việc lập, sử dụng hóa đơn, thời điểm xuất hóa đơn và lập bảng kê chi phí khám bệnh, chữa bệnh theo quy định tại Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính Phủ và Quyết định số 697/QĐ-BYT ngày 19/3/2026 của Bộ Y tế.
Các doanh nghiệp, tổ chức sử dụng lao động: Phổ biến, tuyên truyền đến toàn bộ người lao động về việc giảm trừ thu nhập chịu thuế TNCN đối với các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc của người nộp thuế. Cụ thể:
+ Điều kiện để giảm trừ thu nhập: Có đầy đủ hóa đơn, chứng từ hợp pháp (đối với chi phí y tế có thêm bảng kê chi phí khám bệnh, chữa bệnh theo mẫu); hóa đơn thể hiện đầy đủ thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế; các khoản chi này không được đồng thời thanh toán từ các nguồn được hỗ trợ khác mà không phải do người lao động trực tiếp chi trả.
...
Như vậy, cá nhân cư trú có thu nhập từ tiền lương, tiền công không được giảm trừ chi phí y tế, giáo dục khi tính thuế TNCN nếu không có hóa đơn, chứng từ hợp lệ theo quy định.
Để được giảm trừ, các khoản chi phải có hóa đơn, chứng từ thể hiện thông tin của người nộp thuế hoặc người phụ thuộc, đồng thời đáp ứng các điều kiện sau:
- Đối với chi phí y tế: Phải có thêm bảng kê chi phí khám bệnh, chữa bệnh theo quy định.
- Đối với chi phí y tế, giáo dục: Không được thanh toán từ nguồn tài trợ, hỗ trợ, trả thay hoặc các nguồn khác thuộc trường hợp loại trừ theo quy định.
Hiện nay, mức giảm trừ tối đa là 23 triệu đồng/năm đối với chi phí khám bệnh, chữa bệnh và 24 triệu đồng/năm đối với chi phí giáo dục - đào tạo, nếu đáp ứng đầy đủ các điều kiện nêu trên.
Chi phí y tế, giáo dục không có hóa đơn, chứng từ có được giảm trừ khi tính thuế TNCN? (Hình từ Internet)
05 trường hợp nào được miễn giảm thuế TNCN khác theo quy định hiện hành?
Theo Điều 5 Luật Thuế thu nhập cá nhân 2025 quy định các trường hợp được miễn giảm thuế TNCN khác bao gồm:
(1) Người nộp thuế gặp khó khăn do thiên tai, dịch bệnh, hoả hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì được giảm thuế tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
(2) Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc các trường hợp sau:
- Thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung;
- Thu nhập từ dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo;
- Thu nhập từ các hoạt động đào tạo nhân lực công nghiệp công nghệ số.
(3) Miễn thuế thu nhập cá nhân trong thời hạn 05 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
(4) Miễn thuế thu nhập cá nhân đối với chuyển nhượng chứng chỉ quỹ mở thành lập theo quy định của pháp luật về chứng khoán được nắm giữ từ 02 năm trở lên kể từ ngày mua.
(5) Giảm 50% thuế thu nhập cá nhân đối với lợi tức của nhà đầu tư cá nhân được chia từ quỹ đầu tư chứng khoán, quỹ đầu tư bất động sản thành lập theo quy định của Luật Chứng khoán trong thời hạn do Chính phủ quy định.
Tải về mẫu bảng kê chi phí khám chữa bệnh như thế nào?
Hiện hành, mẫu bảng kê chi phí khám chữa bệnh được ban hành kèm theo Quyết định 697/QĐ-BYT năm 2026, mẫu bảng kê chi phí khám chữa bệnh có dạng như sau:
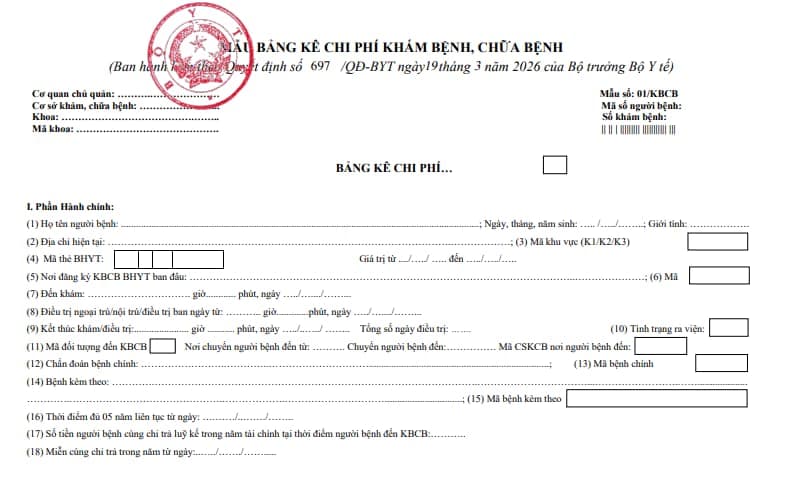
>> Tải về Mẫu bảng kê chi phí khám chữa bệnh
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];