
Hướng dẫn cài đặt ứng dụng iTaxViewer phiên bản 2.5.4 của Cục Thuế?
>> MỚI: Đã có iTaxViewer phiên bản 2 5 7? Hướng dẫn tải và cài đặt iTaxViewer phiên bản 2 5 7 mới nhất?
iTaxViewer là một phần mềm được phát triển bởi cơ quan thuế, để hỗ trợ người dùng mở và xem các tài liệu thuế từ hệ thống iTax. iTaxViewer thường được sử dụng để xem các tài liệu thuế đã được mã hóa hoặc bảo mật
Ngoài ra, ứng dụng iTaxViewer còn có thể giúp người dùng xem lại nội dung tờ khai và chữ ký điện tử.
Hiện nay, ứng dụng iTaxViewer mới nhất là phiên bản 2.5.4 đáp ứng các nội dung nâng cấp của ứng dụng eTax phiên bản 3.0.8, Cổng TMĐT HKD phiên bản 1.0.4.
Tải về ứng dụng iTaxViewer phiên bản 2.5.4
Sau đây là hướng dẫn cài đặt iTaxViewer phiên bản mới nhất (2.5.4) đáp ứng của Cục Thuế:
Bước 1:
Tải về ứng dụng iTaxViewer phiên bản 2.5.4 mới nhất:
>>> Tải về <<<
Bước 2:
Mở file iTaxViewer.rar đã tải về để cài đặt ứng dụng. Màn hình sẽ hiển thị như hình sau:
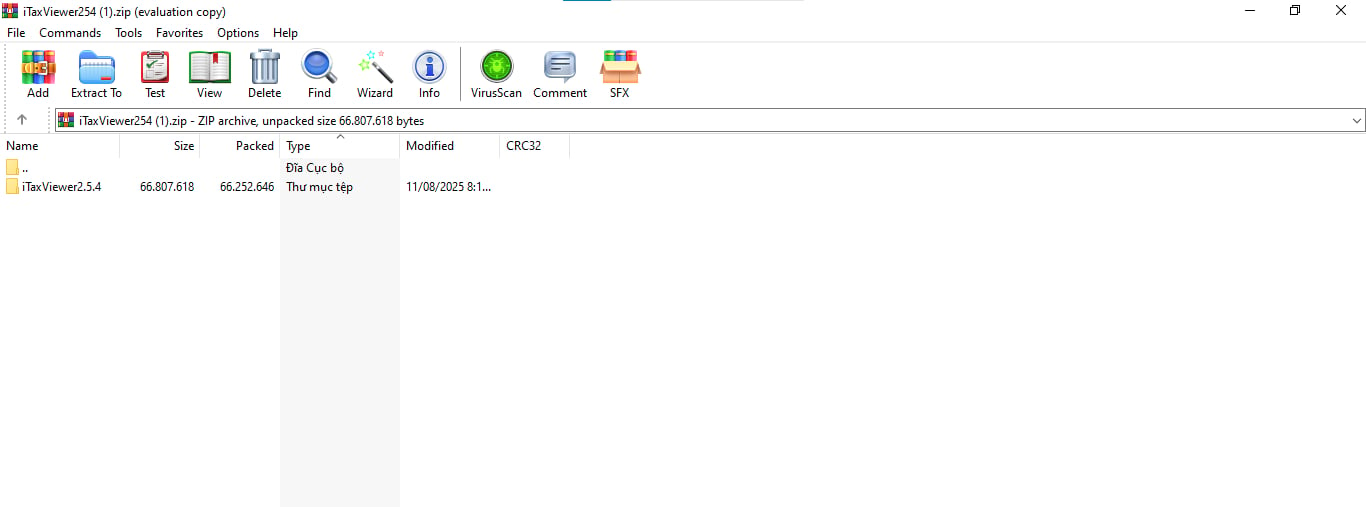
Tiếp theo, chọn "Wizard".
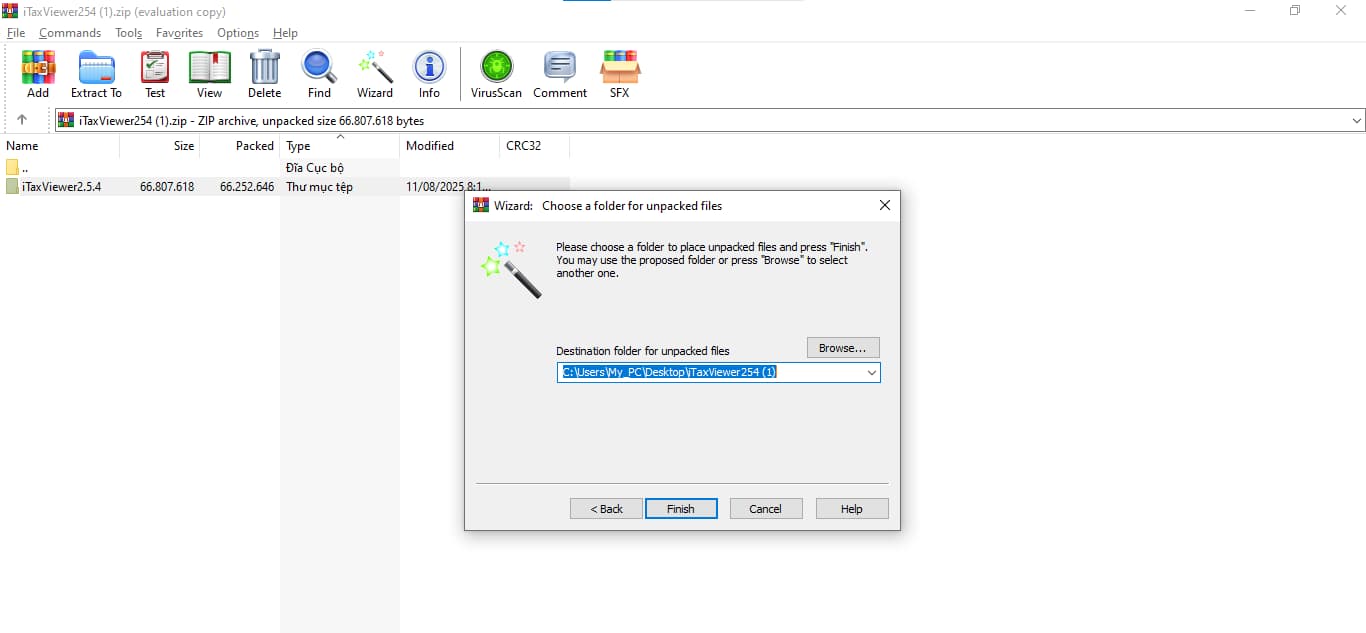
- Nếu không thay đổi thư mục muốn lưu => Chọn "Finish"
- Nếu muốn thay đổi thư mục muốn lưu nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.
Bước 3:
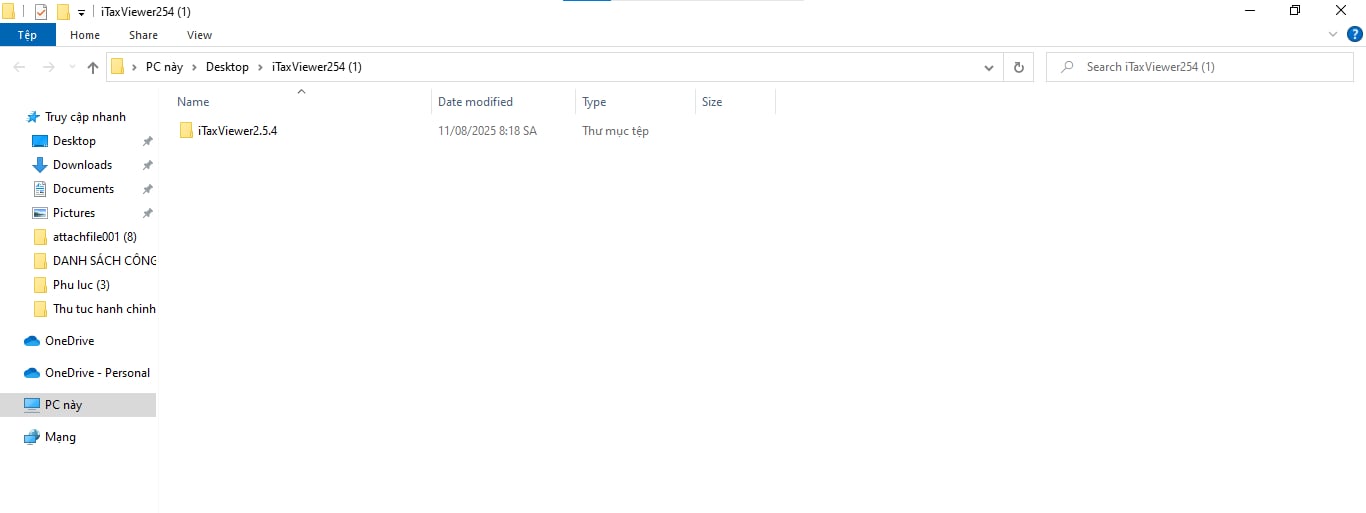
Lúc này hệ thống tự chuyển sang màn hình khác, người nộp thuế chỉ cần nhấp đúp chuột vào file như hình bên dưới và chọn "Có"
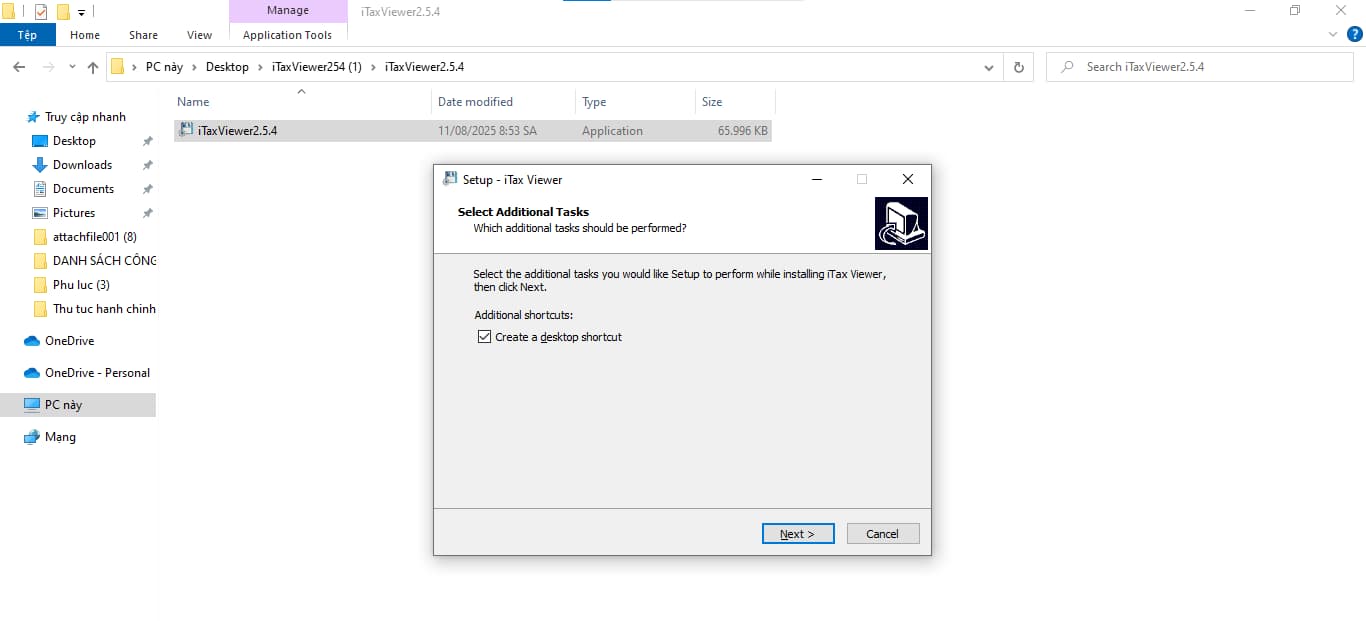
Sau đó người nộp thuế bấm “Next”
Bước 4: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
Bước 5: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
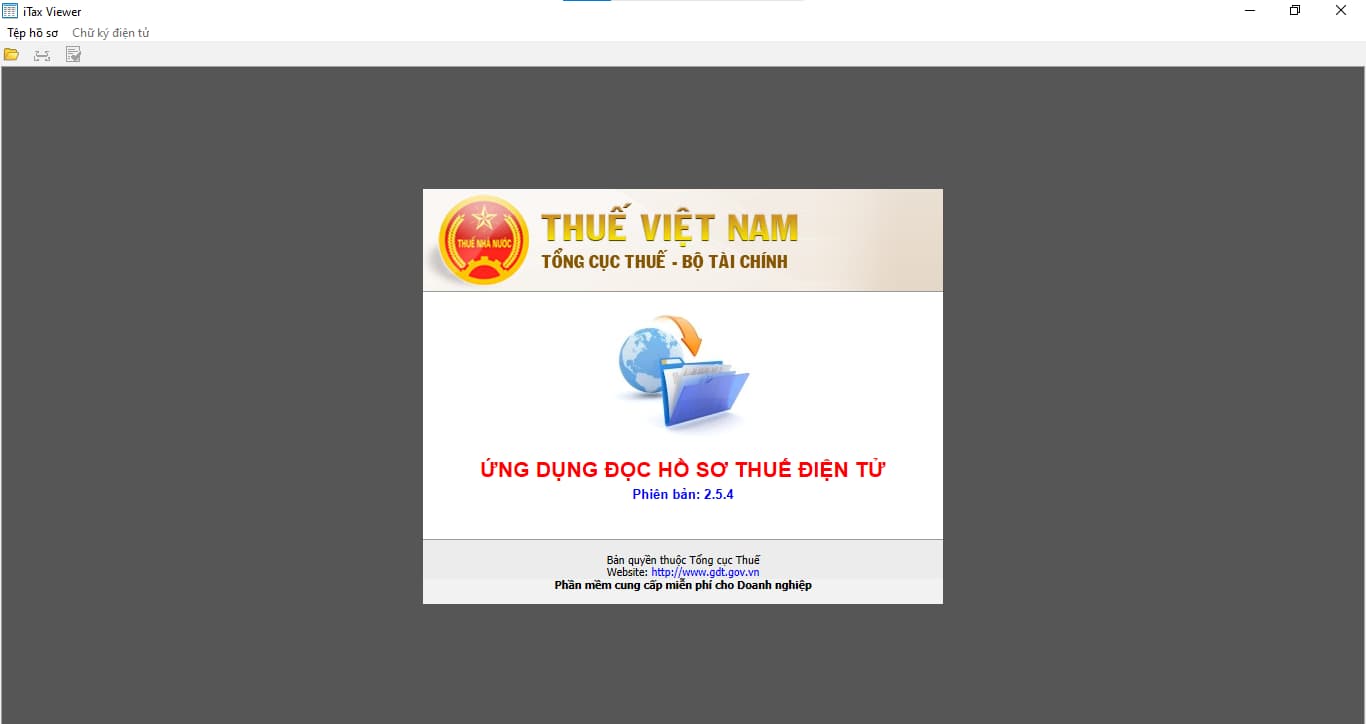
Ngoài ra, đối với trường hợp người nộp thuế đã cài đặt phần mềm hỗ trợ iTaxViewer trên máy thì chỉ cần mở phần mềm iTaxViewer sẽ có thông báo yêu cầu cập nhật lên iTaxViewer phiên bản mới => Lúc này, người nộp thuế chọn Có và chờ hệ thống tự cập nhật.
Trên đây là hướng dẫn các bước cài đặt iTaxViewer phiên bản mới nhất (2.5.4) của Cục Thuế.
Hướng dẫn cài đặt ứng dụng iTaxViewer phiên bản 2.5.4 của Cục Thuế?
Hồ sơ đăng ký thuế được xem là hồ sơ thuế điện tử đúng không?
Căn cứ khoản 1 Điều 6 Thông tư 19/2021/TT-BTC quy định về chứng từ điện tử trong giao dịch thuế điện tử như sau:
Chứng từ điện tử trong giao dịch thuế điện tử
1. Chứng từ điện tử gồm:
a) Hồ sơ thuế điện tử: hồ sơ đăng ký thuế; hồ sơ khai thuế; xác nhận việc thực hiện nghĩa vụ thuế; tra soát thông tin nộp thuế; thủ tục bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; hồ sơ hoàn thuế; hồ sơ miễn giảm thuế; miễn tiền chậm nộp; không tính tiền chậm nộp; hồ sơ khoanh tiền thuế nợ; hồ sơ xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; gia hạn nộp thuế; nộp dần tiền thuế nợ và các hồ sơ, văn bản khác về thuế dưới dạng điện tử được quy định tại Luật Quản lý thuế và các văn bản hướng dẫn Luật Quản lý thuế.
b) Chứng từ nộp NSNN điện tử: chứng từ nộp NSNN theo quy định tại Nghị định số 11/2020/NĐ-CP ngày 20/01/2020 của Chính phủ về thủ tục hành chính thuộc lĩnh vực Kho bạc Nhà nước (sau đây gọi là Nghị định số 11/2020/NĐ-CP) dưới dạng điện tử, trường hợp nộp thuế qua hình thức nộp thuế điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thì chứng từ nộp NSNN là chứng từ giao dịch của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán phải đảm bảo đủ các thông tin trên mẫu chứng từ nộp NSNN.
...
Như vậy, có thể thấy rằng, hồ sơ đăng ký thuế được xem là hồ sơ thuế điện tử, ngoài ra, trong giao dịch thuế điện tử, những hồ sơ sau cũng được xem là hồ sơ thuế điện tử:
- Hồ sơ khai thuế;
- Xác nhận việc thực hiện nghĩa vụ thuế; tra soát thông tin nộp thuế; thủ tục bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa;
- Hồ sơ hoàn thuế;
- Hồ sơ miễn giảm thuế; miễn tiền chậm nộp; không tính tiền chậm nộp;
- Hồ sơ khoanh tiền thuế nợ;
- Hồ sơ xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; gia hạn nộp thuế; nộp dần tiền thuế nợ
- Và các hồ sơ, văn bản khác về thuế dưới dạng điện tử được quy định tại Luật Quản lý thuế 2019 và các văn bản hướng dẫn Luật Quản lý thuế 2019.
Hiện đại hóa công tác quản lý thuế quy định ra sao?
Căn cứ Điều 11 Luật Quản lý thuế 2019 được sửa đổi bởi Khoản 2 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định về Hiện đại hóa công tác quản lý thuế cụ thể như sau:
- Công tác quản lý thuế được hiện đại hóa về phương pháp quản lý, thủ tục hành chính, bộ máy tổ chức, đội ngũ công chức, viên chức, áp dụng rộng rãi công nghệ thông tin, kỹ thuật hiện đại trên cơ sở dữ liệu thông tin chính xác về người nộp thuế và kết quả kiểm tra, giám sát, phân tích dữ liệu để kiểm soát được tất cả đối tượng chịu thuế, căn cứ tính thuế; bảo đảm dự báo nhanh, chính xác số thu của ngân sách nhà nước; phát hiện và xử lý kịp thời các vướng mắc, vi phạm pháp luật về thuế; nâng cao hiệu lực, hiệu quả công tác quản lý thuế; sử dụng cơ sở dữ liệu về hóa đơn điện tử và chứng từ điện tử để tổ chức các biện pháp quản lý việc thực hiện nghĩa vụ về thuế.
Nhà nước bảo đảm các nguồn lực tài chính để thực hiện nội dung quy định tại khoản này, trong đó ưu tiên bố trí ngân sách nhà nước trung hạn và hằng năm để thực hiện các nội dung hiện đại hóa, gồm: hệ thống công nghệ thông tin, chuyển đổi số, hóa đơn điện tử, chứng từ điện tử, cơ sở vật chất, trang thiết bị kiểm tra, giám sát, kiểm soát hải quan, phân tích phân loại, xây dựng hải quan số, hải quan thông minh và các nhiệm vụ chuyên môn phục vụ công tác quản lý thuế.
- Nhà nước tạo điều kiện cho các tổ chức, cá nhân tham gia phát triển công nghệ và phương tiện kỹ thuật tiên tiến để áp dụng phương pháp quản lý thuế hiện đại, thực hiện giao dịch điện tử và quản lý thuế điện tử; đẩy mạnh phát triển các dịch vụ thanh toán thông qua hệ thống ngân hàng thương mại, tổ chức tín dụng khác để từng bước hạn chế các giao dịch thanh toán bằng tiền mặt của người nộp thuế.
-. Cơ quan quản lý thuế xây dựng hệ thống công nghệ thông tin đáp ứng yêu cầu hiện đại hóa công tác quản lý thuế, tiêu chuẩn kỹ thuật, định dạng dữ liệu về hóa đơn, chứng từ điện tử, hồ sơ thuế để thực hiện giao dịch điện tử giữa người nộp thuế với cơ quan quản lý thuế và giữa cơ quan quản lý thuế với cơ quan, tổ chức, cá nhân có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];





























