Đã có iTaxViewer phiên bản 2 5 7? Hướng dẫn tải và cài đặt iTaxViewer phiên bản 2 5 7 mới nhất?
iTaxViewer là một phần mềm được phát triển bởi cơ quan thuế, để hỗ trợ người dùng mở và xem các tài liệu thuế từ hệ thống iTax. iTaxViewer thường được sử dụng để xem các tài liệu thuế đã được mã hóa hoặc bảo mật
Ngoài ra, ứng dụng iTaxViewer còn có thể giúp người dùng xem lại nội dung tờ khai và chữ ký điện tử.
Hiện nay, ứng dụng iTaxViewer mới nhất là phiên bản 2 5 7
Tải về ứng dụng iTaxViewer phiên bản 2 5 7
Sau đây là hướng dẫn các bước cài đặt iTaxViewer phiên bản mới nhất (2.5.7) của Cục Thuế:
Bước 1:
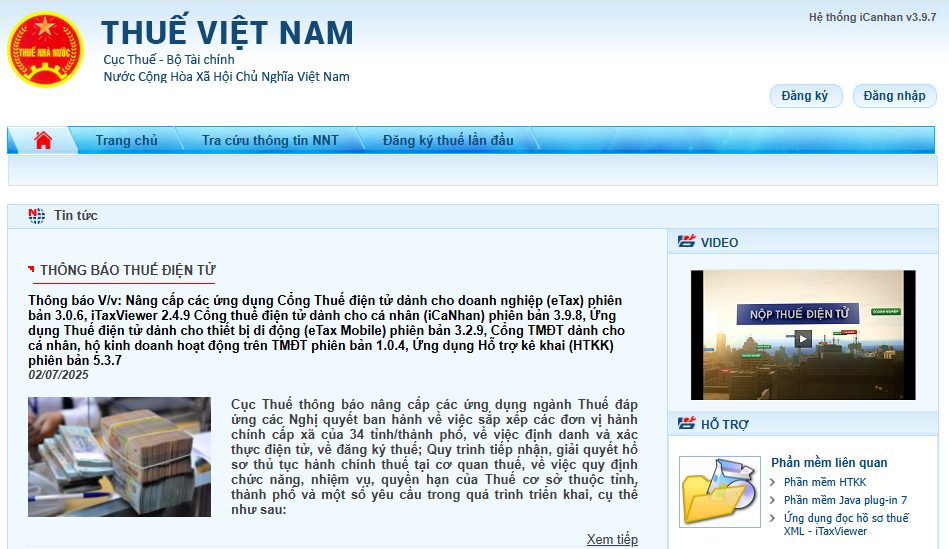
Truy cập đường link thuế điện tử: http://thuedientu.gdt.gov.vn chọn mục “Doanh nghiệp” hoặc "Cá nhân"
Bước 2:
Chọn mục “Ứng dụng đọc tờ khai thuế XML – iTaxViewer” để bắt đầu tải iTaxViewer về máy.
Bước 3:
Mở file iTaxViewer.rar đã tải về để cài đặt ứng dụng. Màn hình sẽ hiển thị như hình sau:
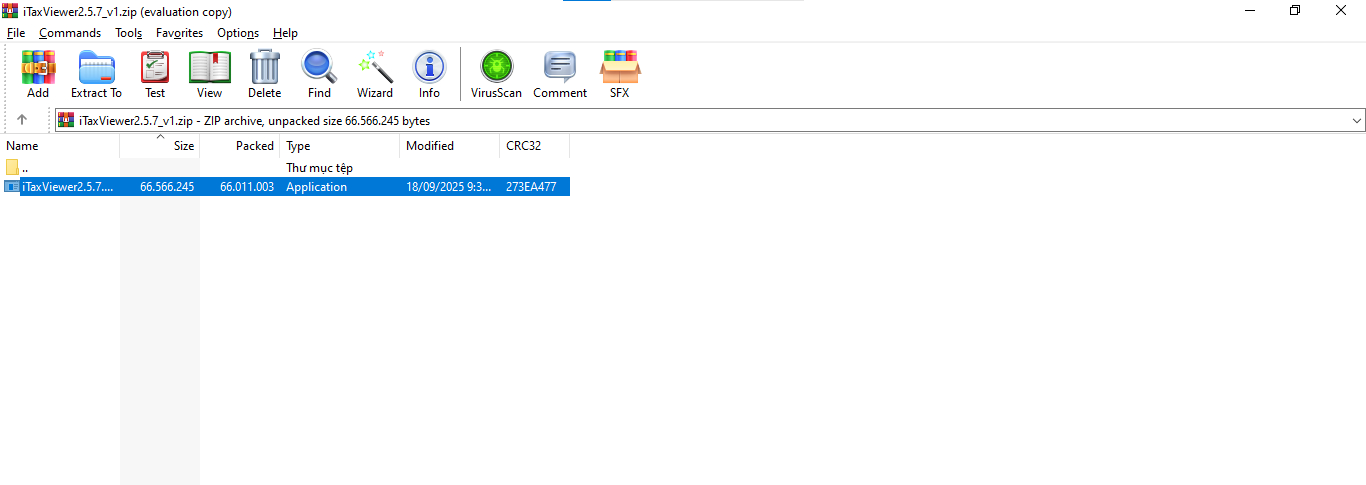
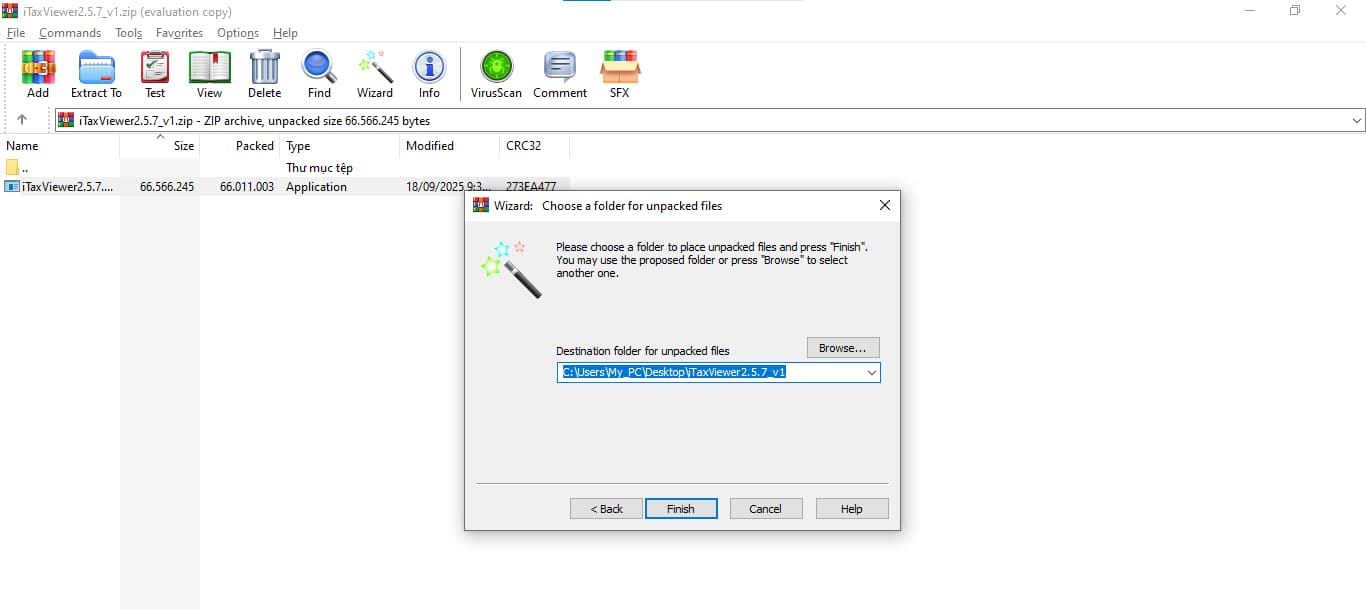
Tiếp theo, chọn "Wizard".
- Nếu không thay đổi thư mục muốn lưu => Chọn "Finish"
- Nếu muốn thay đổi thư mục muốn lưu nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.
Bước 4:
Lúc này hệ thống tự chuyển sang màn hình khác, người nộp thuế chỉ cần nhấp đúp chuột vào file như hình bên dưới và chọn "Có"
Sau đó người nộp thuế bấm “Next”
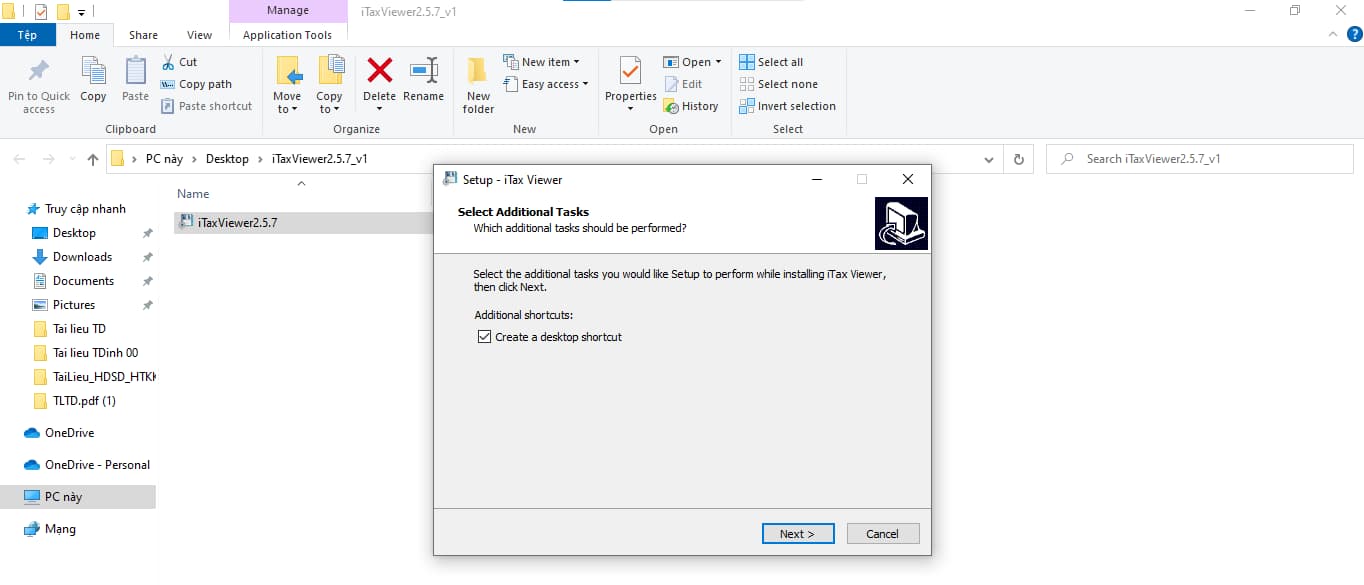
Bước 5: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
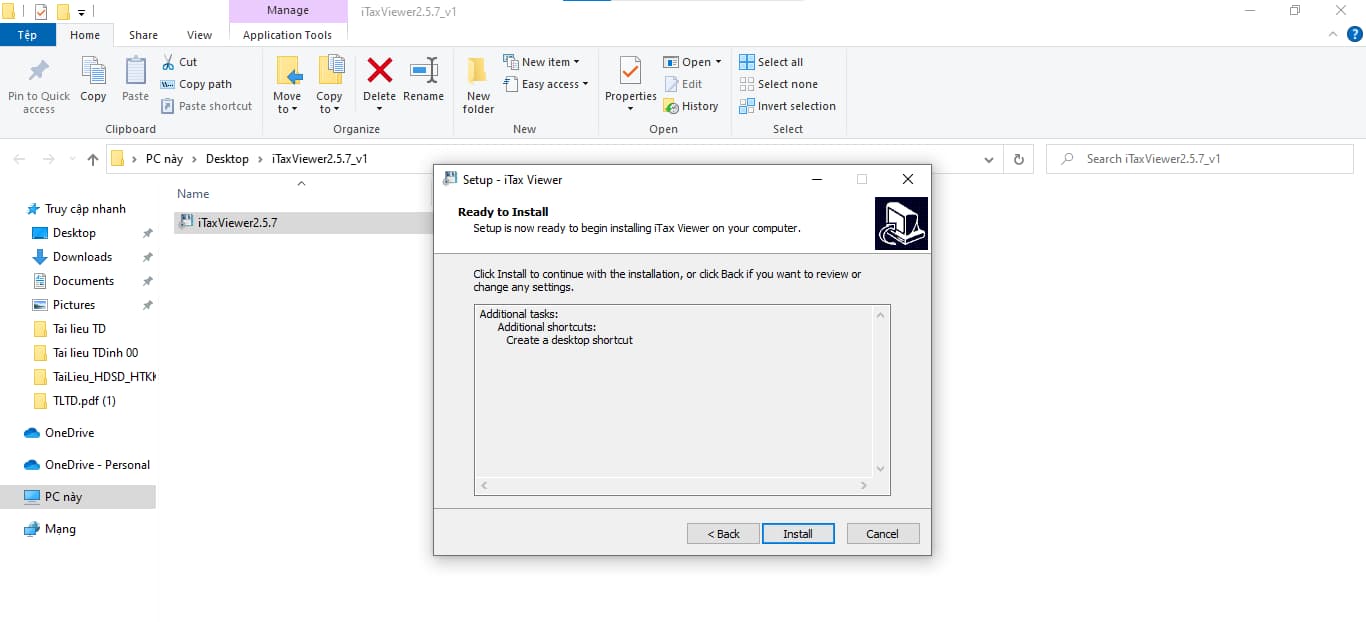
Bước 6: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
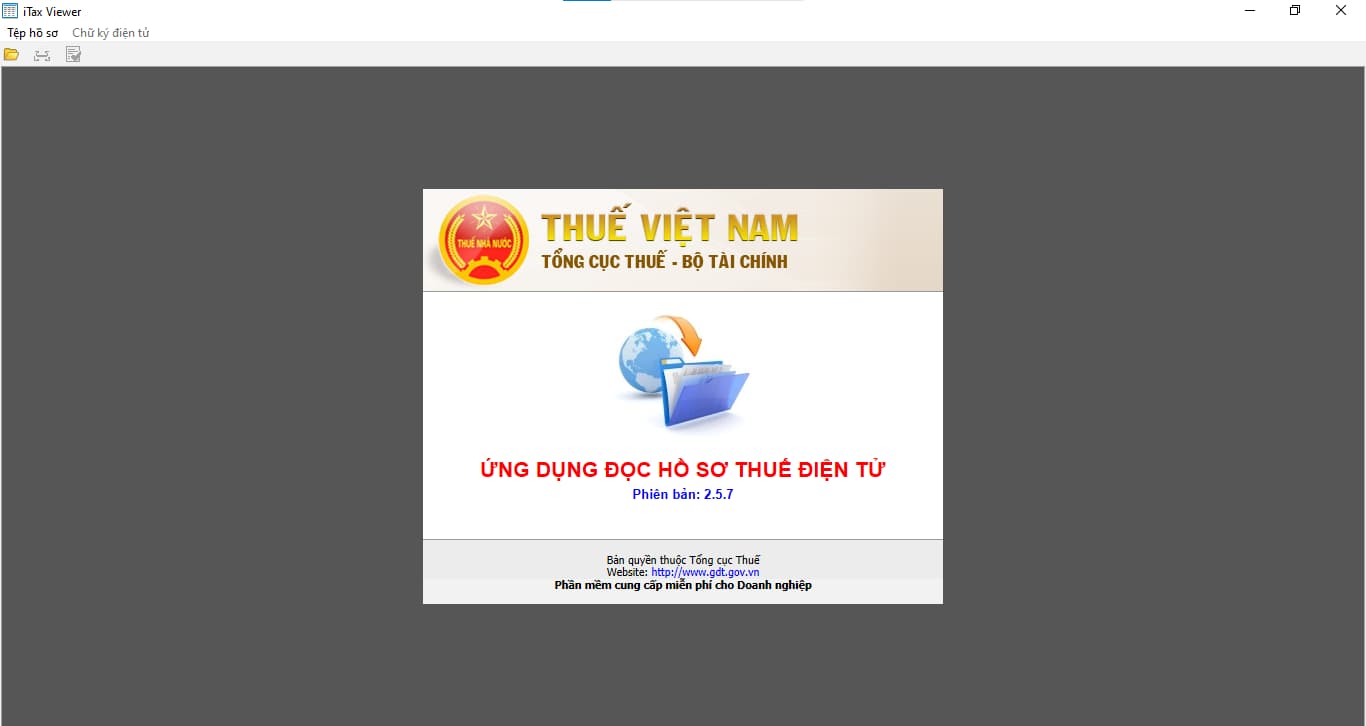
Ngoài ra, đối với trường hợp người nộp thuế đã cài đặt phần mềm hỗ trợ iTaxViewer trên máy thì chỉ cần mở phần mềm iTaxViewer sẽ có thông báo yêu cầu cập nhật lên iTaxViewer phiên bản mới => Lúc này, người nộp thuế chọn Có và chờ hệ thống tự cập nhật.
Trên đây là hướng dẫn các bước cài đặt iTaxViewer phiên bản mới nhất (2.5.7) của Cục Thuế.
Đã có iTaxViewer phiên bản 2 5 7? Hướng dẫn tải và cài đặt iTaxViewer phiên bản 2 5 7 mới nhất?
Hướng dẫn xem tờ khai XML trên ItaxViewer phiên bản 2 5 7 hiện nay?
Sau đây là các bước hướng dẫn xem tờ khai thuế XML trên ItaxViewer hiện nay:
Bước 1: Cập nhật ItaxViewer lên phiên bản mới nhất. (Phiên bản mới nhất hiện nay là phiên bản 2.5.7)
Sau đó, mở ứng dụng đọc hồ sơ thuế điện tử iTaxViewer
Bước 2 : Mở tệp hồ sơ và trỏ đến file XML đã lưu trên máy tính
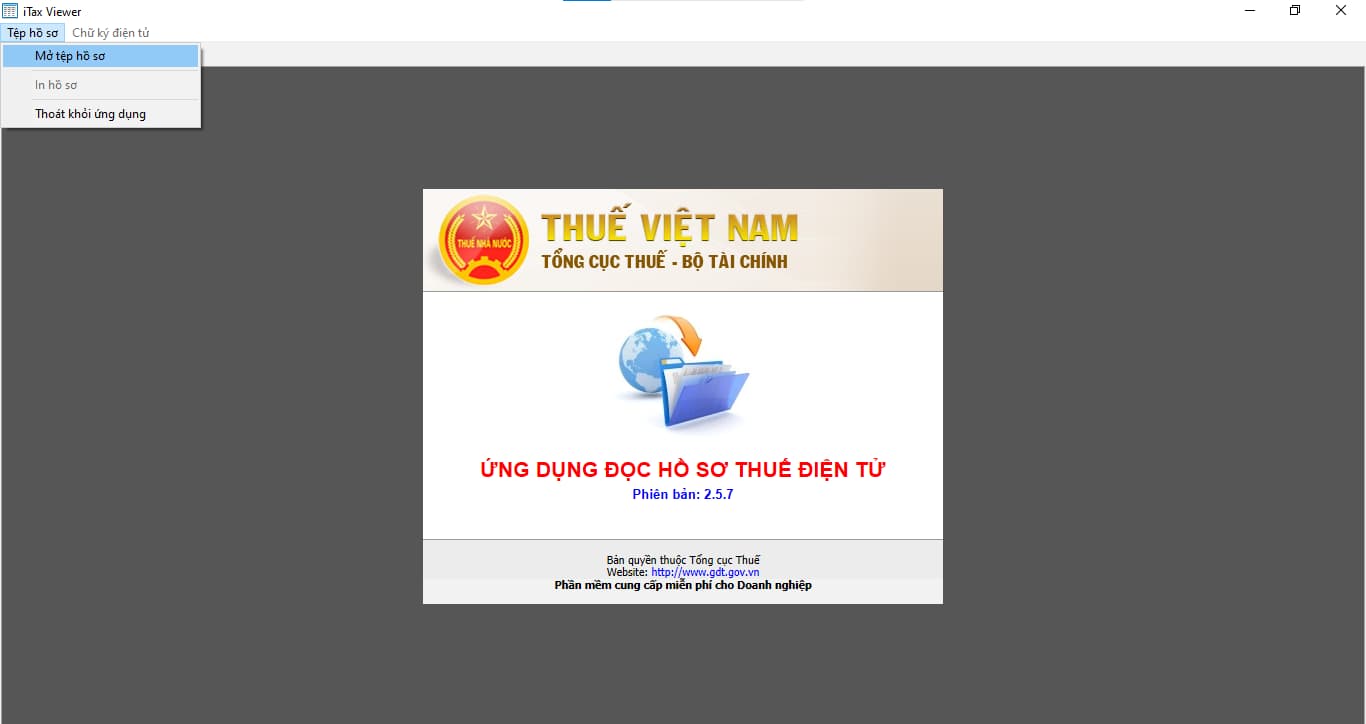

Trên đây là các bước hướng dẫn xem tờ khai XML trên ItaxViewer hiện nay.
Luật Quản lý thuế 2019 quy định về giao dịch điện tử trong lĩnh vực thuế như thế nào?
Căn cứ Điều 8 Luật Quản lý thuế 2019 quy định về Giao dịch điện tử trong lĩnh vực thuế như sau:
- Người nộp thuế, cơ quan quản lý thuế, cơ quan quản lý nhà nước, tổ chức, cá nhân có đủ điều kiện thực hiện giao dịch điện tử trong lĩnh vực thuế phải thực hiện giao dịch điện tử với cơ quan quản lý thuế theo quy định của Luật Quản lý thuế 2019 và pháp luật về giao dịch điện tử.
- Người nộp thuế đã thực hiện giao dịch điện tử trong lĩnh vực thuế thì không phải thực hiện phương thức giao dịch khác.
- Cơ quan quản lý thuế khi tiếp nhận, trả kết quả giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử phải xác nhận việc hoàn thành giao dịch điện tử của người nộp thuế, bảo đảm quyền của người nộp thuế quy định tại Điều 16 Luật Quản lý thuế 2019.
- Người nộp thuế phải thực hiện yêu cầu của cơ quan quản lý thuế nêu tại thông báo, quyết định, văn bản điện tử như đối với thông báo, quyết định, văn bản bằng giấy của cơ quan quản lý thuế.
- Chứng từ điện tử sử dụng trong giao dịch điện tử phải được ký điện tử phù hợp với quy định của pháp luật về giao dịch điện tử.
- Cơ quan, tổ chức đã kết nối thông tin điện tử với cơ quan quản lý thuế thì phải sử dụng chứng từ điện tử trong quá trình thực hiện giao dịch với cơ quan quản lý thuế; sử dụng chứng từ điện tử do cơ quan quản lý thuế cung cấp để giải quyết các thủ tục hành chính cho người nộp thuế và không được yêu cầu người nộp thuế nộp chứng từ giấy.
- Cơ quan quản lý thuế tổ chức hệ thống thông tin điện tử có trách nhiệm sau đây:
+ Hướng dẫn, hỗ trợ để người nộp thuế, tổ chức cung cấp dịch vụ về giao dịch điện tử trong lĩnh vực thuế, ngân hàng và các tổ chức liên quan thực hiện giao dịch điện tử trong lĩnh vực thuế;
+ Xây dựng, quản lý, vận hành hệ thống tiếp nhận và xử lý dữ liệu thuế điện tử bảo đảm an ninh, an toàn, bảo mật và liên tục;
+ Xây dựng hệ thống kết nối thông tin, cung cấp thông tin về số tiền thuế đã nộp ngân sách nhà nước, thông tin về tình hình thực hiện nghĩa vụ thuế của người nộp thuế cho các cơ quan, tổ chức, cá nhân có liên quan bằng điện tử để thực hiện các thủ tục hành chính cho người nộp thuế theo quy định;
+ Cập nhật, quản lý, cung cấp các thông tin đăng ký sử dụng giao dịch thuế điện tử của người nộp thuế; xác thực giao dịch điện tử của người nộp thuế cho các cơ quan, tổ chức phối hợp thu ngân sách nhà nước để thực hiện quản lý thuế và quản lý thu ngân sách nhà nước;
+ Tiếp nhận, trả kết quả giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử;
+ Trường hợp chứng từ điện tử của người nộp thuế đã được lưu trong cơ sở dữ liệu của cơ quan quản lý thuế thì cơ quan quản lý thuế, công chức quản lý thuế phải thực hiện khai thác, sử dụng dữ liệu trên hệ thống, không được yêu cầu người nộp thuế cung cấp hồ sơ thuế, chứng từ nộp thuế bằng giấy.
Bên cạnh đó, Bộ trưởng Bộ Tài chính quy định hồ sơ, thủ tục về giao dịch điện tử trong lĩnh vực thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];