Hỏa Tốc Công văn 1093/CT-VP tăng cường quản lý cán bộ công chức trong thực thi công vụ?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Ngày 13/02/2026, Cục Thuế đã ban hành hỏa tốc Công văn 1093/CT-VP năm 2026 gửi Thủ trưởng các cơ quan thuế trên phạm vi toàn quốc đề nghị tăng cường quản lý cán bộ, công chức trong thực thi công vụ.
Trong thời gian vừa qua tại một số địa phương như: Đà Nẵng, An Giang, Quảng Ninh, Thái Nguyên, đã xuất hiện tình trạng một bộ phận doanh nghiệp, cá nhân lợi dụng chính sách thông thoáng, tạo điều kiện thuận lợi phát triển sản xuất kinh doanh để có hành vi mua bán trái phép hóa đơn, gian lận, trốn thuế, hoàn thuế. Trong đó, một số vụ việc có sự tham gia tiếp tay của công chức thuế.
Đây là sự việc đau xót đáng lên án vì hành vi này đã gây tổn hại đến danh dự và uy tín của toàn ngành Thuế, của đồng chí, đồng nghiệp, đặc biệt trong bối cảnh toàn ngành đang có những nỗ lực vượt bậc để vượt khó với biết bao sự hy sinh, cống hiến thầm lặng của đội ngũ cán bộ, công chức và người lao động ngành Thuế nhằm làm cho ngành Thuế ngày càng lớn mạnh, minh bạch, chuyên nghiệp để đóng góp vào sự phát triển kinh tế chung của cả nước.
Trước tình hình trên, Lãnh đạo Cục Thuế kêu gọi toàn thể cán bộ, công chức và người lao động trong toàn ngành Thuế tuyệt đối không được lơ là, chủ quan trong công tác quản lý thuế và đặc biệt tuyệt đối không được tiếp tay hoặc tham gia thành lập các công ty “ma” để thực hiện hoặc tiếp tay cho hành vi mua bán hóa đơn, trốn thuế, hoàn thuế bất hợp pháp.
Đối với Thủ trưởng cơ quan thuế các cấp, Cục Thuế đề nghị các đồng chí tăng cường công tác lãnh đạo, chỉ đạo, kiểm tra, giám sát chặt chẽ các bộ phận trực thuộc được giao nhiệm vụ quản lý thuế và giao tiếp trực tiếp với các doanh nghiệp và người nộp thuế để kịp thời phát hiện, ngăn chặn và chấn chỉnh ngay các hành vi sai phạm trái pháp luật và quy định của ngành Thuế. Cục Thuế yêu cầu các đơn vị tăng cường kiểm tra, rà soát nội bộ và cập nhật công khai số điện thoại đường dây nóng của đơn vị để tiếp nhận phản ánh về tiêu cực.
Cục Thuế đề nghị các Cấp ủy các Đảng bộ, Chi bộ, các đơn vị thuộc và trực thuộc Cục Thuế cần nêu cao tinh thần phê bình và tự phê bình để tăng cường công tác đấu tranh với những hành vi sai phạm của cán bộ, công chức thuế không để “con sâu làm rầu nồi canh". Đồng thời phối hợp với các cơ quan chức năng, chính quyền để xử lý nghiêm minh các tập thể, cá nhân; làm rõ trách nhiệm của người đứng đầu và cấp phó phụ trách bộ phận có cán bộ, công chức cố tình vi phạm.
Tải về Công văn 1093/CT-VP năm 2026
Xem thêm:
>> Nghị định xử phạt vi phạm hành chính về thuế hóa đơn mới nhất 2026?
>> Nghị định 310/2025/NĐ-CP sửa đổi Nghị định 125/2020 xử phạt vi phạm hành chính về thuế hóa đơn?
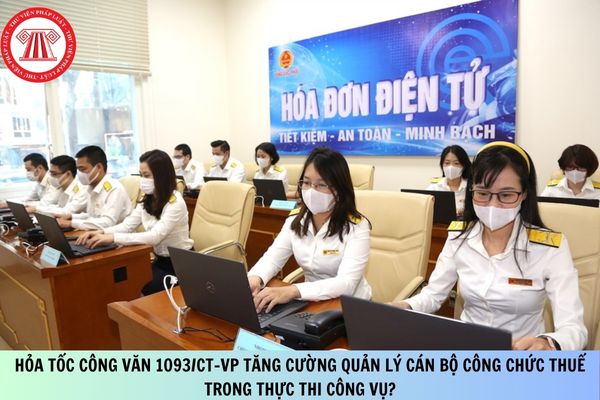
Hỏa Tốc Công văn 1093/CT-VP tăng cường quản lý cán bộ công chức thuế trong thực thi công vụ? (Hình từ Internet)
Trường hợp nào công chức bị xử lý kỷ luật với hình thức buộc thôi việc theo quy định mới nhất 2026?
Căn cứ Điều 11 Nghị định 172/2025/NĐ-CP quy định áp dụng hình thức kỷ luật buộc thôi việc đối với công chức
Áp dụng hình thức kỷ luật buộc thôi việc đối với công chức
Hình thức kỷ luật buộc thôi việc áp dụng đối với công chức có hành vi vi phạm thuộc một trong các trường hợp sau đây:
1. Đã bị xử lý kỷ luật bằng hình thức cách chức đối với công chức giữ chức vụ lãnh đạo, quản lý hoặc cảnh cáo đối với công chức không giữ chức vụ lãnh đạo, quản lý mà tái phạm.
2. Có hành vi vi phạm lần đầu gây hậu quả rất nghiêm trọng thuộc một trong các trường hợp quy định tại Điều 8 hoặc khoản 3 Điều 9 Nghị định này nhưng người vi phạm không có thái độ tiếp thu, sửa chữa, chủ động khắc phục hậu quả và thuộc một trong các trường hợp quy định tại khoản 4 Điều 4 Nghị định này.
3. Sử dụng văn bằng, chứng chỉ, giấy chứng nhận, xác nhận giả hoặc không hợp pháp để được tuyển dụng vào cơ quan, tổ chức, đơn vị.
4. Nghiện ma túy; đối với trường hợp này phải có kết luận của cơ sở y tế hoặc thông báo của cơ quan có thẩm quyền.
Theo đó, từ 1/7/2025 thì công chức có hành vi vi phạm thuộc một trong các trường hợp sau sẽ bị áp dụng hình thức kỷ luật buộc thôi việc:
(1) Đã bị xử lý kỷ luật bằng hình thức cách chức đối với công chức giữ chức vụ lãnh đạo, quản lý hoặc cảnh cáo đối với công chức không giữ chức vụ lãnh đạo, quản lý mà tái phạm.
(2) Có hành vi vi phạm lần đầu gây hậu quả rất nghiêm trọng thuộc một trong các trường hợp quy định tại Điều 8 hoặc khoản 3 Điều 9 Nghị định này nhưng người vi phạm không có thái độ tiếp thu, sửa chữa, chủ động khắc phục hậu quả và thuộc một trong các trường hợp quy định tại khoản 4 Điều 4 Nghị định này.
(3) Sử dụng văn bằng, chứng chỉ, giấy chứng nhận, xác nhận giả hoặc không hợp pháp để được tuyển dụng vào cơ quan, tổ chức, đơn vị.
(4) Nghiện ma túy; đối với trường hợp này phải có kết luận của cơ sở y tế hoặc thông báo của cơ quan có thẩm quyền.
Lưu ý: Nghị định 172/2025/NĐ-CP có hiệu lực từ 1/7/202/NĐ-CP (theo khoản 1 Điều 29 Nghị định 172/2025/NĐ-CP) và dự kiến sẽ áp dụng đến năm 2026 nếu không có văn bản thay thế.
Công chức thuế cần phải có những tiêu chuẩn phẩm chất nào?
Căn cứ Điều 4 Thông tư 29/2022/TT-BTC quy định về tiêu chuẩn chung về phẩm chất của công chức thuế như sau:
(1) Nắm vững chủ trương, đường lối của Đảng; trung thành với Tổ quốc, Đảng và Nhà nước; bảo vệ lợi ích của Tổ quốc, của nhân dân.
(2) Thực hiện đầy đủ nghĩa vụ của công chức theo quy định của pháp luật; nghiêm túc chấp hành sự phân công nhiệm vụ của cấp trên; tuân thủ pháp luật, kỷ luật, kỷ cương, trật tự hành chính; gương mẫu thực hiện nội quy, quy chế của cơ quan.
(3) Tận tụy, trách nhiệm, liêm khiết, trung thực, khách quan, công tâm; có thái độ đúng mực và xử sự văn hóa trong thực hiện nhiệm vụ, công vụ, chuẩn mực trong giao tiếp, phục vụ nhân dân;
(4) Có lối sống và sinh hoạt lành mạnh, khiêm tốn, đoàn kết; cần, kiệm, liêm, chính, chí công vô tư; không lợi dụng việc công để mưu cầu lợi ích cá nhân; không quan liêu, tham nhũng, lãng phí, tiêu cực.
(5) Thường xuyên có ý thức học tập, rèn luyện nâng cao phẩm chất, trình độ, năng lực.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];