Cách tính thuế TNCN năm 2026 cho cán bộ công chức?
Căn cứ khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định như sau:
Các khoản thu nhập chịu thuế
...
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
b) Các khoản phụ cấp, trợ cấp, trừ các khoản phụ cấp, trợ cấp sau:
b.1) Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công.
b.2) Trợ cấp hàng tháng, trợ cấp một lần đối với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
b.3) Phụ cấp quốc phòng, an ninh; các khoản trợ cấp đối với lực lượng vũ trang.
b.4) Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
...
Như vậy, bảng lương của cán bộ công chức, viên chức cũng là thu nhập từ tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
Bên cạnh đó, căn cứ khoản 1 Điều 7 Thông tư 111/2013/TT-BTC quy định căn cứ tính thuế đối với thu nhập từ tiền lương, tiền công là thu nhập tính thuế và thuế suất. Số thuế phải nộp được xác định như sau:
Số thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế x Thuế suất
Theo đó, để tính được số thuế nộp hàng tháng phải biết được thu nhập tính thuế và thuế suất.
(1) Thu nhập tính thuế
Thu nhập tính thuế được xác định bằng thu nhập chịu thuế (tiền lương, phụ cấp,...) trừ (-) các khoản giảm trừ sau:
Căn cứ Nghị quyết 954/2020/UBTVQH14 quy định mức giảm trừ gia cảnh hiện nay như sau:
- Các khoản giảm trừ gia cảnh (giảm trừ cho bản thân là 11 triệu đồng/người/tháng và giảm trừ cho người phụ thuộc là 4,4 triệu đồng/người/tháng).
- Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện (khoản 2 Điều 9 Thông tư 111/2013/TT-BTC).
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học (khoản 3 Điều 9 Thông tư 111/2013/TT-BTC).
(2) Thuế suất
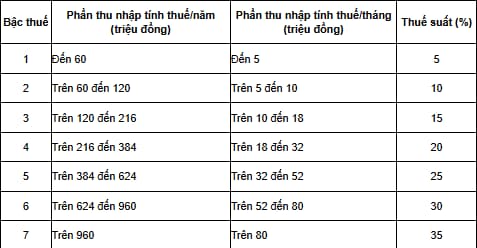
Thuế suất thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công được áp dụng theo Biểu thuế lũy tiến từng phần quy định tại Điều 22 Luật Thuế thu nhập cá nhân 2007, cụ thể như sau:
(3) Cách tính thuế thu nhập từ tiền lương
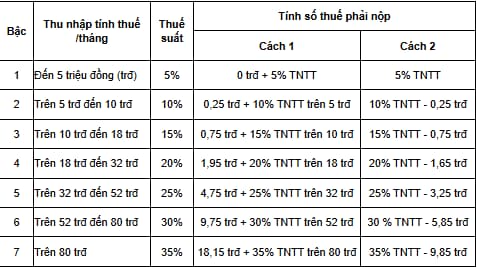
Theo khoản 3 Điều 7 Thông tư 111/2013/TT-BTC, thuế thu nhập cá nhân đối với thu nhập từ tiền lương là tổng số thuế tính theo từng bậc thu nhập. Số thuế tính theo từng bậc thu nhập bằng thu nhập tính thuế của bậc thu nhập nhân (×) với thuế suất tương ứng của bậc thu nhập đó.
Để thuận tiện cho việc tính toán, có thể áp dụng phương pháp tính rút gọn theo phụ lục số 01/PL-TNCN ban hành kèm theo Thông tư 111/2013/TT-BTC như sau:
Ví dụ: Cán bộ công chức A có thu nhập từ tiền lương là 15 triệu đồng vào tháng 10/2024 bao gồm (tiền lương, các khoản phụ cấp, tiền thưởng) Bước 1. Xác định thu nhập tính thuế Thu nhập tính thuế được tính như sau: Thu nhập tính thuế = 15.000.000 (tiền lương) - 11.000.000 (mức giảm trừ gia cảnh bản thân) = 4.000.000 đồng (04 triệu đồng). Như vậy, thu nhập tính thuế của anh A là 04 triệu đồng và thuộc bậc 1 trong bảng hướng dẫn phương pháp tính thuế theo biểu thuế lũy tiến từng phần. Bước 2. Tính thuế thu nhập cá nhân phải nộp Vì thu nhập tính thuế trong tháng của A của tháng 10/2024 là 04 triệu đồng. Nên chỉ cần lấy thu nhập tính thuế nhân (x) với thuế suất của bậc 1 là 5%. Số thuế thu nhập cá nhân ông V phải nộp = 4.000.000 đồng x 5% = 200.000 đồng. |
Lưu ý: Đối với cá nhân thuộc trường hợp được giảm trừ gia cảnh với mỗi người phụ thuộc là 4,4 triệu đồng/tháng theo Nghị quyết 954/2020/UBTVQH14 thì phần xác định thu nhập tính thuế sẽ trừ thêm 4.400.000 đồng
Do vậy: thu nhập của cán bộ công chức năm 2025 gồm thu nhập từ tiền lương, phụ cấp (không bao gồm thu nhập từ các nguồn thu khác như quà tặng, kinh doanh, thừa kế,...), thì sẽ áp dụng phương pháp tính thuế theo Biểu lũy tiến từng phần. Phương pháp tính thuế này áp dụng chung cho tất cả người lao động có thu nhập từ tiền lương, tiền công (bao gồm cả cán bộ, công chức).
Lưu ý:
Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực thi hành từ ngày 01/07/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú sẽ áp dụng từ kỳ tính thuế năm 2026.
Biểu thuế lũy tiến được rút gọn xuống còn 5 bậc thay thế biểu thuế lũy tiến 7 bậc được quy định tại Thông tư 111/2013/TT-BTC với mức thuế tối thiểu 5% tương ứng với thu nhập tính thuế trong tháng là 10 triệu đồng (sau khi giảm trừ gia cảnh, chi phí tính thuế khác) và mức thuế suất tối đa là 35%, với thu nhập tính thuế trên 100 triệu.
Hiện nay Bộ Tài chính chưa ban hành Thông tư hướng dẫn Luật Thuế thu nhập cá nhân 2025 thay thế Thông tư 111/2013/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân 2007 và Nghị định 65/2013/NĐ-CP cho nên Thông tư 111/2013/TT-BTC sẽ có hiệu lực cho đến khi có văn bản mới thay thế.
>> Xem cách tính thuế TNCN năm 2026 cho cán bộ công chức tại đây
Cách tính thuế TNCN năm 2025 cho cán bộ công chức? (Hình từ Internet)
Công chức được phân thành bao nhiêu loại?
Căn cứ khoản 1 Điều 34 Luật Cán bộ, công chức 2008 sửa đổi bởi khoản 4 Điều 1 Luật Cán bô, công chức và Luật Viên chức sửa đổi 2019 quy định công chức được phân thành các loại như sau:
- Loại A gồm những người được bổ nhiệm vào ngạch chuyên viên cao cấp hoặc tương đương;
- Loại B gồm những người được bổ nhiệm vào ngạch chuyên viên chính hoặc tương đương;
- Loại C gồm những người được bổ nhiệm vào ngạch chuyên viên hoặc tương đương;
- Loại D gồm những người được bổ nhiệm vào ngạch cán sự hoặc tương đương và ngạch nhân viên;
- Loại đối với ngạch công chức quy định tại điểm e khoản 1 Điều 42 Luật Cán bộ, công chức 2008.
*CHÍNH THỨC Luật Cán bộ, công chức năm 2025 (số 80/2025/QH15) chính thức có hiệu lực thi hành từ ngày 01/07/2025.
Theo đó Luật Cán bộ, công chức năm 2025 không còn quy định về phân loại công chức theo ngạch. Thay vào đó, công chức được phân loại theo ngạch dựa trên thứ bậc chuyên môn, nghiệp vụ và gắn với vị trí việc làm.
Cụ thể, theo quy định tại 24 Luật Cán bộ, công chức năm 2025 ngạch công chức xếp theo thứ bậc về chuyên môn, nghiệp vụ, bao gồm:
- Chuyên gia cao cấp;
- Chuyên viên cao cấp và tương đương;
- Chuyên viên chính và tương đương;
- Chuyên viên và tương đương;
- Cán sự và tương đương;
- Nhân viên.
Việc xếp ngạch công chức tương ứng với vị trí việc làm được thực hiện trong các trường hợp sau đây:
- Người được tuyển dụng vào vị trí việc làm;
- Công chức được bổ nhiệm chức vụ lãnh đạo, quản lý hoặc được bố trí vào vị trí việc làm mà vị trí việc làm đó được xếp ngạch công chức tương ứng khác với ngạch công chức đang giữ.
Việc xếp ngạch công chức phải bảo đảm phù hợp với tỷ lệ công chức cần bố trí theo từng vị trí việc làm trong cơ quan sử dụng công chức theo quy định của Chính phủ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];