
- Danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh?
- Trường hợp nào được xem là chậm đóng bảo hiểm xã hội bắt buộc?
- Cách xác định số tiền chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp từ 30/11/2025?
- Hiện nay các khoản đóng BHXH có được giảm trừ khi tính thuế TNCN không?
Danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh?
Ngày 20/11/2025, tại Trang thông tin điện tử của BHXH thành phố Hồ Chí Minh đã công khai danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh
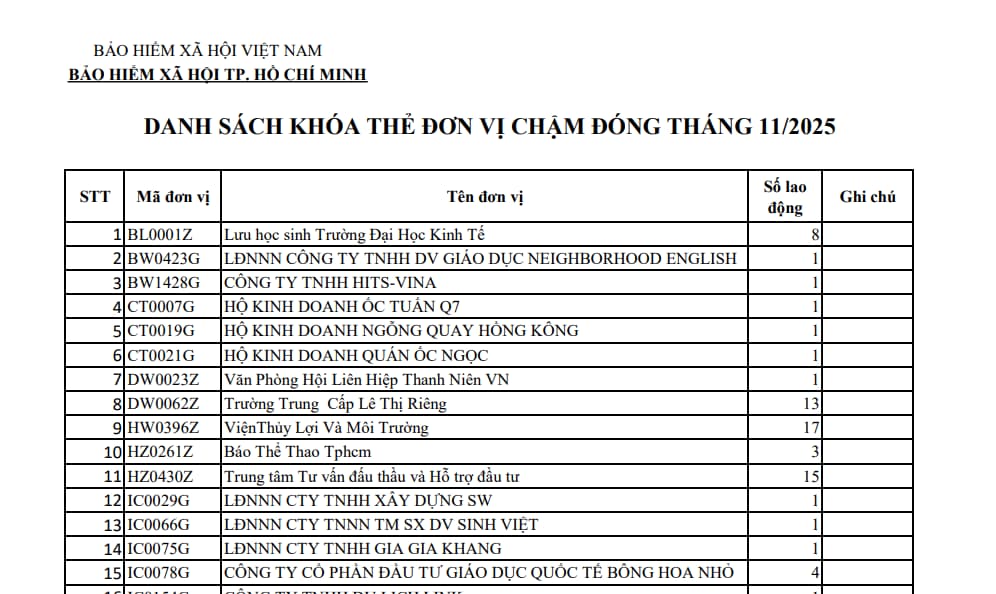
>>> Tải về Danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh.
Trên đây là "Danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh?".
Danh sách khóa thẻ đơn vị chậm đóng BHXH tính đến tháng 11/2025 tại Thành phố Hồ Chí Minh? (Hình từ Internet)
Trường hợp nào được xem là chậm đóng bảo hiểm xã hội bắt buộc?
Căn cứ Điều 38 Luật Bảo hiểm xã hội 2024 quy định 4 trường hợp được xem là chậm đóng bảo hiểm xã hội bắt buộc hiện nay như sau:
Theo đó, chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây:
(1) Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024;
(2) Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024;
(3) Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
(4) Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 Luật Bảo hiểm xã hội 2024.
Cách xác định số tiền chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp từ 30/11/2025?
Căn cứ Điều 5 Nghị định 274/2025/NĐ-CP quy định về số tiền và số ngày chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.
Theo đó, số tiền chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 1 Điều 40 Luật Bảo hiểm xã hội 2024, cụ thể như sau:
(1) Chậm đóng theo khoản 1 Điều 38 Luật Bảo hiểm xã hội 2024: số tiền bảo hiểm xã hội bắt buộc chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội 2024 còn phải đóng theo đăng ký sau thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động còn phải đóng theo đăng ký sau thời hạn đóng bảo hiểm thất nghiệp chậm nhất quy định theo quy định của pháp luật về bảo hiểm thất nghiệp.
(2) Chậm đóng theo khoản 2, khoản 3 Điều 38 Luật Bảo hiểm xã hội 2024: số tiền chậm đóng BHXH bắt buộc là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội 2024 phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm xã hội trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp.
(3) Các trường hợp quy định tại điểm a, điểm b khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024 nhưng không bị coi là trốn đóng theo Điều 4 Nghị định 274/2025/NĐ-CP: số tiền bảo hiểm xã hội bắt buộc chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội 2024 phải đóng cho người lao động trong thời gian chưa tham gia bảo hiểm xã hội; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động phải đóng cho người lao động theo quy định của pháp luật về bảo hiểm thất nghiệp trong thời gian chưa tham gia bảo hiểm thất nghiệp.
(4) Các trường hợp quy định tại điểm c, điểm d, điểm đ, điểm e, điểm g khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024 nhưng không bị coi là trốn đóng theo Điều 4 Nghị định 274/2025/NĐ-CP: số tiền chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp xác định theo quy định tại điểm a khoản 1 Điều 5 Nghị định 274/2025/NĐ-CP.
Hiện nay các khoản đóng BHXH có được giảm trừ khi tính thuế TNCN không?
Căn cứ theo quy định tại khoản 1 Điều 7 Thông tư 111/2013/TT-BTC quy định các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện theo hướng dẫn tại khoản 2, Điều 9 Thông tư 111/2013/TT-BTC sẽ được giảm trừ khi tính thuế đối với thu nhập chịu thuế từ kinh doanh, từ tiền lương, tiền công.
Dẫn chiếu đến khoản 2 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi bởi Điều 15 Thông tư 92/2015/TT-BTC quy định về các khoản giảm trừ như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
...
2. Giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện
a) Các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
b) Các khoản đóng vào Quỹ hưu trí tự nguyện
...
Như vậy, hiện nay khoản đóng BHXH sẽ được giảm trừ khi tính thuế TNCN theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































