Danh sách 26.613 doanh nghiệp tại TPHCM chậm đóng BHXH tính đến tháng 4/2026?
Ngày 11/05/2026, BHXH TP Hồ Chí Minh đã công bố danh sách 26.613 doanh nghiệp tại TP Hồ Chí Minh chậm đóng BHXH từ 3 tháng (Số liệu chậm đóng tính đến hết ngày 30 tháng 04 năm 2026, cập nhật Ủy nhiệm chi đến hết ngày 10 tháng 05 năm 2026) như sau:
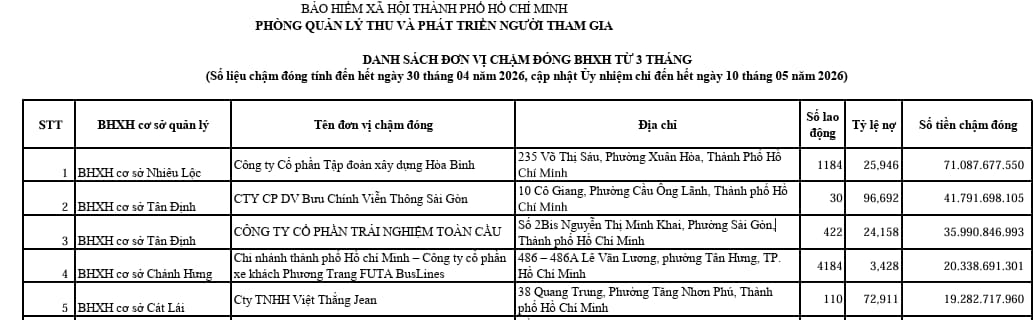
>> Tải về Danh sách 26.613 doanh nghiệp tại TPHCM chậm đóng BHXH tính đến tháng 4/2026
Danh sách 26.613 doanh nghiệp tại TPHCM chậm đóng BHXH tính đến tháng 4/2026? (Hình từ Internet)
Tính số ngày chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp như thế nào?
Căn cứ khoản 2 Điều 5 Nghị định 274/2025/NĐ-CP quy định về số tiền, số ngày chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp như sau:
Số tiền, số ngày chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Số tiền, số ngày chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 1 Điều 40 Luật Bảo hiểm xã hội được quy định như sau:
1. Số tiền chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.
a) Chậm đóng theo khoản 1 Điều 38 Luật Bảo hiểm xã hội: số tiền bảo hiểm xã hội bắt buộc chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội còn phải đóng theo đăng ký sau thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động còn phải đóng theo đăng ký sau thời hạn đóng bảo hiểm thất nghiệp chậm nhất quy định theo quy định của pháp luật về bảo hiểm thất nghiệp.
b) Chậm đóng theo khoản 2, khoản 3 Điều 38 Luật Bảo hiểm xã hội: số tiền bảo hiểm xã hội bắt buộc chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm xã hội trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp.
c) Các trường hợp quy định tại điểm a, điểm b khoản 1 Điều 39 Luật Bảo hiểm xã hội nhưng không bị coi là trốn đóng theo Điều 4 Nghị định này: số tiền bảo hiểm xã hội bắt buộc chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội phải đóng cho người lao động trong thời gian chưa tham gia bảo hiểm xã hội; số tiền bảo hiểm thất nghiệp chậm đóng là số tiền thuộc trách nhiệm của người sử dụng lao động phải đóng cho người lao động theo quy định của pháp luật về bảo hiểm thất nghiệp trong thời gian chưa tham gia bảo hiểm thất nghiệp.
d) Các trường hợp quy định tại điểm c, điểm d, điểm đ, điểm e, điểm g khoản 1 Điều 39 Luật Bảo hiểm xã hội nhưng không bị coi là trốn đóng theo Điều 4 Nghị định này: số tiền chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp xác định theo quy định tại điểm a khoản 1 Điều này.
2. Số ngày chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp.
Số ngày chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp được xác định bắt đầu từ ngày sau thời hạn đăng ký tham gia bảo hiểm xã hội và thời hạn đóng bảo hiểm xã hội chậm nhất quy định tại khoản 1, khoản 2 Điều 28 và khoản 4 Điều 34 Luật Bảo hiểm xã hội hoặc sau thời hạn đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp.
Theo đó, số ngày chậm đóng BHXH bắt buộc, bảo hiểm thất nghiệp được xác định bắt đầu từ ngày sau thời hạn đăng ký tham gia bảo hiểm xã hội và thời hạn đóng bảo hiểm xã hội chậm nhất quy định tại khoản 1, khoản 2 Điều 28 và khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 hoặc sau thời hạn đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp.
Dẫn chiếu đến khoản 1, 2 Điều 28 Luật Bảo hiểm xã hội 2024 quy định:
(1) Người sử dụng lao động có trách nhiệm kê khai và nộp hồ sơ tham gia bảo hiểm xã hội bắt buộc của người lao động theo quy định tại khoản 1 và khoản 2 Điều 27 Luật Bảo hiểm xã hội 2024 cho cơ quan bảo hiểm xã hội trong thời hạn 30 ngày kể từ ngày người lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc, trừ trường hợp quy định tại khoản 2 Điều 27 Luật Bảo hiểm xã hội 2024.
(2) Đối tượng quy định tại điểm m và điểm n khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024 nếu tự nộp thì nộp hồ sơ là tờ khai quy định tại điểm b khoản 1 Điều 27 Luật Bảo hiểm xã hội 2024 cho cơ quan bảo hiểm xã hội trong thời hạn 30 ngày kể từ ngày thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc.
Bên cạnh đó, khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 quy định phương thức, thời hạn đóng bảo hiểm xã hội bắt buộc chậm nhất đối với người sử dụng lao động được quy định như sau:
- Ngày cuối cùng của tháng tiếp theo đối với phương thức đóng hằng tháng;
- Ngày cuối cùng của tháng tiếp theo ngay sau chu kỳ đóng đối với phương thức đóng 03 tháng một lần hoặc 06 tháng một lần.
Khoản đóng BHXH bắt buộc được ghi vào chứng từ khấu trừ thuế TNCN đúng không?
Căn cứ khoản 1 Điều 32 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 18 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Nội dung chứng từ
1. Đối với chứng từ khấu trừ thuế thu nhập cá nhân
a) Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
b) Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
c) Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế) hoặc số định danh cá nhân;
d) Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
đ) Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
e) Ngày, tháng, năm lập chứng từ khấu trừ thuế;
g) Họ tên, chữ ký của người trả thu nhập.
Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
...
Như vậy, khoản đóng bảo hiểm xã hội bắt buộc sẽ được ghi vào chứng từ khấu trừ thuế thu nhập cá nhân.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];