Cục Thuế hướng dẫn thủ tục kê khai thuế tối thiểu toàn cầu trên HTKK ra sao?
Mới đây, Cục Thuế đã có ban hành Tài liệu hướng dẫn thực hiện thủ tục hành chính về Thuế Tối thiểu toàn cầu.
>>> Xem chi tiết tài liệu hướng dẫn thủ tục hành chính về thuế Tối thiểu toàn cầu mới nhất: Tải về.
Theo đó, dưới đây là hướng dẫn tổng quan các bước kê khai thuế tối thiểu toàn cầu trên phần mềm HTKK:
Bước 1: Mở ứng dụng HTKK -> đăng nhập ứng dụng HTKK
Bước 2: Chọn tờ khai từ Menu chức năng Kê khai -> Thuế tối thiểu toàn cầu -> Chọn tờ khai theo TTHC cần thực hiện.
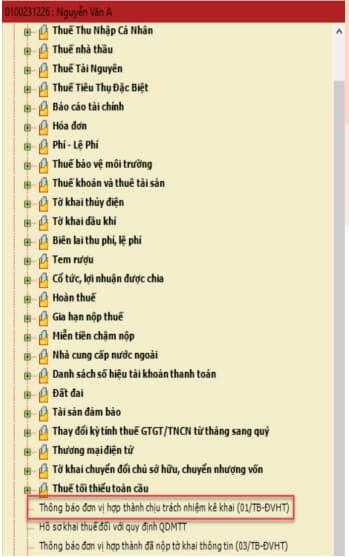
Bước 3: Kê khai các thông tin trên tờ khai và hoàn thành kê khai -> kết xuất file XML để nộp trực tuyến trên Hệ thống thông tin giải quyết TTHC.
Trên đây là nội dung "Cục Thuế hướng dẫn thủ tục kê khai thuế tối thiểu toàn cầu trên phần mềm HTKK?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Link truy cập thủ tục hành chính để đăng ký mã số thuế Thuế tối thiểu toàn cầu?
Cục Thuế hướng dẫn thủ tục kê khai thuế tối thiểu toàn cầu trên HTKK ra sao? (Hình từ Internet)
Đăng ký thuế tối thiểu toàn cầu đối với đơn vị hợp thành chịu trách nhiệm kê khai theo mã thủ tục hành chính nào?
Căn cứ Điều 1 Quyết định 1474/QĐ-BTC năm 2025 công bố Danh mục 949 mã thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể như sau:
Công bố kèm theo Quyết định này Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính, cụ thể:
1. Lĩnh vực hải quan: 225 thủ tục hành chính.
2. Lĩnh vực thuế: 219 thủ tục hành chính.
3. Lĩnh vực chứng khoán: 104 thủ tục hành chính.
4. Lĩnh vực phát triển doanh nghiệp tư nhân và kinh tế tập thể: 95 thủ tục hành chính.
5. Lĩnh vực đầu tư tại Việt Nam: 58 thủ tục hành chính.
6. Lĩnh vực kinh doanh bảo hiểm: 38 thủ tục hành chính.
7. Lĩnh vực quản lý nợ và kinh tế đối ngoại: 30 thủ tục hành chính.
8. Lĩnh vực kế toán, kiểm toán: 28 thủ tục hành chính.
9. Lĩnh vực phát triển doanh nghiệp nhà nước: 27 thủ tục hành chính.
10. Lĩnh vực bảo hiểm xã hội: 25 thủ tục hành chính.
11. Lĩnh vực quản lý đấu thầu: 16 thủ tục hành chính.
...
Theo quy định trên, đối với lĩnh vực thuế sẽ có 219 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Đồng thời, theo Hệ thống thông tin giải quyết thủ tục hành chính thì mã thủ tục hành chính đăng ký thuế tối thiểu toàn cầu đối với đơn vị hợp thành chịu trách nhiệm kê khai trên dichvucong gdt gov là:
>>> 1.014406 <<<
Doanh nghiệp phải nộp thuế tối thiểu toàn cầu theo Nghị định 236 được xác định thế nào?
Căn cứ Điều 3 Nghị định 236/2025/NĐ-CP quy định về người nộp thuế tối thiểu toàn cầu.
Theo đó, doanh nghiệp là người nộp thuế tối thiểu toàn cầu được xác định như sau:
(1) Người nộp thuế là đơn vị hợp thành của tập đoàn đa quốc gia có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao ít nhất 02 năm trong 04 năm liền kề trước năm tài chính xác định nghĩa vụ thuế tương đương 750 triệu euro (EUR) trở lên, không bao gồm các trường hợp loại trừ được quy định tại khoản 1 Điều 2 Nghị quyết 107/2023/QH15 và khoản 3 Điều 3 Nghị định 236/2025/NĐ-CP.
Đơn vị hợp thành quy định tại khoản này thực hiện theo quy định tại khoản 7 Điều 3 Nghị quyết 107/2023/QH15. Trường hợp tập đoàn đa quốc gia mới thành lập có thời gian hoạt động ít hơn 04 năm trước năm tài chính xác định nghĩa vụ thuế nếu có ít nhất 02 năm có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao tương đương 750 triệu EUR trở lên thì đơn vị hợp thành của tập đoàn đa quốc gia đó là người nộp thuế.
(2) Doanh thu tương đương 750 triệu EUR trở lên được xác định theo doanh thu hợp nhất của công ty mẹ tối cao trong một số trường hợp cụ thể như sau:
- Trường hợp một hoặc nhiều năm tài chính của tập đoàn đa quốc gia có khoảng thời gian khác 12 tháng thì đối với mỗi năm tài chính đó, ngưỡng doanh thu 750 triệu EUR sẽ được xác định tương ứng với số ngày của năm tài chính đó chia cho 365 ngày.
- Xác định doanh thu hợp nhất của công ty mẹ tối cao trong trường hợp sáp nhập, hợp nhất tại bất kỳ năm tài chính nào trong bốn năm tài chính trước năm tài chính xác định nghĩa vụ thuế:
+ Trường hợp hai hoặc nhiều tập đoàn sáp nhập, hợp nhất để tạo thành một tập đoàn đa quốc gia thì ngưỡng doanh thu hợp nhất của mỗi năm tài chính trước năm sáp nhập, hợp nhất được xác định bằng tổng doanh thu mỗi năm liên quan tại các báo cáo tài chính hợp nhất của các tập đoàn trước khi sáp nhập, hợp nhất. Trường hợp các bên áp dụng năm tài chính khác nhau thì xác định thời điểm bắt đầu và kết thúc năm tài chính của mỗi đơn vị theo thời điểm bắt đầu và kết thúc năm tài chính của tập đoàn sau sáp nhập, hợp nhất. Trường hợp đơn vị có năm tài chính khác 12 tháng thì thực hiện theo điểm a khoản 2 Điều 3 Nghị định 236/2025/NĐ-CP.
+ Trường hợp hai đơn vị độc lập không phải là thành viên của bất kỳ tập đoàn nào sáp nhập, hợp nhất thành một tập đoàn và trước khi sáp nhập, hợp nhất chỉ có báo cáo tài chính riêng biệt của mỗi đơn vị thì ngưỡng doanh thu hợp nhất của mỗi năm tài chính trước năm sáp nhập, hợp nhất được xác định bằng tổng doanh thu mỗi năm tại báo cáo tài chính của mỗi đơn vị. Trường hợp các bên áp dụng năm tài chính khác nhau thì xác định thời điểm bắt đầu và kết thúc năm tài chính của mỗi đơn vị theo thời điểm bắt đầu và kết thúc năm tài chính của tập đoàn sau sáp nhập, hợp nhất. Trường hợp đơn vị có năm tài chính khác 12 tháng thì thực hiện theo điểm a khoản 2Điều 3 Nghị định 236/2025/NĐ-CP.
+ Trường hợp một đơn vị sáp nhập, hợp nhất vào một tập đoàn hoặc một tập đoàn sáp nhập, hợp nhất vào một đơn vị không phải là thành viên của bất kỳ tập đoàn nào thì ngưỡng doanh thu hợp nhất của mỗi năm tài chính trước năm sáp nhập, hợp nhất được xác định bằng tổng doanh thu mỗi năm tại báo cáo tài chính của đơn vị cộng với doanh thu trong báo cáo tài chính hợp nhất của tập đoàn trong cùng năm. Trường hợp các bên áp dụng năm tài chính khác nhau thì xác định thời điểm bắt đầu và kết thúc năm tài chính của mỗi đơn vị theo thời điểm bắt đầu và kết thúc năm tài chính của tập đoàn sau sáp nhập, hợp nhất. Trường hợp đơn vị có năm tài chính khác 12 tháng thì thực hiện theo điểm a khoản 2 Điều 3 Nghị định 236/2025/NĐ-CP.
+ Các trường hợp được xác định là sáp nhập, hợp nhất để xác định doanh thu hợp nhất của công ty mẹ tối cao theo quy định tại điểm này là:
++ Thỏa thuận dẫn đến tất cả hoặc hầu hết các đơn vị thành viên của hai hoặc nhiều tập đoàn riêng biệt được đặt dưới sự kiểm soát chung để tạo thành các đơn vị thành viên của một tập đoàn đa quốc gia;
++ Thỏa thuận dẫn đến một đơn vị không phải là thành viên của bất kỳ tập đoàn nào được đặt dưới sự kiểm soát chung cùng với một đơn vị khác hoặc một tập đoàn khác để tạo thành một tập đoàn đa quốc gia.
- Trường hợp chia, tách tập đoàn đa quốc gia
+ Trường hợp một tập đoàn đa quốc gia là đối tượng áp dụng Quy định về thuế tối thiểu toàn cầu được chia, tách thành hai hoặc nhiều tập đoàn thì ngưỡng doanh thu hợp nhất trong các năm tài chính sau khi chia, tách được tính riêng theo từng tập đoàn. Doanh thu hợp nhất của mỗi tập đoàn đa quốc gia trong 4 năm tài chính sau khi chia, tách được xác định như sau:
++ Đối với năm tài chính xác định nghĩa vụ thuế đầu tiên sau khi chia, tách: doanh thu trong báo cáo tài chính hợp nhất của công ty mẹ tối cao thuộc tập đoàn đa quốc gia tương đương 750 triệu EUR trở lên. Trường hợp năm tài chính đầu tiên của tập đoàn chia, tách khác 12 tháng thì doanh thu trong báo cáo tài chính hợp nhất của công ty mẹ tối cao được điều chỉnh theo quy định tại điểm a khoản 2Điều 3 Nghị định 236/2025/NĐ-CP.
++ Đối với các năm tài chính xác định nghĩa vụ thuế từ năm thứ hai đến năm thứ tư sau khi chia, tách: có ít nhất 2 năm, kể từ sau năm chia, tách, doanh thu mỗi năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao thuộc tập đoàn đa quốc gia tương đương 750 triệu EUR trở lên.
+ Các trường hợp được xác định là chia, tách để xác định doanh thu hợp nhất của công ty mẹ tối cao theo quy định tại điểm này là thỏa thuận dẫn đến các đơn vị thành viên của một tập đoàn được chia, tách thành hai hoặc nhiều tập đoàn độc lập theo đó không còn được hợp nhất vào báo cáo hợp nhất của cùng một công ty mẹ tối cao.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];