Tải về mẫu tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu mới nhất 2026?
Căn cứ khoản 1 Điều 16 Nghị định 236/2025/NĐ-CP quy định về hồ sơ khai thuế tối thiểu toàn cầu như sau:
Kê khai, nộp thuế
1. Hồ sơ khai thuế
a) Hồ sơ khai thuế theo Quy định về thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) bao gồm:
a.1) Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu (Mẫu số 01/TKTT-QDMTT) ban hành kèm theo Nghị định này;
a.2) Tờ khai thuế thu nhập doanh nghiệp bổ sung (Mẫu số 01/TNDN-QDMTT) ban hành kèm theo Nghị định này;
...
Đồng thời, theo Phụ lục III ban hành kèm theo Nghị định 236/2025/NĐ-CP quy định Mẫu 01/TKTT-IIR là Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu.
Theo đó, Mẫu số 01/TKTT-IIR Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu có dạng như sau:
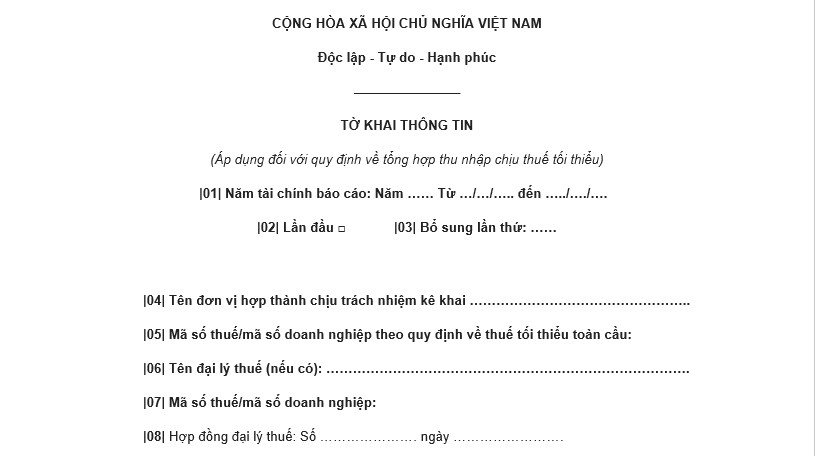
>>>Tải về Mẫu số 01/TKTT-IIR Tờ khai thông tin theo quy định về thuế tối thiểu toàn cầu
Trên đây là nội dung "Tải về mẫu tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu mới nhất 2026?".
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Cục Thuế hướng dẫn thủ tục kê khai thuế tối thiểu toàn cầu trên HTKK ra sao?
>>> Tải về mẫu Tờ khai đăng ký thuế tối thiểu toàn cầu mới nhất 2026?
Tải về mẫu tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu mới nhất 2026? (Hình từ Internet)
Lưu ý thông tin nộp thuế tối thiểu toàn cầu theo Thuế Thành phố Hồ Chí Minh?
Vừa qua, Thuế thành phố Hồ Chí Minh vừa đăng tải nội dung Phụ lục một số nội dung tại Nghị quyết 107/2023/QH15 và Nghị định 236/2025/NĐ-CP về việc áp dụng thuế TNDN bổ sung the quy địnhchống xói mòn cơ sở thuế toàn cầu.
>>> Tải về Phụ lục một số nội dung tại Nghị quyết 107/2023/QH15 và Nghị định 236/2025/NĐ-CP
Theo đó, thông tin nộp thuế tối thiểu toàn cầu được đề cập tại phụ lục như sau:
(1) Tài khoản thu NSNN: 7111.
(2) Tên Cơ quan quản lý thu: Chi cục Thuế doanh nghiệp lớn (1131367).
(3) Nội dung nộp tiền: Thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu.
(4) Chương: Chương NNT.
(5) Tiểu mục: 1058 “Thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu”
(6) Kho bạc Nhà nước nơi nộp thuế: Ban Giao dịch, Kho bạc Nhà nước.
Thuế suất thuế tối thiểu toàn cầu hiện nay là bao nhiêu phần trăm?
Căn cứ Điều 4 Nghị quyết 107/2023/QH15 quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn như sau:
Quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)
1. Đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành của tập đoàn đa quốc gia theo quy định tại Điều 2 của Nghị quyết này có hoạt động sản xuất, kinh doanh tại Việt Nam trong năm tài chính phải áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn.
Trường hợp đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành tại Việt Nam có thu nhập theo Quy định về thuế tối thiểu toàn cầu và thuế suất thực tế tại Việt Nam dưới mức thuế suất tối thiểu thì thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn tại Việt Nam được xác định theo quy định tại khoản 2 và khoản 9 Điều này.
2. Số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn được xác định theo công thức sau đây:
Số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn = (Tỷ lệ thuế bổ sung x Lợi nhuận tính thuế bổ sung) + Số thuế bổ sung được điều chỉnh cho năm hiện hành (nếu có).
3. Tỷ lệ thuế bổ sung được xác định theo công thức sau đây:
Tỷ lệ thuế bổ sung = Thuế suất tối thiểu - Thuế suất thực tế.
4. Thuế suất tối thiểu là 15%.
...
Đồng thời, căn cứ Điều 5 Nghị quyết 107/2023/QH15 quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR) như sau:
Quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR)
1. Công ty mẹ tối cao, công ty mẹ bị sở hữu một phần, công ty mẹ trung gian tại Việt Nam là đơn vị hợp thành theo quy định tại Điều 2 của Nghị quyết này, nắm giữ trực tiếp hoặc gián tiếp quyền sở hữu đơn vị hợp thành chịu thuế suất thấp tại nước ngoài theo Quy định về thuế tối thiểu toàn cầu tại bất kỳ thời điểm nào trong năm tài chính phải khai và nộp thuế theo quy định về tổng hợp thu nhập chịu thuế tối thiểu bằng phần thuế phân bổ từ thuế bổ sung theo Quy định về thuế tối thiểu toàn cầu của các đơn vị hợp thành chịu thuế suất thấp ở nước ngoài trong năm tài chính, trừ trường hợp số thuế bổ sung này được nộp ở nước khác, nơi có quy định về tổng hợp thu nhập chịu thuế tối thiểu đạt chuẩn được ưu tiên áp dụng theo Quy định về thuế tối thiểu toàn cầu về thứ tự ưu tiên đánh thuế.
2. Tổng số thuế bổ sung tại một nước được xác định theo công thức sau đây:
Tổng số thuế bổ sung tại một nước = (Tỷ lệ thuế bổ sung x Lợi nhuận tính thuế bổ sung) + Số thuế bổ sung được điều chỉnh cho năm hiện hành (nếu có) - Số thuế bổ sung tối thiểu nội địa đạt chuẩn (nếu có).
3. Tỷ lệ thuế bổ sung được xác định theo công thức sau đây:
Tỷ lệ thuế bổ sung = Thuế suất tối thiểu - Thuế suất thực tế.
4. Thuế suất tối thiểu là 15%.
...
Như vậy, theo quy định thì dù tính theo nguyên tắc nào thì mức thuế suất thuế tối thiểu toàn cầu đang áp dụng hiện hành cũng là 15%.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];