Hướng dẫn kê khai thuế tối thiểu toàn cầu trên Cổng TTĐT cho người nộp thuế ở nước ngoài chi tiết?
Dưới đây là hướng dẫn người nộp thuế ở nước ngoài thực hiện kê khai thuế tối thiểu toàn cầu trên Cổng Thông tin điện tử theo hướng dẫn từ Cục Thuế, cụ thể như sau:
Bước 1: Truy cập tại https://etaxvn.gdt.gov.vn
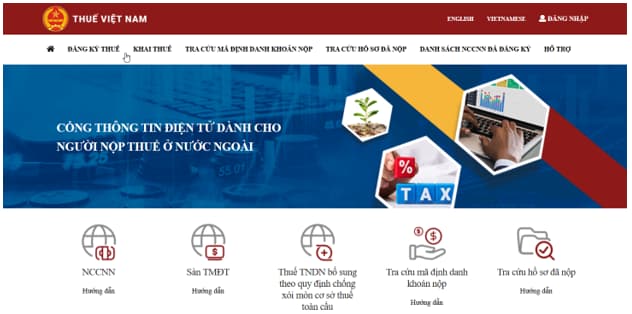
Bước 2: Chọn phân hệ Thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (Top-up tax under the global anti-base erosion rules).
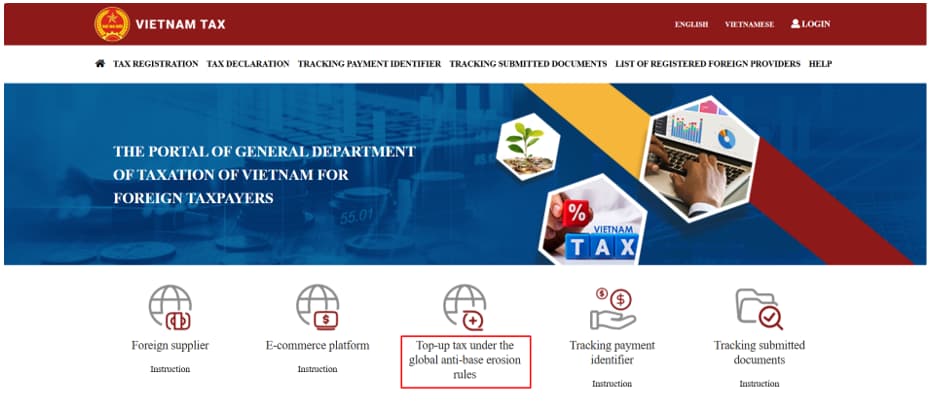
Bước 3: NNT nhập thông tin tờ khai và hoàn thiện các thông tin đã kê khai.
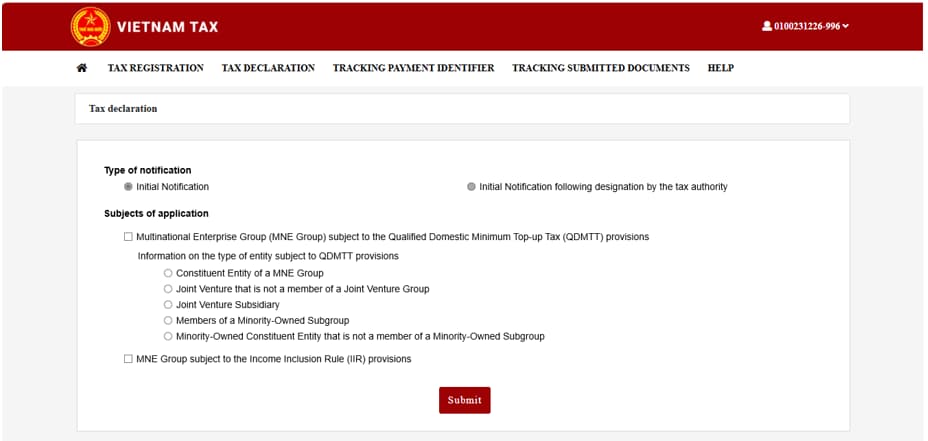
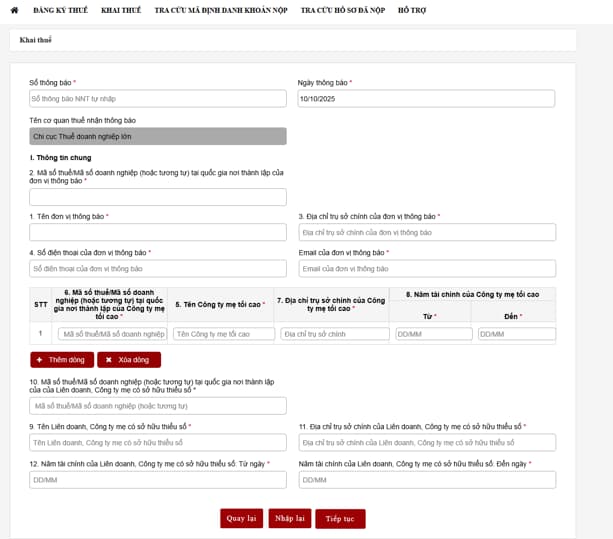
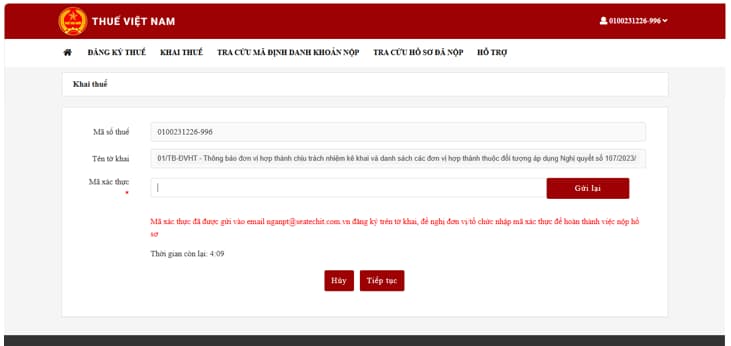
Bước 4: Xác thực OTP bằng mã xác thực gửi vào email của NNT thực hiện kê khai thông tin
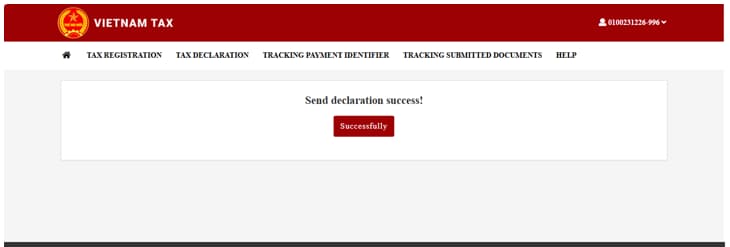
Bước 5: Hoàn tất nộp hồ sơ
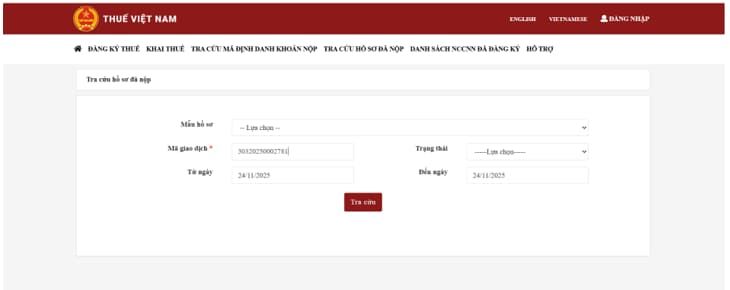
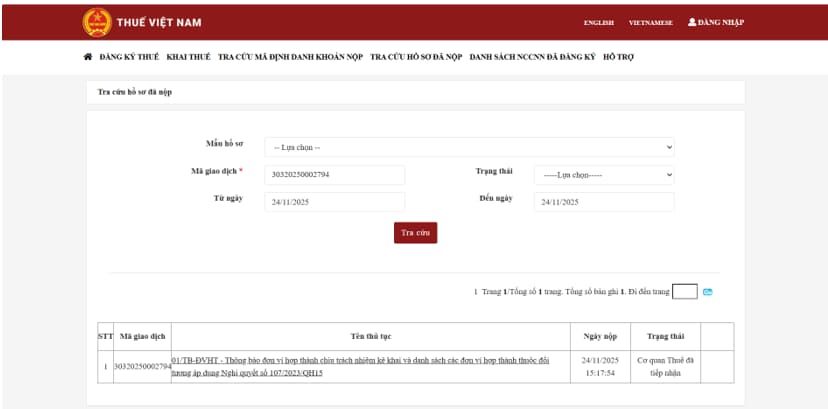
Ngoài ra, người nộp thuế có thể tra cứu hồ sơ đã nộp trên cổng TTĐT dành cho người nộp thuế ở nước ngoài như sau:
- NNT có thể Tra cứu hồ sơ đã nộp:
- NNT có thể theo dõi trạng thái kết quả xử lý hồ sơ/TTHC đã thực hiện
- NNT có thể tải lại hồ sơ đã nộp để lưu/xem thông tin hồ sơ/TTHC đã thực hiện.
Trên đây là nội dung Hướng dẫn kê khai thuế tối thiểu toàn cầu trên Cổng TTĐT cho người nộp thuế ở nước ngoài chi tiết
Xem thêm:
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>> Một số nội dung cần lưu ý Nghị định 236/2025/NĐ-CP hướng dẫn thuế tối thiểu toàn cầu?
Hướng dẫn kê khai thuế tối thiểu toàn cầu trên Cổng TTĐT cho người nộp thuế ở nước ngoài chi tiết? (Hình từ Internet)
Thuế suất thuế tối thiểu toàn cầu hiện nay là bao nhiêu phần trăm?
Căn cứ Điều 4 Nghị quyết 107/2023/QH15 quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn như sau:
Quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)
1. Đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành của tập đoàn đa quốc gia theo quy định tại Điều 2 của Nghị quyết này có hoạt động sản xuất, kinh doanh tại Việt Nam trong năm tài chính phải áp dụng quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn.
Trường hợp đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành tại Việt Nam có thu nhập theo Quy định về thuế tối thiểu toàn cầu và thuế suất thực tế tại Việt Nam dưới mức thuế suất tối thiểu thì thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn tại Việt Nam được xác định theo quy định tại khoản 2 và khoản 9 Điều này.
2. Số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn được xác định theo công thức sau đây:
Số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn = (Tỷ lệ thuế bổ sung x Lợi nhuận tính thuế bổ sung) + Số thuế bổ sung được điều chỉnh cho năm hiện hành (nếu có).
3. Tỷ lệ thuế bổ sung được xác định theo công thức sau đây:
Tỷ lệ thuế bổ sung = Thuế suất tối thiểu - Thuế suất thực tế.
4. Thuế suất tối thiểu là 15%.
...
Đồng thời, căn cứ Điều 5 Nghị quyết 107/2023/QH15 quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR) như sau:
Quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR)
1. Công ty mẹ tối cao, công ty mẹ bị sở hữu một phần, công ty mẹ trung gian tại Việt Nam là đơn vị hợp thành theo quy định tại Điều 2 của Nghị quyết này, nắm giữ trực tiếp hoặc gián tiếp quyền sở hữu đơn vị hợp thành chịu thuế suất thấp tại nước ngoài theo Quy định về thuế tối thiểu toàn cầu tại bất kỳ thời điểm nào trong năm tài chính phải khai và nộp thuế theo quy định về tổng hợp thu nhập chịu thuế tối thiểu bằng phần thuế phân bổ từ thuế bổ sung theo Quy định về thuế tối thiểu toàn cầu của các đơn vị hợp thành chịu thuế suất thấp ở nước ngoài trong năm tài chính, trừ trường hợp số thuế bổ sung này được nộp ở nước khác, nơi có quy định về tổng hợp thu nhập chịu thuế tối thiểu đạt chuẩn được ưu tiên áp dụng theo Quy định về thuế tối thiểu toàn cầu về thứ tự ưu tiên đánh thuế.
2. Tổng số thuế bổ sung tại một nước được xác định theo công thức sau đây:
Tổng số thuế bổ sung tại một nước = (Tỷ lệ thuế bổ sung x Lợi nhuận tính thuế bổ sung) + Số thuế bổ sung được điều chỉnh cho năm hiện hành (nếu có) - Số thuế bổ sung tối thiểu nội địa đạt chuẩn (nếu có).
3. Tỷ lệ thuế bổ sung được xác định theo công thức sau đây:
Tỷ lệ thuế bổ sung = Thuế suất tối thiểu - Thuế suất thực tế.
4. Thuế suất tối thiểu là 15%.
...
Như vậy, theo quy định thì dù tính theo nguyên tắc nào thì mức thuế suất thuế tối thiểu toàn cầu đang áp dụng hiện hành cũng là 15%.
Điều kiện để số thuế TNDN bổ sung được xác định bằng 0 là gì?
Căn cứ khoản 9 Điều 4 Nghị quyết 107/2023/QH15 quy định số thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn sẽ được xác định bằng 0 (không) trong một năm tài chính nếu đơn vị hợp thành hoặc tập hợp các đơn vị hợp thành trong năm tài chính liên quan đáp ứng đồng thời các điều kiện sau đây:
(1) Doanh thu bình quân theo Quy định về thuế tối thiểu toàn cầu tại Việt Nam dưới 10 triệu EUR;
(2) Thu nhập bình quân theo Quy định về thuế tối thiểu toàn cầu tại Việt Nam dưới 01 triệu EUR hoặc lỗ.
Lưu ý: Hằng năm, nếu đáp ứng các điều kiện trên, đơn vị hợp thành được lựa chọn áp dụng hoặc không áp dụng mức thuế TNDN bổ sung tối thiểu nội địa đạt chuẩn bằng 0.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];